




【台股研究報告】智原(3035)營運重拾成長,股價急起直追!


圖片來源:Shutterstock
公司簡介
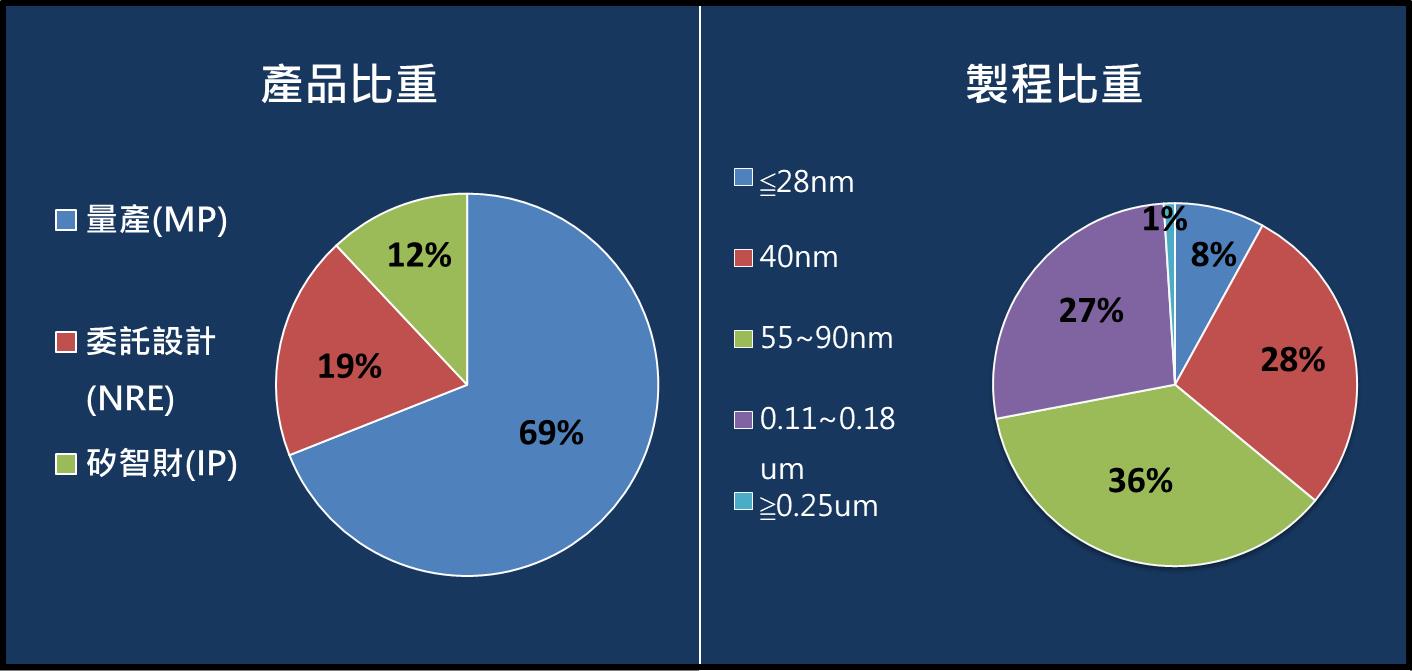
智原(3035)為聯電集團成員,為台灣第一家提供特殊應用晶片 (ASIC)的IC設計公司,具備前端與後端的設計能力,自主開發的矽智財(IP)解決方案超過3,000項。智原產品以40/28/22奈米等成熟製程節點為主,終端應用包括網通、物聯網、消費性電子等,2023第一季營收比重:量產(MP)佔比69%,委託設計(NRE)佔比19%,矽智財(IP)佔比12%。
圖片來源:CMoney
ASIC委外開發趨勢明確
隨著5G/HPC/AI需求激增,加上晶片製程持續往先進製程邁進,越來越多的品牌廠傾向自行開發晶片、研發差異化晶片,因此對於特殊應用晶片(ASIC)的需求明顯拉升,研調機構預估2022~29年全球ASIC市場年複合成長率(CAGR)為8.1%,將成為IC設計公司長期穩健成長動能。
智原第二季營收探底,下半年重拾成長
智原公告六月營收9.86億元,月增1.5%,年減11.7%,第二季累計營收29.2億元,季減10.6%,年減13.3%,符合公司先前預期。公司表示第二季將是全年營運谷底,下半年矽智財(IP)、委託設計(NRE)營收重拾成長,看好兩項業務仍維持年增趨勢,將再創歷史新高。
中期來看,智原的營運重心仍聚焦在量產(MP)業務,主因1)客戶開案仍穩定成長,維持每年增加40~50個新案;2)聚焦產品週期較長的專案;3)目前進入量產的專案比重不到50%,後續隨半導體市況回溫將加速導入,智原看好2023~25年的量產營收年複合成長率(CAGR)將超過20%。整體而言,市場預估智原2023/24年EPS分別為7.25元、10.1元。
法人買盤湧入,股價急起直追
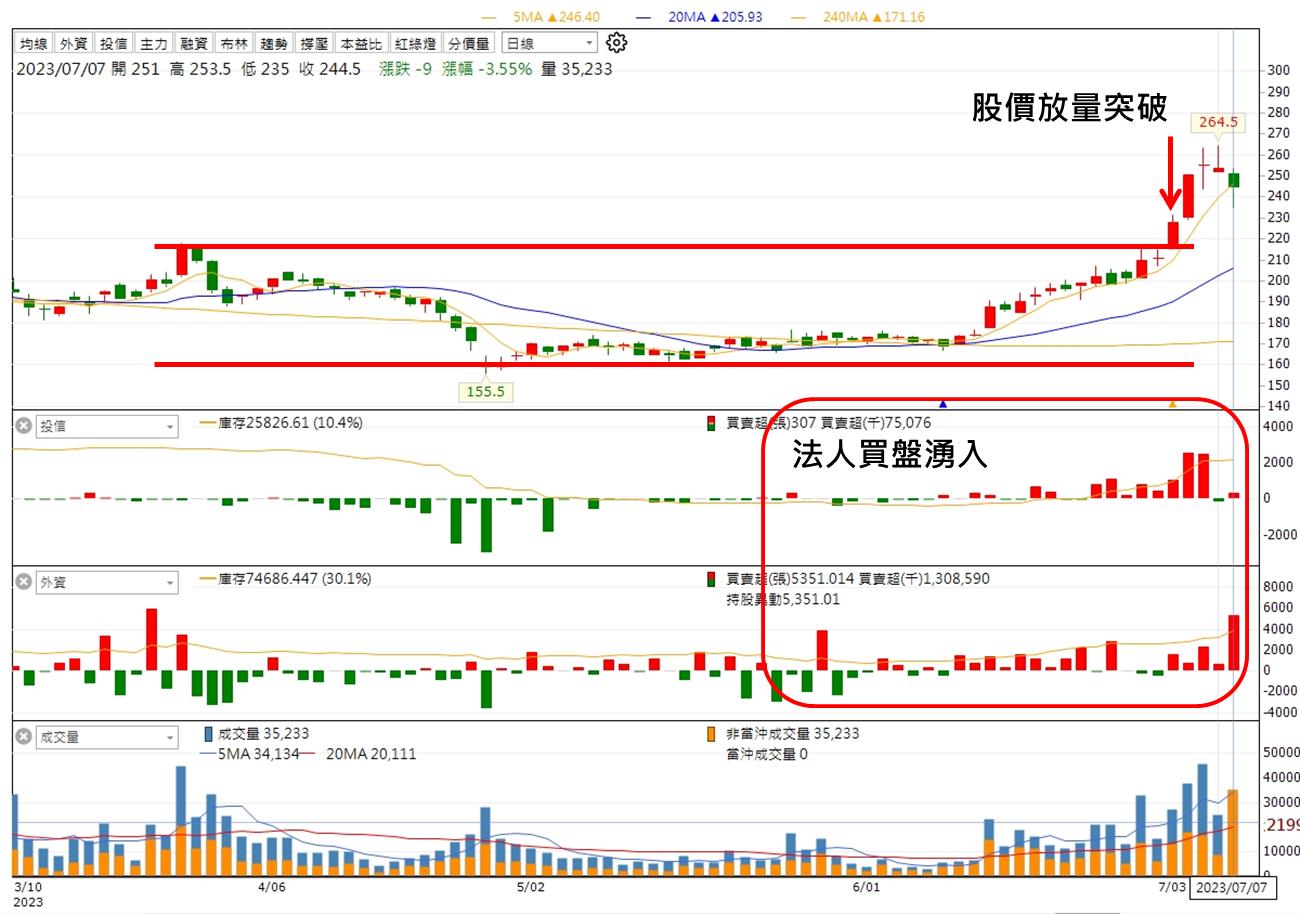
今年以來矽智財指標股創意(3443)股價維持創高走勢,以市場預估2024年EPS 39.7元計算,目前創意的本益比約40倍,矽智財族群整體落在32~70倍之間。而智原近兩個月股價持續在低檔整理,近期法人買盤湧入,股價急起直追,目前本益比25倍,仍遠低於產業本益比區間下緣。考量智原下半年營運重回成長,中長期獲利成長持續向上,本益比有望朝32倍靠攏,上檔空間仍相當大。
圖片來源:CMoney
*本文章之版權屬筆者與CMoney全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律徒徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

【台股研究報告】漢翔(2634)三箭齊發,營運成長無上限!
【台股研究報告】世芯-KY(3661)榮登股王寶座,營運持續登峰造極!
【台股研究報告】AI伺服器浪潮來襲,勤誠(8210)營運將重返榮耀!
- 更多文章
1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
2026.10.21 期指實戰錄 - VVIP 限定
anhour ago
【三桶金看債市】債券殖利率到5%,該不該配置?匯率該怎麼看?
2hours ago
10/21 主動式ETF共識|緯創暴增25%,8家搶進南亞
3hours ago
【00403A】10/21 操作日報|新建倉凱基金,加碼電子高價股
3hours ago
【00981A】10/21 操作日報|趁回檔大舉加碼AI與半導體
3hours ago
收藏內容 讓好文不錯過

