




【台股研究報告】材料-KY(4763)業績持續噴發!法人買盤回歸,股價多頭重啟!


圖片來源:Shutterstock
材料-KY(4763) 5月營收再創新高,毛利跳升
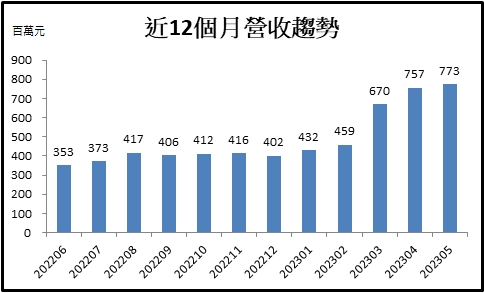
材料今年業績持續爆發,5月營收7.7億元,月增2%,年增120%,再創歷史單月新高,前五月累計營收30.9億元,年增107%,已超越去年全年。受惠國際絲束市場供需緊俏,材料去年取得國際四大菸商的轉單效益,成為大型煙草公司在遠東地區的唯一絲束供應商,目前全球絲束市場的市佔率達到5%。
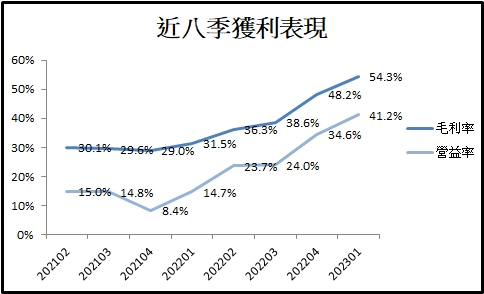
絲束屬於材料的高毛利產品,受惠出貨大幅成長,加上原料價格處於低檔,帶動今年第一季毛利率達到54.3%,毛利率跟著營收同步跳升,獲利體質持續優化。今年隨著中國山東廠的新產能開出,絲束產量較去年成長85%,目前終端需求持續成長,訂單能見度高,將帶動材料的全年獲利爆發成長。
圖片來源:CMoney
加熱菸崛起,年複合成長率(CAGR)達33%
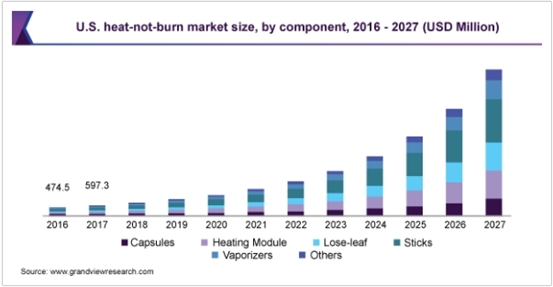
絲束產品主要用於香菸濾嘴及加熱不燃燒菸的菸彈,隨健康議題帶動,市場對加熱菸(IQOS)的接受度大幅提升,據市調機構Grand View Research研究,2020~27電子菸市場的年複合成長率(CAGR)達23.8%,其中加熱菸的年複合成長率更是達到32.8%。而加熱菸的絲束使用量是傳統紙菸的2倍,估計將使每年全球絲束的需求增加3~3.5萬噸,支撐絲束市場供需持續呈現緊繃狀態,公司也預估絲束產品吃緊的情況至少維持2~3年,中長期需求樂觀。
資料來源:Grandviewresearch
預估材料全年營收倍增,獲利跳增1.5倍
受惠轉單、產品調價、擴廠效益持續發酵,材料今年以來營收持續優於預期,因此我們將材料2023年營收預估由原先的76.6億元上修至85億元,較去年倍數成長,獲利隨毛利率跳升同步上修至31.1億元,年增約1.5倍,全年EPS為43.6元。另外因需求持續吃緊,後續絲束產品預計將再調漲35~45%,看好帶動材料毛利率持續走高,預估2024年EPS為54.04元,年增19%。考量營運前景樂觀、獲利持續爆發,本益比有望朝13倍靠攏,建議逢低布局。

圖片來源:CMoney
*本文章之版權屬筆者與CMoney全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律徒徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
季線失守下的逆勢佈局:21檔大戶加碼股與兩檔深度分析
【技術籌碼】贏勢股 APP 選股-鈊象、東和鋼鐵、時碩工業-20261030
17minutes ago
[資料新增公告]已於 2026/10/29(四) 執行 (影響表格:日股週收盤還原表排行等6張表)
2hours ago
動能app盤後速覽_20261030
2hours ago
聯準會 FOMC 分析:美國經濟仍強,但打壓通膨決心不變!
5hours ago
基本面明明很好,為什麼股價還是一直跌?── 基本面逆勢交易完整攻略
6hours ago