




新普(6121):電池模組龍頭,2018 EPS 創高後,未來還有「 2 大成長動能」!


(圖片來源:shutterstock)
3C 產品共通零組件:「電池」
我選擇投資電池模組龍頭:新普(6121)
3C 產品主流改變:電腦由桌機換到筆電
接著平板、手機這類手持裝置持續發展
上一篇文章《聯詠3034》,
我提到 3C 產品雖然主流產品在改變
不過它們的共通點都是需要液晶螢幕(面板),
而面板又需要「驅動 IC」來運作,
那麼,3C 產品還有其他共同需要的零組件嗎?
當然是有的,那就是「電池」!
不管是手機、平板、筆電,或是近幾年流行的電動車
它們都需要電池來供電,才能維持基本的運作能力
「電池產業」中,我選擇新普(6121)長期投資!
2003 年,我在 60 元附近買進,
就是看上當時電腦由桌機轉換到筆電,
而平板、手機這類的手持裝置持續發展,電池需求持續增加
新普接著又打入蘋果供應鏈,成為主要供應商
iPhone、iPad、Macbook、AirPods 所用電池都有它的身影
2010 年起,年獲利超過一個股本
讓我們繼續看下去…
營收比重:「鋰電池模組」高達 98%
新普成立於 1992 年,並在 2001 年掛牌上櫃
主要生產「鋰電池模組」為主,營收比重高達 98% 左右
以新普來說,最大應用在於筆電,此外是智慧型手機、平板
近年逐漸跨入到電動自行車、資料中心伺服器等
讓我們看一下新普近 10 年的營運狀況,
長期維持一個向上成長的趨勢
直到 2018 年營收創歷史新高
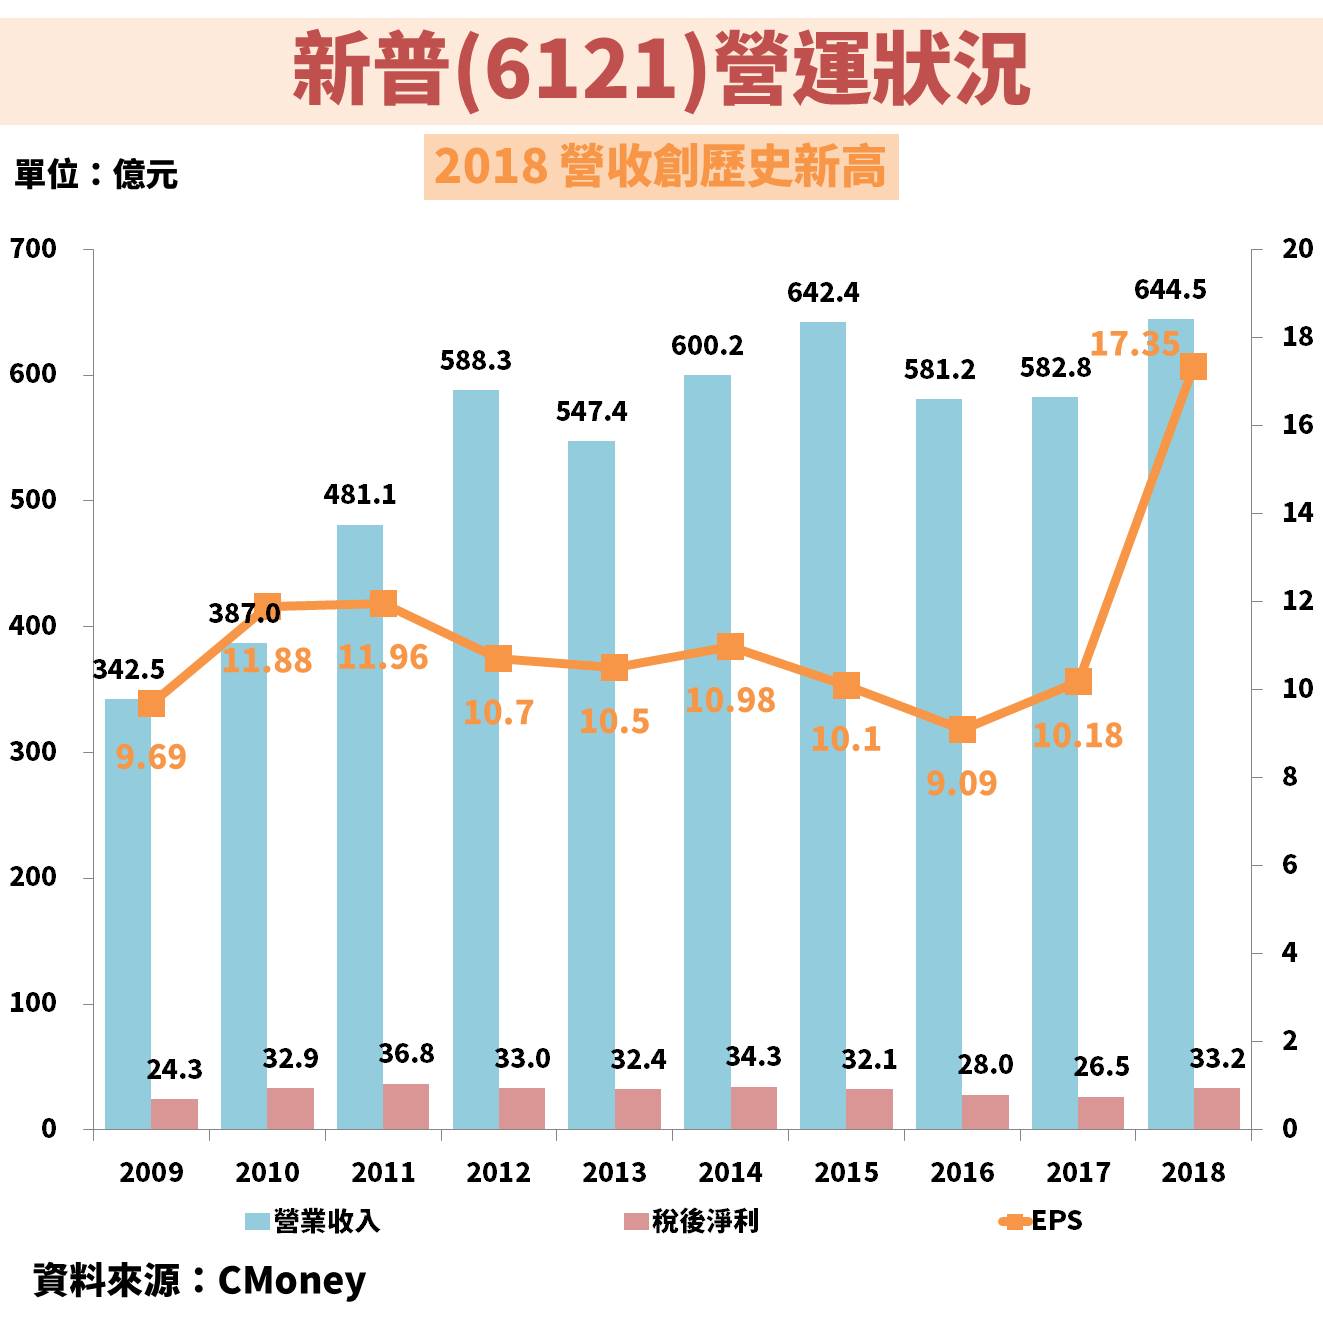
其中 2018 年 EPS 突然大幅跳增
主要原因是新普在 2017 年進行「減資」
股本從 30.8 億元,減少為 18.5 億元左右,減資幅度達 40%
(備註:減資就是減少股本,因為股數變少,
就算只是維持相同淨利,EPS 也會上升,因為分母變小)
如果想要進一步觀察獲利相較之前有無成長,
我們可以從「稅後淨利」的變化來看
2018 年稅後淨利為 33.2 億元,並非是歷史新高
還低於 2011 年的 36.8 億元,以及 2014 年的 34.3 億元
既然是營收創新高,淨利卻沒有跟著創高
問題很有可能就是出現毛利率身上
因此我們先來看一下新普近 10 年的財務比率
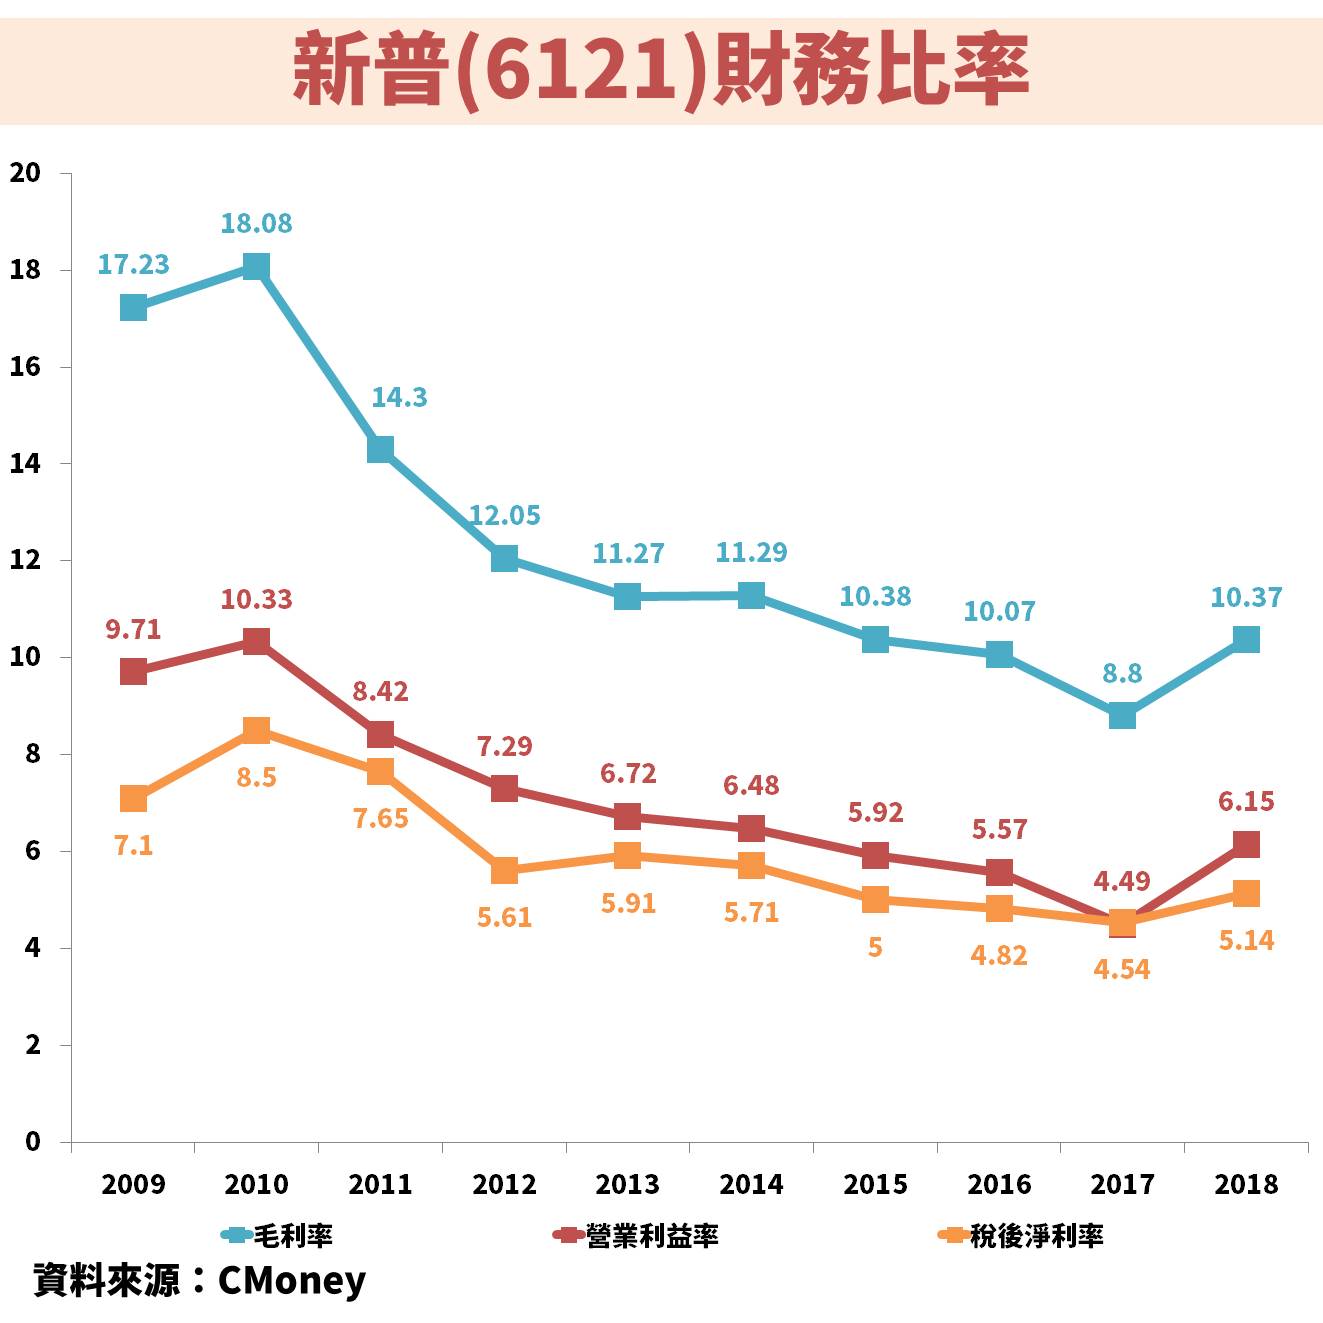
看起來,毛利率確實出了問題
是什麼原因造成的呢?未來有機會改善嗎?
新普(6121)擁有的新藍海又是什麼?

請登入以查看完整文章
閱讀VIP文章請先登入理財寶會員
文章相關標籤
關於作者

1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
動能app盤前速覽_20261105
33minutes ago
老簡帶你 11/04 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
36minutes ago
台股一度崩跌近1500點揪元凶 背後和這位「跛腳總統」有關?市場開始擔憂AI產業不太妙...
12hours ago
2026.11.04 期指實戰錄 - VVIP 限定
12hours ago
11/4 主動式ETF共識|8家經理人同步抄底大跌股
13hours ago