




台灣掌握九成AI硬體製造,資本支出會先流向誰?


季辛格估計全球九成AI硬體仰賴台灣製造
前英特爾執行長季辛格近日率領Playground Global團隊來台,提出一個具份量的判斷:全球高達90%的人工智慧硬體仰賴台灣製造。這項估計涵蓋範圍仍取決於「AI硬體」的定義,卻清楚點出台灣在晶圓製造、伺服器組裝與零組件供應上的集中度。
人口不到2,500萬的台灣,能成為美國最大貿易夥伴之一,背後依靠高度密集的製造網路。從晶片設計驗證、晶圓製造、封裝測試,到伺服器機構件與系統組裝,各環節能在相近時區內快速協作,縮短產品從設計走向量產的時間。
季辛格以早餐提出構想、午餐討論原型、晚餐前啟動初期量產形容這種速度。比喻帶有誇飾成分,卻準確描述了台灣供應鏈的優勢:快速試產與規模化製造並存。AI硬體迭代週期持續縮短,能否迅速調整設計、良率與產能,往往直接影響客戶的部署進度。
台灣供應鏈優勢來自密集協作與量產能力
AI基礎建設涵蓋的產品愈來愈複雜。單一加速器的效能提升,還要搭配先進封裝、記憶體、散熱、電源管理、光通訊與整機系統,才有辦法轉化為資料中心可用的運算能力。
台灣的價值因此超出單一製程。台積電(2330)負責先進晶圓製造與部分封裝能力,鴻海(2317)等業者則參與伺服器系統整合與量產。季辛格對台積電擴產抱持正面看法,也確認鴻海在Playground Global合作體系中的核心地位,反映AI投資正沿著晶片、封裝與伺服器整機向外擴散。
這種產業聚落也帶來集中風險。當全球大部分AI硬體生產聚集於特定區域,任何產能、能源或物流干擾,都可能影響雲端業者的資料中心建置時程。供應鏈效率與集中度同步上升,兩者會在AI資本支出週期中長期共存。
電力、記憶體與晶圓產能限制AI運算擴張速度
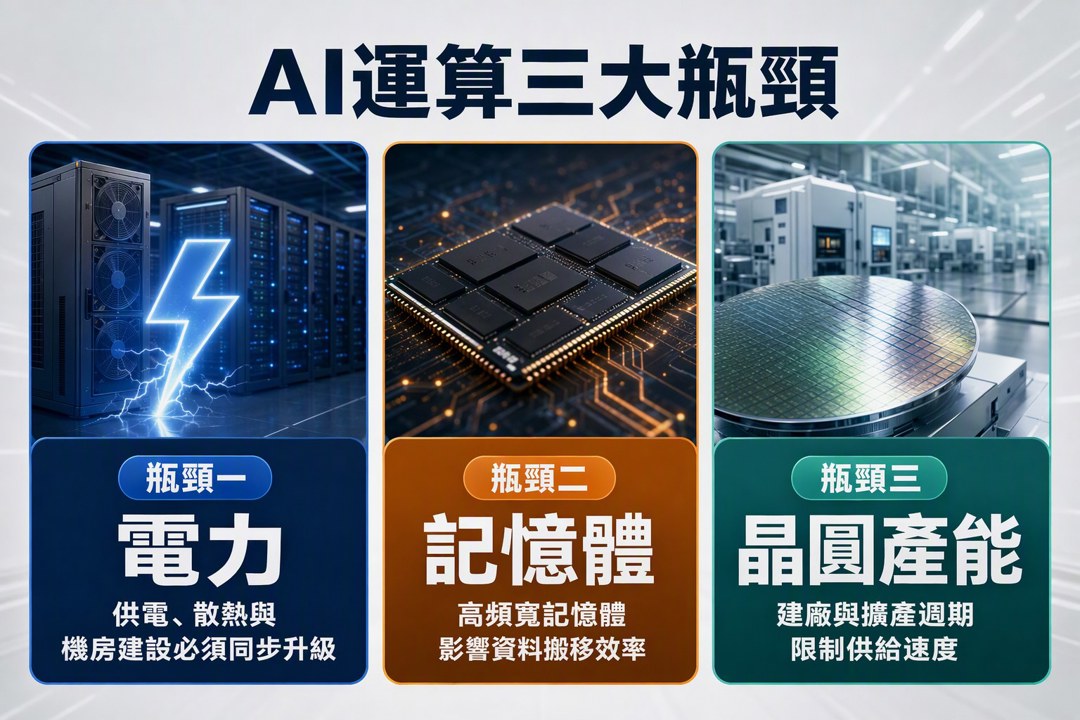
季辛格點出的三項限制,分別是電力、記憶體與晶圓廠產能。這些環節都需要長時間建設,也無法依照運算需求等比例擴充。GPU出貨增加後,機房供電、散熱與資料傳輸若未同步升級,新增晶片也難以充分發揮效能。
先進封裝的功能,是把運算晶片與高頻寬記憶體放進更緊密的系統,改善資料搬移效率。光學互連則利用光訊號傳輸資料,目標是降低高速連線的耗電與延遲。兩項技術共同處理的課題,都是讓更多運算單元在有限能源與空間內有效協作。
這也說明AI硬體機會將從GPU延伸至封裝、記憶體與光通訊。系統瓶頸會決定資本支出流向。當電力與互連逐漸成為限制,雲端業者的預算配置便可能增加在網路、光學元件、散熱與供電設備上的比重。
二十年擴張判斷仍需接受資本報酬率檢驗
面對AI泡沫疑慮,季辛格預期相關產業將進入長達20年以上的擴張週期。他把短期市場修正比喻為釋放壓力的小型地震,認為價格波動有助於清理過度樂觀的預期。
二十年週期屬於長期方向判斷,無法直接推導每一季訂單或股價表現。硬體需求能否延續,仍取決於雲端業者資本支出、AI服務收入、資料中心上線速度,以及運算成本下降後能否帶出更多應用。技術需求與投資報酬率必須同步改善,擴產計畫才有條件持續。
目前可以確認的是,AI運算正在提高硬體系統的複雜度,也把瓶頸推向電力、記憶體、先進封裝與光學互連。台灣供應鏈具備速度與量產優勢,後續觀察焦點將落在產能擴張能否跟上需求,以及新增基礎建設能否轉化為可持續的營收與現金流。
關於作者

1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
3
【籌碼K線 1月登入禮】官股狂買股(2)
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
10/27 主動式ETF共識|聯亞5家追買,弘塑漲卻遭大砍兩成
2hours ago
10/27 強棒旺旺來交易回顧|冠西電(2466)表現強勢
2hours ago
【00992A】10/27 操作日報|趁大跌狂買信驊與聯亞!
2hours ago
【00403A】10/27 操作日報|大砍聯電,資金轉向封測與AI
2hours ago
【00981A】10/27 操作日報|趁回檔大買半導體封測雙雄
2hours ago