




AI供應鏈迎兆美元支出,訂單能否轉成獲利?


雲端資本支出朝1.3兆美元推進,AI進入營收轉換期
大型雲端服務商(CSP)持續擴張AI基礎建設。市場預估其資本支出將從2025年的3,620億美元,增至2026年的7,630億美元,年增約111%;2027年更可能升至1.3兆美元,再成長約70%。
這組數字代表AI資料中心仍處於密集建置期,涵蓋運算晶片、記憶體、網路設備、電力與散熱系統。資本支出正逼近兆美元規模,供應鏈可取得的訂單池同步擴大,市場評價也開始要求營收、毛利率與現金流跟上投資速度。
後續財報需要回答兩個問題。雲端業者能否透過AI服務提高收入,以及需求能否從GPU擴散至記憶體、先進製程與半導體設備。前者決定雲端資本支出的持續性,後者影響半導體供應鏈的受惠廣度。
2026年外資轉向記憶體,HBM需求成為主要觀察點
截至2026年10月27日前一段交易期間,外資對台積電(2330)的賣超張數明顯收斂,資金同時流入力積電(6770)、華邦電(2344)與南亞科(2408)。這類籌碼變化反映市場開始提高對記憶體循環與AI需求外溢的關注。
高頻寬記憶體(HBM)是GPU與AI加速器旁的重要記憶體,負責提高資料傳輸速度。AI模型規模愈大,單一運算系統需要配置的記憶體容量與頻寬通常也會提高,因此HBM出貨進度、產品組合與價格走勢,會直接影響記憶體廠的營收品質。
外資買超只能反映當時的預期變化。記憶體族群能否形成較長的獲利週期,仍需觀察HBM供給、傳統DRAM報價及產能配置。若新增產能快速釋出,價格上行幅度可能受限;若AI伺服器需求持續吸收高階產能,產品組合改善便有機會延續。
2奈米GAA專案顯示ASIC需求向台系設計服務擴散
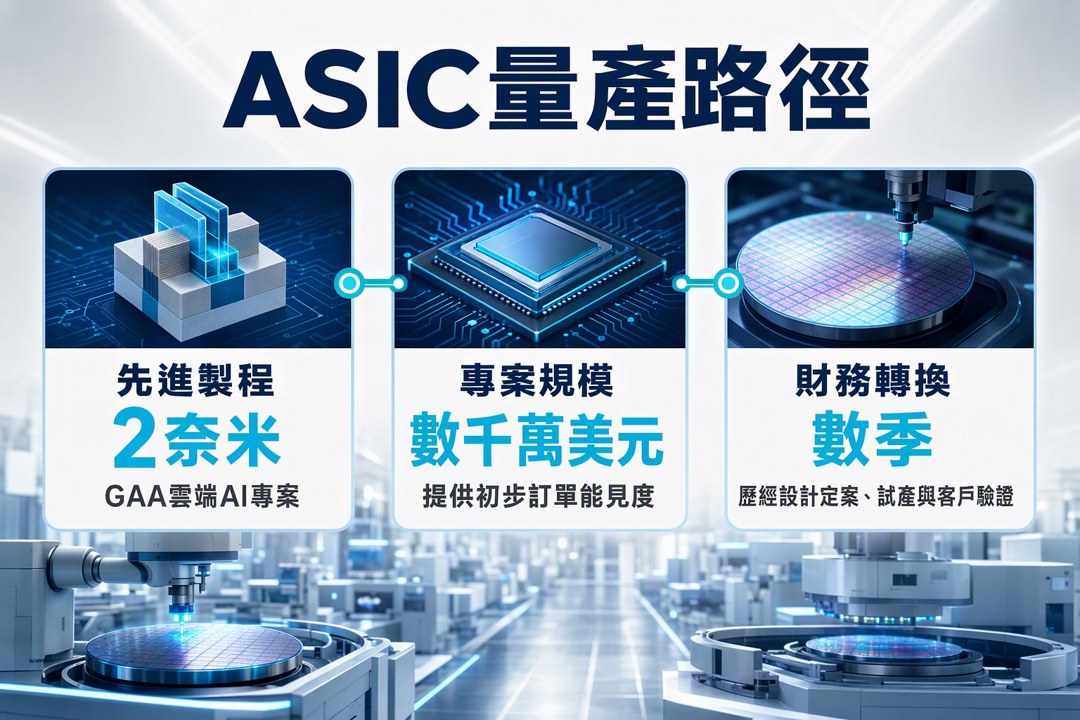
特殊應用晶片(ASIC)讓雲端業者依特定工作負載設計晶片,可用於控制成本、功耗與運算效率。智原(3035)透過三星與聯電(2303)等合作夥伴,取得美國客戶的2奈米環繞閘極(GAA)雲端AI專案,總金額達數千萬美元。
GAA是先進電晶體架構,有助於提升電流控制與能源效率。這筆專案顯示AI晶片需求已延伸至設計服務、矽智財整合與先進製程協作,也考驗台灣廠商管理跨晶圓代工平台及複雜設計流程的能力。
專案金額提供初步訂單能見度,後續營收仍取決於設計里程碑、驗證進度與量產時程。從專案收入走向量產收入,通常需要經歷設計定案、試產與客戶驗證,單一大案的財務貢獻可能跨越數季。
擷發科技則鎖定美國邊緣AI與無人機市場,並規劃赴那斯達克掛牌。邊緣AI是在裝置端完成部分推論,可降低延遲與資料傳輸需求。美國供應鏈政策調整帶來新的切入機會,軟硬體整合能力及客戶採用進度,將決定商機能否轉成穩定訂單。
功率半導體把AI之外的電力需求帶入供應鏈
資料中心之外,能源轉型也在推動功率半導體需求。光鼎(6226)由傳統LED封裝轉向絕緣閘雙極電晶體(IGBT)與碳化矽(SiC),相關產品已切入大型太陽能逆變器案場,並針對美國與印度市場採取原廠直接拓展策略。
IGBT與SiC主要負責電力轉換及控制。SiC具備耐高壓、耐高溫與低損耗特性,適合太陽能、儲能及高效率電力設備。綠能案場提供另一條成長路徑,也降低公司轉型完全依賴單一終端市場的風險。
這類轉型仍需檢查認證週期、量產良率與毛利率。進入大型案場代表產品取得應用機會,持續出貨則需要客戶驗證、成本競爭力與供貨穩定度共同配合。
供應鏈進入訂單、量產與獲利率的檢驗階段
從晶圓代工、記憶體、ASIC設計服務到功率半導體,AI與能源基礎建設已開始形成具體專案及產能需求。現階段證據可以確認投資規模擴張,也能看到需求朝高階零組件與製造端延伸。
後續判斷需要追蹤三組訊號:雲端業者資本支出是否維持、供應鏈訂單能否按期量產,以及營收成長能否同步改善毛利與現金流。兆美元支出只是需求起點,獲利轉換速度與供給擴張幅度,才會決定這一輪半導體景氣的持續時間。
關於作者

1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
3
【籌碼K線 1月登入禮】官股狂買股(2)
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
2026.10.27 期指實戰錄 - VVIP 限定
anhour ago
10/27 主動式ETF共識|聯亞5家追買,弘塑漲卻遭大砍兩成
3hours ago
10/27 強棒旺旺來交易回顧|冠西電(2466)表現強勢
3hours ago
【00992A】10/27 操作日報|趁大跌狂買信驊與聯亞!
3hours ago
【00403A】10/27 操作日報|大砍聯電,資金轉向封測與AI
3hours ago