




AI基建衝上千億美元,科技巨頭的獲利撐得住嗎?


Meta資本支出升至新量級,AI投資開始牽動財務結構
Meta第三季資本支出達349.1億美元,年增約八成。若單純年化,支出速度已接近1,400億美元,顯示大型科技公司正同步擴充運算、網路、儲存與資料中心。AI基建進入千億美元級競賽,單季金額已足以改變自由現金流、折舊費用與籌資安排。
Meta進一步把2026年資本支出下限調高至1,350億美元,並增設無投票權的C類普通股,保留後續籌資彈性。這項安排反映AI投資週期可能延續多年,資本配置也要跟著調整。市場接下來會持續檢查廣告與AI產品帶來的增量收入,能否追上折舊、電力及維運成本。
資金規模快速放大,也推升泡沫疑慮。市場傳出Anthropic的IPO估值上看2兆美元,顯示資本市場願意給生成式AI極高的遠期預期。估值傳聞只能反映資金熱度,商業模式仍需回到收入成長、推論成本與現金消耗速度。
企業AI成本要用任務總成本衡量
企業導入AI後,成本管理已從採購軟體授權,延伸到模型選擇、Token用量與工作流程設計。聯發科(2454)針對內部工程師使用的AI工具,依任務複雜度自動匹配模型及Token額度。簡單任務使用成本較低的模型,複雜任務再調用更高階算力。
OpenAI團隊提出的衡量方式,是計算完成一項任務所需的總成本。單一Token價格只能解釋部分支出;若高階模型可以減少重工、縮短工程時間或提升一次完成率,總成本仍可能下降。工作流程決定AI投資報酬率,模型價格只是其中一個變數。
這套方法也會影響企業軟體的獲利模式。AI功能使用越頻繁,推論成本越高,軟體公司需要在訂閱費、用量計價與毛利率之間取得平衡。企業客戶則會追蹤每項任務節省多少工時,以及錯誤率是否同步下降。
自研加速器擴大先進製程需求
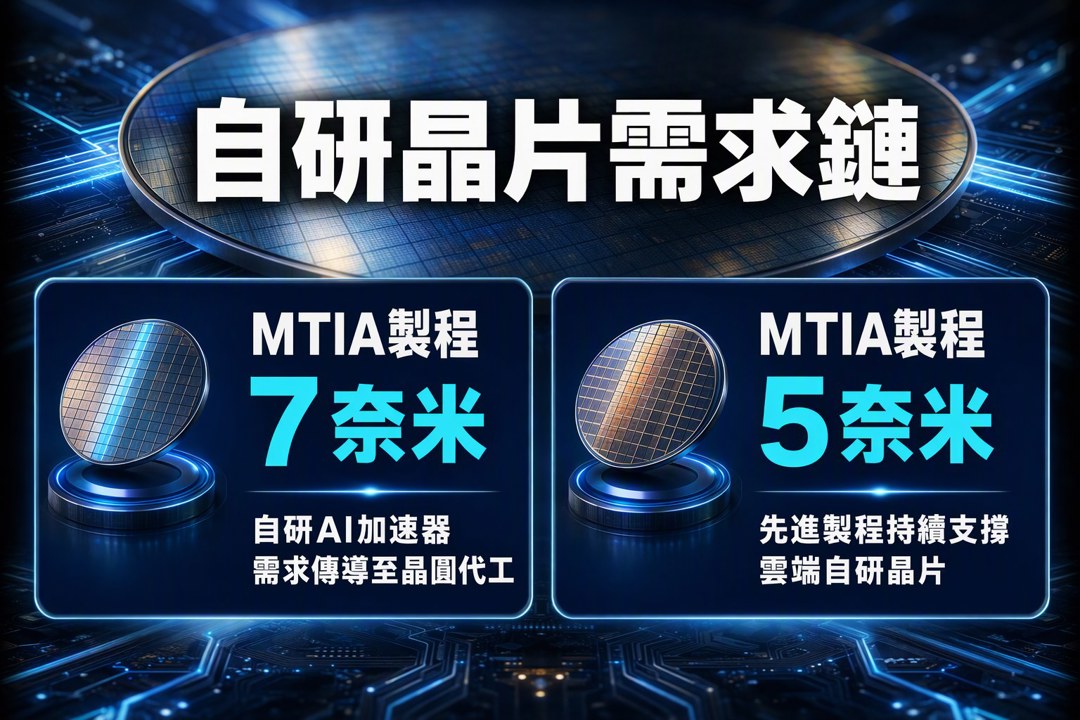
算力需求持續增加,Meta也透過自研MTIA系列AI加速器降低部分工作負載對外部晶片的依賴。MTIA採用台積電(2330)的7奈米與5奈米製程,代表雲端業者擴大自研晶片後,需求仍會傳導至晶圓代工、先進封裝與高速互連供應鏈。
大型雲端公司自研晶片,通常針對自家模型與資料中心環境最佳化。Nvidia等通用GPU保有軟體生態系與部署彈性,自研ASIC則有機會改善特定推論工作的成本及能源效率。GPU與自研ASIC將長期並存,比例會隨訓練、推論及代理型AI工作負載變化。
對台積電而言,客戶晶片架構分散並未削弱先進製程的重要性。只要總算力需求繼續擴張,雲端公司、GPU供應商與自研晶片團隊都需要製造產能。後續壓力會逐步延伸到封裝、記憶體、光通訊、散熱與電力供應。
Agentic AI拉高記憶體與基礎設施需求
2026年10月,美光與SK海力士股價曾出現波動,反映市場持續交易記憶體供需與資本支出預期。輝達執行長黃仁勳在GTC大會評估,2029年前記憶體出現供給過剩的機率偏低。這項看法建立在AI工作負載持續增加,以及單一系統需要更多高頻寬記憶體的前提上。
AI正從單次問答走向Agentic AI,也就是能拆解任務、呼叫工具並反覆執行的自主代理。一次任務可能產生多輪推論、讀取更多資料,並保留更長的上下文。代理型AI提高單一任務算力密度,記憶體容量、頻寬及資料中心網路都會承受更高負載。
供給展望仍取決於需求成長與擴產紀律。若記憶體廠同時大幅提高產能,或企業AI專案的使用率低於預期,供需仍可能轉鬆。科技巨頭還要同時處理資安治理、模型權限、電力取得與財務槓桿。AI基建長週期已逐漸成形,後續判斷要持續比對算力使用率、AI收入、折舊增幅與自由現金流,確認高額資本支出能否轉成可持續的獲利。
關於作者

威瑞森(VZ)上修全年指引,逾30億美元光纖合約能補上營收缺口嗎?
四大雲端廠資本支出衝破7,000億美元,英業達(2356)毛利率撐得起擴產嗎?
AI投資一路燒到2028年,半導體重估會先落在哪些環節?
- 更多文章
1
【籌碼K線 1月登入禮】籌碼集中股(4)
2
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
3
【籌碼K線 1月登入禮】官股狂買股(2)
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
【產業戰報】1026假日不休息隊長當週盤勢解析
9minutes ago
英業達(2356)手握ASIC大單,料況改善+新產能助營運升溫!
3hours ago
1026【AI大數據超級Excel表】VIP 專屬
3hours ago
2026.10.25 選股一點通手把手帶你盤後做功課
aday ago
2026/10/19~10/22 大盤週報
2026-10-25 21:35
收藏內容 讓好文不錯過

