




聯發科(2454)第三季營收創高,10月30日法說會能否穩住毛利率?


第三季營收創新高,旗艦手機晶片拉貨提供主要支撐
聯發科技(2454)今年第三季合併營收達1,680.57億元,季增10.43%、年增18.27%,創下歷史新高,也超越原先財測上緣。季增與年增同步加速,反映旗艦手機晶片拉貨及通訊需求,在第三季都提供了實質貢獻。
這組數字確認聯發科技的手機晶片業務仍有成長能力。高階產品占比提升,也有助於公司擴大旗艦市場的影響力。接下來的觀察將從營收規模轉向獲利品質,尤其是先進製程成本、產品組合與毛利率之間的變化。
第三季營收超越財測上緣,代表短期需求優於公司先前設定。不過,完整財報尚未公布,營收創高能轉化多少營業利益與每股盈餘,仍要等10月30日法說會確認。
股價自9月底高點回落,法人調節壓過財報預期
基本面數字走高,股價在今年9月底至10月21日這段期間承受明顯壓力。聯發科技今年10月21日逆勢收在4,140元,較9月底波段高點回落逾24%,外資等法人持續調節,是這段修正的重要背景。
營收成長與籌碼調節同時存在。股價回落可以反映市場預期降溫與持股重新配置,單靠跌幅無法推導估值高低。市場目前還在等待第三季獲利、毛利率及明年出貨展望,這些數據將影響法人是否重新調整營運模型。
短線股價與單季營收出現落差,也說明市場已經把焦點放到下一階段。若先進製程帶來較高成本,或AI專案認列速度低於原先預期,即使營收維持成長,獲利預估仍可能遭到調整。
2奈米手機晶片與資料中心ASIC形成雙軌布局
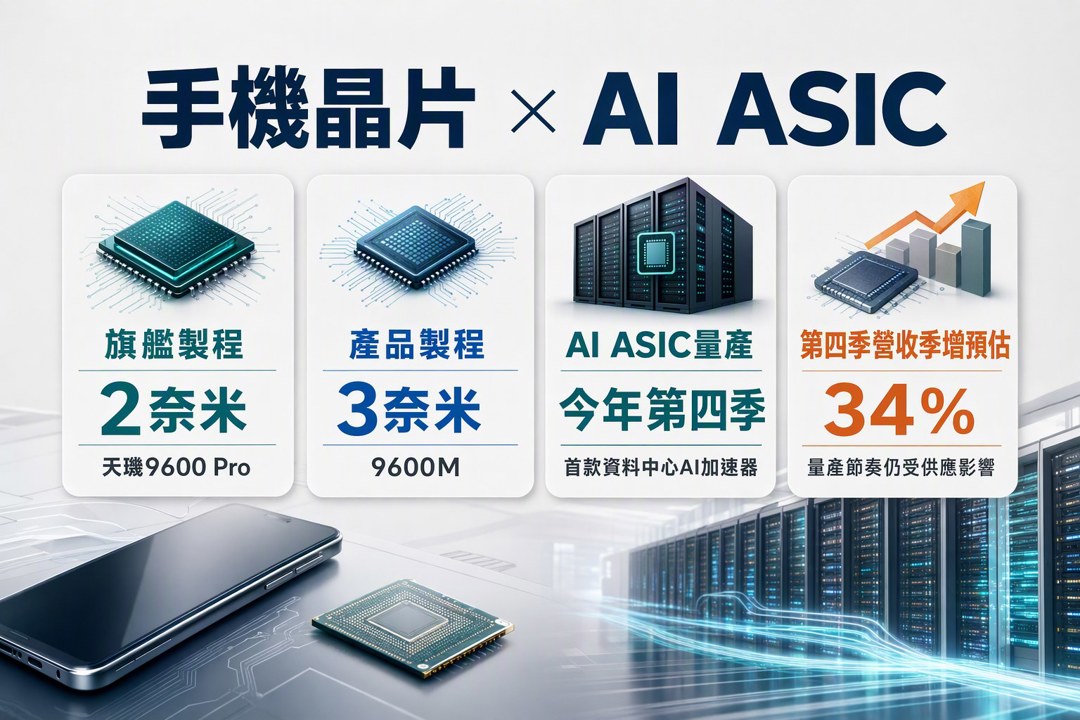
產品端的進度分成智慧型手機與資料中心兩條路線。採用台積電(2330)2奈米製程的天璣9600 Pro,以及採用3奈米製程的9600M已經問世,目標是擴大聯發科技在高階手機市場的產品覆蓋。
另一條路線是資料中心AI加速器ASIC,也就是依照特定客戶需求設計的客製晶片。聯發科技首款資料中心AI加速器ASIC預計於今年第四季量產,這項業務讓公司的成長來源逐步延伸到AI基礎建設。
ASIC量產時程出現微調。部分專案受到零組件與先進封裝產能影響,法人因此將第四季營收季增率預估下修至34%,並預估今年相關營收可能略低於20億美元。這代表AI業務仍在放量階段,量產節奏與營收認列時間需要分開檢視。
34%的季增預估依舊代表可觀成長,只是較早期預期有所降溫。長線正向判斷目前仍由客製晶片需求支撐,短期變數集中在封裝產能、零組件供應,以及專案何時完成量產與認列。
10月30日法說會將補齊毛利率與明年出貨線索
聯發科技將於今年10月30日召開法說會,市場將取得第三季獲利、毛利率及明年出貨展望。這三項資訊分別對應目前最需要確認的獲利品質、先進製程成本,以及手機與AI業務的成長延續性。
先進製程有助於提升效能與強化高階產品競爭力,也伴隨較高晶圓成本。若高階手機晶片的產品組合改善足以吸收成本,營收創高對獲利的傳導會更完整;若成本上升速度較快,毛利率便可能承受壓力。
AI業務的實際營收貢獻同樣需要具體數字支持。量產啟動、出貨增加與營收認列可能落在不同時間點,法說會若能交代專案進度、明年出貨節奏及產能限制,市場才能重新校準AI ASIC的成長斜率。
目前可確認的方向,是旗艦手機晶片仍有需求支撐,資料中心ASIC也已接近量產階段。股價修正反映法人籌碼與專案時程疑慮;10月30日後的判斷,將取決於毛利率能否守住、ASIC貢獻何時擴大,以及明年出貨展望能否支撐雙軌成長。
關於作者

1
【籌碼K線 1月登入禮】籌碼集中股(4)
2
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
3
【籌碼K線 1月登入禮】官股狂買股(2)
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
英業達(2356)手握ASIC大單,料況改善+新產能助營運升溫!
2hours ago
1026【AI大數據超級Excel表】VIP 專屬
2hours ago
2026.10.25 選股一點通手把手帶你盤後做功課
aday ago
2026/10/19~10/22 大盤週報
aday ago
🔥台股回檔近4,000點!強勢股30→15檔,3檔逆勢走強
2026-10-25 14:59
收藏內容 讓好文不錯過

