


美股下週財報與就業數據密集登場,科技股波動會先放大嗎?


波動率、財報與IPO先替下週市場暖身
9月28日起,美股將密集迎來財報、AI活動、通膨與就業數據。單一事件各自影響特定公司,數據公布時間高度集中,可能同步改變利率預期與科技股風險偏好,盤中波動也容易放大。
截至今年9月26日,Sandisk(SNDK)與uniQure(QURE)的選擇權隱含波動率明顯升高,代表交易員預期短期股價振幅擴大。14天相對強弱指標方面,Greenland Energy(GLND)、Grail(GRAL)與GameStop(GME)進入超買區,Newcleo(NWCL)與MGE Energy(MGEE)落入超賣區。這類技術指標反映交易擁擠程度,無法單獨判斷後續方向。
Serve Robotics(SERV)與Quantum Computing(QUBT)截至今年9月26日仍有偏高的空單餘額。高空單可能放大利多出現後的回補力道,也可能反映市場對營運與評價的疑慮,兩種力量會讓股價對消息更加敏感。
企業端由Jefferies Financial(JEF)與Vail Resorts(MTN)公布業績,Keurig Dr Pepper(KDP)、Mondelez International(MDLZ)、Philip Morris(PM)及Nucor(NUE)則進入除息日。除息造成的價格調整屬機械性因素,解讀單日跌幅時需要將股息影響拆開。
IPO市場也有新供給。智慧戒指公司Oura(OURA)預計發行5,000萬股,定價區間為40至44美元,募資規模約20億至22億美元;Accelevation(ACCV)也將掛牌。Oura的定價與認購狀況,可用來觀察市場對消費科技、穿戴裝置與成長型新股的承接意願。
AI政策與資料基礎設施活動密集登場
川普預計與美國眾議院議長及科技公司執行長會面,討論人工智慧發展。政策討論可能涉及AI投資環境與產業方向,但會議本身仍屬早期訊號,後續需要看到具體政策、預算或行政措施。
OpenAI開發者大會DevDay也將登場,執行長阿特曼將發表開幕演說。市場關注範圍可能涵蓋模型能力、開發工具與Agent應用。對軟體公司而言,觀察焦點包括API使用量、企業採用速度,以及AI功能能否轉成可持續收入。
為期三天的NetApp(NTAP)論壇將聚焦資料基礎設施與AI雲端策略,輝達(NVDA)高層也會參與。AI算力需要資料管理配合,因此活動內容若觸及儲存架構、混合雲部署與企業資料治理,將有助於檢查企業AI投資目前走到哪一個階段。
RBC資本市場全球通訊基礎設施論壇與摩根大通軟體論壇同步舉行,讓市場能從網路設備、雲端架構與軟體支出三個環節交叉觀察。羅仕醫療保健機會論壇則提供另一個產業面向。TotalEnergies(TTE)將舉辦投資人日,能源配置與資本支出方向也可能帶來個股催化劑。
嘉年華遊輪(CCL)與CarMax(KMX)將公布財報。Alaska Air(ALK)、新思科技(SNPS)、Brookfield Infrastructure Partners(BIP)、Novartis(NVS)、MongoDB(MDB)、AstraZeneca(AZN)、Volkswagen(VLKAF)及General Mills(GIS)另有投資人活動。全球博彩博覽會則邀請MGM Resorts(MGM)、Caesars Entertainment(CZR)與Wynn Resorts(WYNN)管理層分享產業展望。
美光財報與PCE共同牽動科技股評價
美光(MU)、Jabil(JBL)與Conagra Brands(CAG)將發布財報。美光位於記憶體供應鏈,財報可提供需求、價格與庫存變化的線索;Jabil則能補充電子製造與企業硬體需求。兩家公司提供的展望,會影響市場對AI伺服器及相關供應鏈延續性的判讀。
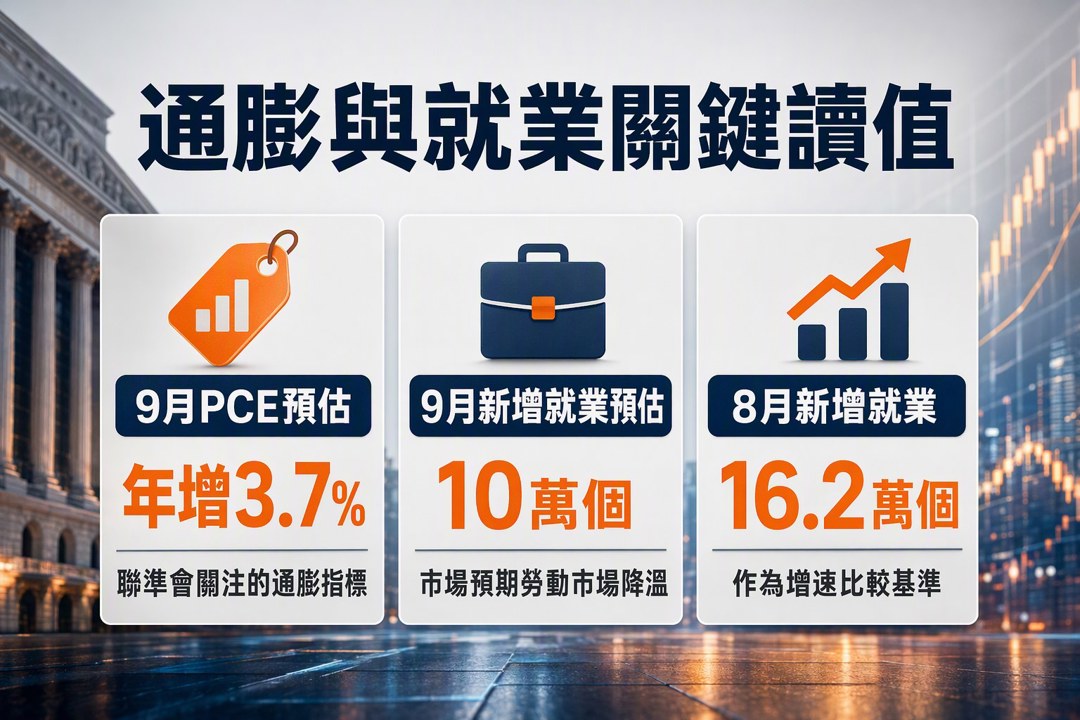
總體面將公布9月個人消費支出物價指數,市場預估報告中的總體讀值年增3.7%。PCE是聯準會高度關注的通膨指標,若讀值高於預期,降息路徑可能再度承受壓力;若通膨降溫,長天期利率與成長股評價可望獲得支撐。
聯準會官員Barkin、Cook、Goolsbee及Kashkari也將發表談話。數據與官員表態同週出現,市場會比較兩者是否一致。利率預期的變化速度,可能比單一公司財報更直接影響高評價科技股的短線振幅。
美國政府資金原定於該時點到期,延期決議已將預算爭議推遲至12月11日。短期關門風險因此後移,年底前仍需追蹤國會協商。Cigna Group(CI)與慧與科技(HPE)同日舉辦投資人日,HPE對AI伺服器與企業基礎設施的說明尤其具有產業參考價值。
電動車交車與傳統車廠銷售檢查需求廣度
特斯拉(TSLA)、蔚來(NIO)、小鵬汽車(XPEV)、Rivian Automotive(RIVN)、理想汽車(LI)、Polestar Automotive(PSNY)及Lucid Group(LCID)將公布交車數據。市場可從交車增速、公司間差距與區域表現,判斷電動車需求是否集中於少數品牌。
General Motors(GM)、Ford Motor(F)與Toyota(TM)也將發布季度銷售報告。傳統車廠數據提供更廣泛的汽車需求基準,可協助區分電動車市場自身的競爭變化,以及整體消費環境的影響。
Accenture(ACN)、Nike(NKE)與McCormick(MKC)將揭露業績,分別涵蓋企業IT支出、消費品牌與民生消費。澳門每月博彩營收、重型卡車訂單、FBI槍枝背景審查,以及折扣券商每日平均交易量,也會補充旅遊、工業、消費與市場交易熱度。
Paramount Skydance(PSKY)收購Warner Bros. Discovery(WBD)的延遲費用開始計算,交易完成前,每天將增加700萬美元成本。每日700萬美元的延遲代價會逐步壓縮交易經濟效益,也提高市場對完成時程的敏感度。
Corteva(CTVA)則將種子與基因業務分拆成Vylor,原股東按比例取得新公司股票。分拆後兩家公司可分別配置資本與營運資源,後續觀察項目包括成本配置、管理層目標與獨立營運表現。
就業增速放緩幅度將影響聯準會路徑
美國勞工統計局將發布9月就業報告,市場預估新增10萬個工作機會,低於8月的16.2萬個。若新增就業接近預期,勞動市場將呈現降溫訊號;薪資、失業率與前期數據修正仍需一起評估。
就業明顯強於預期,可能支撐消費與企業需求,同時提高利率維持高檔的風險。就業大幅低於預期,則可能加快寬鬆預期,也會引發市場對經濟成長的疑慮。通膨與就業的組合,將決定下週波動偏向利率重估,或轉成獲利成長疑慮。
娛樂產業方面,Metallica將在拉斯維加斯Sphere(SPHR)展開駐場演出,替場館測試新的內容與營運模式。下週市場線索很多,判讀順序可聚焦在PCE與就業如何改變利率預期,再檢查美光、AI活動與汽車數據能否提供企業需求仍具韌性的證據。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

