


輝達(NVDA)握高階GPU底座,但亞洲AI市場最後贏家為何不是單看晶片


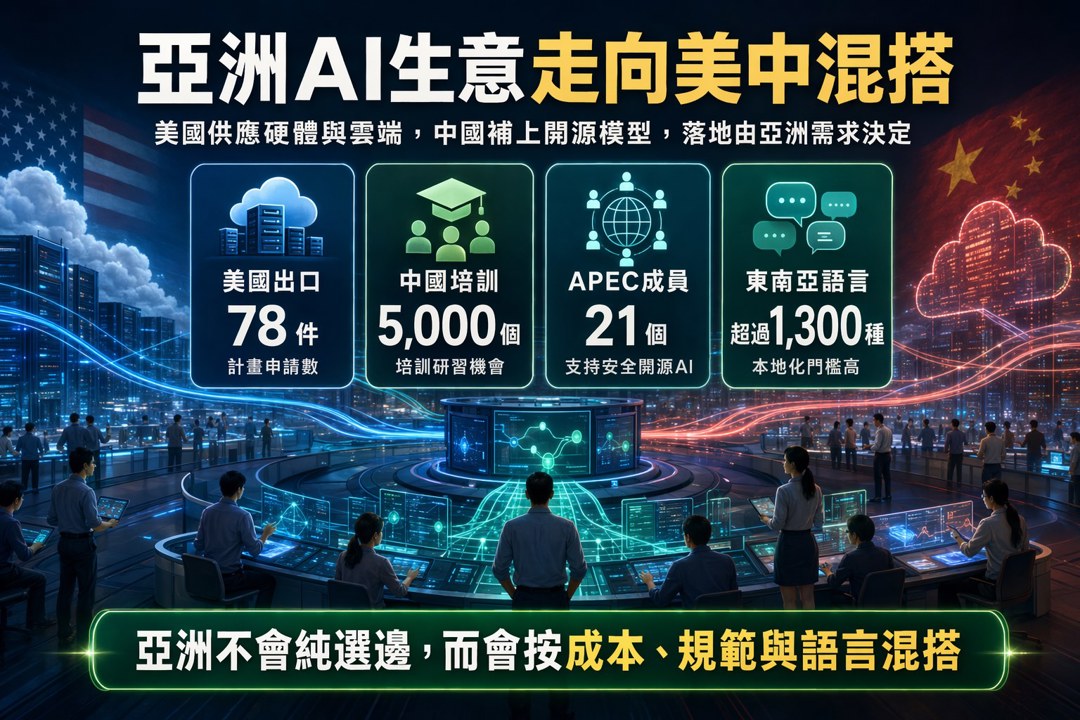
美中 AI 角力,最後在亞洲變成「混搭版」生意
美中人工智慧這場戰爭,表面上是在比晶片、比模型、比誰掌握標準制定權;但真正落地到亞洲市場後,你會發現它更像一場不得不合作的混血實驗。美國想靠完整技術堆疊與出口管制守住主導權,中國則用低成本開源模型和 AI 外交去搶新興市場。兩邊都想吃下亞洲,但亞洲的現實是:多語言、在地化、預算有限,最後往往逼著各國把美中技術放在同一套系統裡一起用。
美國的打法:全套供應鏈,但卡在管制與節奏
美方的策略其實很清楚,就是不讓中國成為亞洲、甚至全球的主力 AI 供應商。
從高階 GPU、雲端平台,到前沿模型與應用,美國手上握的是一整條技術河流:像 Nvidia(NVDA) 的晶片、Microsoft(MSFT) 與 Alphabet(GOOGL) 的雲端與平台能力,理論上可以端出「一條龍」方案。
但問題也很明顯:出口管制、審查制度、合規流程,都在拖慢美國把技術推向亞洲的速度。
以今年在中國成都舉行的 APEC 數位周來看,美國的存在感其實比外界想像低。原本被視為美國 AI 出口制度關鍵支柱之一的 American AI Exports Program,到目前只收到 78 件申請,和當初預期有落差。美國商務部官員 Bill Guidera 雖然在會場強調,亞洲買家可以自由選擇完整美系 AI 技術堆疊,或只採用部分方案,還把這稱作是美國 AI 安全與實力的「精巧設計」,但現場真正擺攤的美企其實不多。
更微妙的是,出現在展區的 Google(GOOGL) 和 Meta(META),主打的也不是現在最火的大語言模型,而是像分子 AI 系統 AlphaFold、以及協助中小企業的 AI 應用。老實說,這種打法比較像「穩健型布陣」,而不是正面重壓。
而且截至 2026-07-30,市場也看到美股相關科技權值股當天表現並不強,NVDA -3.55%、MSFT -0.71%、META -1.31%、GOOGL +0.9%,很像在提醒大家:技術很強,不代表資本市場永遠買單。
中國的打法:開源、低成本、再加一點 AI 外交
北京這邊的策略就比較像「關羽帶兵,講究快、狠、還要有穿透力」。
在上海世界人工智慧大會上,習近平直接端出 AI 外交牌:未來要提供 5,000 個 AI 培訓與研習機會,並和東南亞等地建立 AI 應用合作中心。接著,副總理 張國清 又在 APEC 數位周上主打技術標準共建,還要推廣以開源為主、開權重釋出的中國大模型。
這一手的重點不是炫技,而是降低進入門檻。對很多資本有限、但又想保有技術主權的新興亞洲經濟體來說,開源模型的吸引力非常直接:便宜、彈性高、能改、能控、還比較不怕被單一供應商綁死。
APEC 21 個成員經濟體最後也都同意支持「具強安全保障的開源 AI」。這對北京來說不是小事,因為它等於替中國的開源策略拿到某種區域級合法性。
Counterpoint Research 分析師 Wei Sun 的觀點就很到位:這種共識,對新興亞洲市場尤其有吸引力,因為他們既想要 AI 能力,又不想把整個數位命脈都交出去。
中國企業也很懂怎麼把這套話術做成可展示的方案。像 Tencent(騰訊) 就在會上秀出自家大模型 混元,以及泰國雲端專案,主打的就是成本更低、部署更靈活,直接對標美系封閉模型和昂貴雲端服務。
亞洲不是選邊站,而是被迫走向「混搭」
但如果把亞洲直接看成美中二分法,其實太粗糙了。
真正的現場比較像:大家都知道不能完全站隊,所以最後只能做混合配置。
東南亞尤其明顯。區內語言超過 1,300 種,這種語言碎片化程度,意味著不管是美國模型還是中國模型,只要不做大幅本地化,落地效果都會很有限。這就像你拿一套標準化模組去打長坂坡,結果地形根本不給你照劇本走。
新創公司 Votee AI 執行長 Pak-Sun Ting 透露,很多政府專案現在都在砸「以十億美元計」的預算,去做本地語言 AI。實務上,訓練階段大量用 Nvidia(NVDA) 晶片,但到了推論部署,又會混用其他供應商;模型部分更常見混搭策略,例如他們在做廣東話模型時,就有部分採用阿里巴巴開源模型 Qwen 的權重。
這種組合越來越像亞洲 AI 的標準答案:
- 晶片偏美系
- 模型偏開源
- 部署看成本與合規
- 最後一定要能本地化
換句話說,美國的高階 GPU 仍是底座,中國的開源模型則成為降低成本、掌控程式碼的重要拼圖。兩邊都不是完全替代關係,而是同一個系統中的不同層級。
美國雖握源頭,但未必能控制最後一里路
華府雖然在技術源頭上有優勢,但真正的風險是:AI 服務怎麼落地,未必由美國說了算。
近期南韓就已經很積極扮演橋樑角色。首爾舉辦 AI 高峰會時,南韓總統親自會晤 OpenAI 執行長 Sam Altman、Anthropic 共同創辦人 Dario Amodei,以及 Nvidia 執行長 Jensen Huang,目標很明確:把韓國打造成連接美系前沿模型與亞洲市場的樞紐。
這代表什麼?代表美國掌握技術源頭沒錯,但亞洲各國真正想要的,是可以在本地跑、能符合政策、還能解決語言問題的產品。源頭是美國的,落地的樣子卻未必是美國版。
投資人要看的,不是誰嘴比較硬,而是誰能把方案做完整
EIU 經濟學家 Yue Su 的判斷很關鍵:美中在 AI 領域再怎麼競爭,最終也很難完全脫鉤。
原因很簡單——美國有高端 GPU 和雲服務,中國有開源模型和低成本替代方案,最後多半會在同一套架構裡共存。
對投資人來說,這場仗的重點不是單看誰聲量大,而是看誰能在政策限制下持續提供可整合、可合規、又能本地化的完整方案。
我會拆成三個觀察:
美系供應商的關鍵不只在出貨量,而在方案整合能力
像 Nvidia、Microsoft、Alphabet 未來在亞洲的成長,不能只看晶片或雲端賣多少,而是看能不能在合規前提下,把產品包成可落地的整套服務。中國開源模型有成本優勢,但信任問題仍是硬傷
尤其在政府專案、關鍵基礎建設、敏感資料應用上,國際信任與安全審查還是很大的門檻。亞洲市場會持續走向混搭,不太可能純粹選邊
真正有競爭力的廠商,會是那些能跟對手共存,甚至在對手技術之上再疊加一層價值的人。
結論:這不是美中二選一,而是亞洲自己在搭系統
這場 AI 競賽沒有明確終點線,也不太可能有哪一方獨跑到底。
美國想守住技術主導,中國想用低成本和開源擴張影響力,但亞洲的現實是:語言很多、制度很多、預算有限、需求很在地,所以最終形成的不是純美系,也不是純中系,而是「美中混血 AI」。
真正的考題,不是亞洲要選哪一邊,而是要怎麼在大國競爭的夾縫裡,建立既安全、又符合本地需求的 AI 基礎設施。
接下來幾年,APEC 這類多邊平台在標準制定、開源規範、安全框架上的走向,會直接決定這場混血實驗到底是紅利,還是新的依賴與風險。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
anhour ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
2hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
2hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
2hours ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
2hours ago
收藏內容 讓好文不錯過

