


降息後資金重估成長股,誰能用營收與獲利撐住高估值?


Guidewire財報過關,2027財年指引引爆估值修正
Guidewire Software(GWRE)公布2026財年第四季非GAAP每股盈餘0.99美元,高於市場預估的0.94美元;營收4.11億美元,也略優於預期。單看當季成績,保險雲端軟體業務仍有韌性。
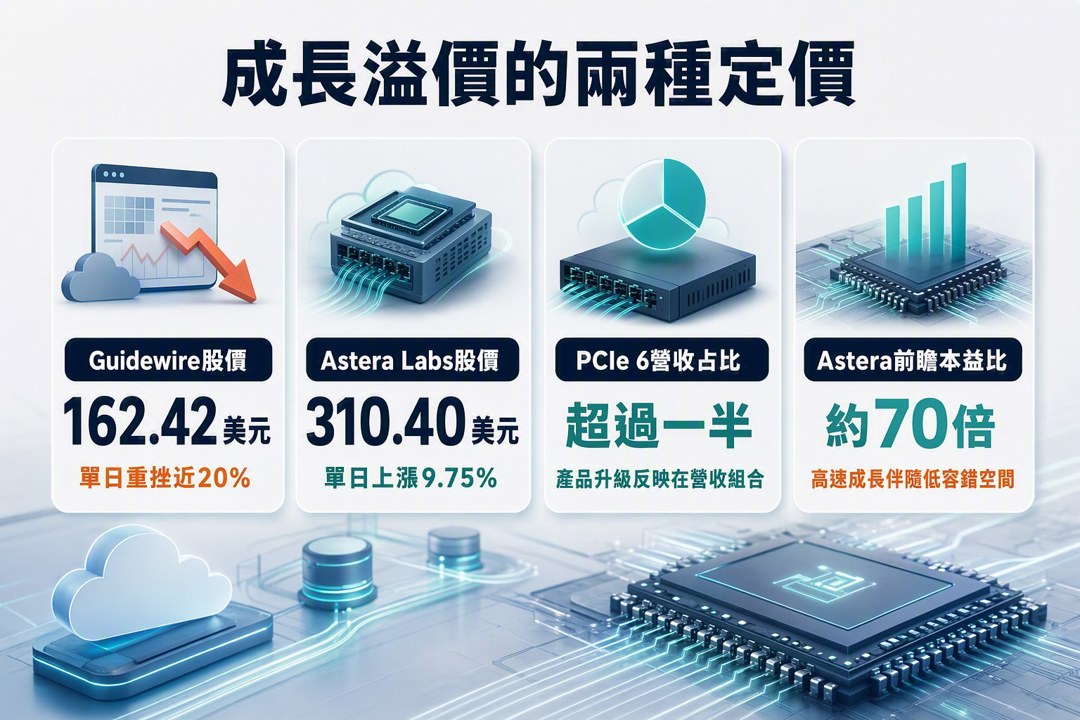
市場把注意力放在2027財年。公司提出的年度經常性收入(ARR)指引大致貼近共識,卻低於部分買方原先期待。符合共識已經無法支撐溢價。今年(2026年)9月4日,Guidewire股價從前一交易日的202.86美元跌至162.42美元,單日重挫近20%;成交量約470萬股,接近近一個月均量四倍。
Guidewire正把營收組合移往雲端訂閱與技術支援,傳統授權收入則隨客戶移轉而下降。這種轉型有助提高收入穩定度與客戶黏著度,短期仍會面臨認列節奏改變。新AI原生產品能貢獻多少ARR,目前也缺少足夠能見度。
Caffital Research與Kenio Fontes維持持有或中立評價。他們肯定Guidewire在保險軟體市場的地位,以及客戶更換核心系統的高成本;成長指引趨緩與偏高估值同時壓縮安全邊際。這次跌幅反映市場重新調整未來增速假設,單季營收超預期提供的保護有限。
Astera Labs靠PCIe 6與AI交換器守住成長溢價
Astera Labs(ALAB)處於另一種估值狀態。今年(2026年)9月4日,公司股價上漲9.75%,收在310.40美元,成交量約為平常的1.6倍。此前一個月股價仍累積雙位數跌幅,短線波動沒有消失。
第二季營收達3.924億美元,季增與年增均維持成長。PCIe 6產品已貢獻超過一半營收,Scorpio AI Fabric Switch與Aries Retimer則受惠於雲端服務商及資料中心擴充。產品升級已經反映在營收組合,讓投資人願意繼續給予AI基礎設施溢價。
Quantryon Capital、The Asian Investor與Pythia Research均偏多看待Astera Labs。他們預期Scorpio產品線可擴大公司服務市場,讓公司從retimer供應商延伸至更完整的AI資料傳輸與連線平台。
代價是約70倍的前瞻本益比。這種估值容得下高速成長,容錯空間則很窄。未來幾季需要持續交出產品里程碑、客戶採用與獲利成長;超大型雲端業者若下修資本支出,營收預期與估值倍數可能一起收縮。Guidewire與Astera Labs的股價差異,也呈現市場對成長能見度的嚴格分級。
Beyond Meat的反向拆股救得了掛牌,救不了獲利能力
成長溢價的篩選也延伸到消費股。Beyond Meat(BYND)連跌七個交易日後,在今年(2026年)9月4日反彈4.61%,收在11.79美元。從8月底至當時,市值仍蒸發約20%;2026年初至9月4日累計跌幅接近55%,同期大盤約上漲13%。
Seeking Alpha量化評級給予1.05分,落在強烈賣出區間。美國市場營收持續下滑、毛利率偏薄與定價能力不足,三項問題彼此牽動。銷量弱會提高產能利用率壓力,促銷又會侵蝕毛利,品牌熱度很難轉成穩定現金流。
公司今年8月初執行1比30反向拆股,藉此拉高每股價格並維持那斯達克掛牌資格。反向拆股只改變股數與報價,產品需求、單位經濟與資產負債表仍由營運決定。早期植物肉熱潮曾帶來很高的成長期待,如今市場按照收入與利潤重新計價。
Oxford Industries顯示同集團品牌也會走向分化
Oxford Industries(OXM)第二季營收3.944億美元,年減2.2%,大致符合預期;非GAAP每股盈餘1.34美元,略高於市場估計。管理層仍下修全年營收與獲利指引,顯示單季獲利優於預期,無法抵銷後續需求與庫存壓力。
Lilly Pulitzer把較多庫存配置到高價產品,入門價格帶因此縮減。需求轉弱後,公司面臨更高促銷壓力,也暴露產品組合與客群承受度之間的落差。Tommy Bahama採取較謹慎的選品策略,加上佛州等核心市場回溫,營運相對穩健。
同一個集團、相近的總體環境,品牌結果仍可差很多。定價帶與庫存配置直接影響毛利。消費股分析若只看合併營收,容易漏掉品牌層級的折扣幅度、庫存週轉及客群變化。
利率下降推動資金找收益,也提高成長股的交卷標準
美國聯準會在2025年三度降息後,聯邦基金利率上限從4.50%降至3.75%。新發定存與短天期公債殖利率跟著回落,固定收益投資人開始承受再投資風險。
以50萬美元建立5%定存梯為例,到期資金若只能用約4%續作,每年利息收入會減少約5,000美元。部分資金可能因此提高股票或其他風險資產配置,成長股也會得到額外需求。利率下降提供估值支撐,企業仍需用營收、獲利與現金流守住倍數。
我會把這輪估值篩選拆成三項檢查。AI硬體要看雲端資本支出、產品世代轉換與客戶採用;企業軟體要看ARR增速、雲端移轉節奏與AI產品貢獻;消費品牌要看定價能力、毛利率與庫存週轉。高倍數需要連續兌現來維持。
Astera Labs目前握有較強的營收與產品證據,70倍前瞻本益比仍把風險放得很大。Guidewire擁有高黏著度與穩固產業位置,短期增速能見度拖累估值。Beyond Meat與Oxford Industries則提醒市場,品牌故事終究要回到需求、毛利與現金流。後續判斷將取決於這些營運指標能否連續改善,單日反彈或暴跌只能呈現當下預期的調整幅度。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
5minutes ago
上班族型交易者-起漲週風箏 策略文
21minutes ago
2026.10.16 期指實戰錄 - VVIP 限定
40minutes ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
2hours ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
3hours ago
收藏內容 讓好文不錯過

