


AI帶大企業資安預算,平台商高估值撐得住嗎?


AI部署擴大攻擊面,資安支出升級為必要預算
AI系統進入企業流程後,網路安全的防禦範圍同步擴張。自主代理能自行呼叫工具、存取資料與執行任務,模型治理則牽涉權限、資料外洩與合規責任。傳統終端防護只能處理其中一部分,企業還得補上身分驗證、雲端環境、模型監控與事件回應。
截至今年9月17日,市場對網安產業的主要期待,建立在兩股力量上。第一股來自新增的AI攻擊面,第二股來自企業整併資安供應商。資安支出逐漸成為維持關鍵業務的固定成本,採購預算也開始往功能完整的平台集中。
這種採購變化很像大型軍團整編。企業希望單一指揮系統可以統整情報、守備與反擊,降低工具彼此無法連動的風險。供應商整併正在改寫競爭規則,產品數量多寡已經缺乏足夠解釋力,跨產品資料與工作流程的整合能力更具影響力。
平台商承接增量預算,單一產品公司承受替代壓力
綜合型資安平台可以把預防、偵測與回應放進同一套架構,也能減少企業管理多家供應商的成本。平台商因此較有機會承接新增預算,並透過交叉銷售提高單一客戶貢獻。
這波需求很難讓整個網安族群平均受惠。企業若縮減供應商數量,原有的單點工具就得證明自身功能具有高度差異化,或能順利接入大型平台。欠缺身分驗證、合規管理與跨環境整合能力的小型業者,續約與新客戶取得都可能承壓。
Wedbush對AI原生平台供應商抱持樂觀看法。AI原生平台指產品設計從一開始便大量使用AI進行偵測、自動分類與回應。相較之下,獨立漏洞管理供應商面臨較保守的評價,反映企業採購範圍正在從單一漏洞工具延伸至完整攻防流程。
派拓網路與CrowdStrike站在平台整合前排
派拓網路(PANW)與CrowdStrike(CRWD)被分析師列為AI需求與平台整合的主要受惠者。兩家公司都有強勁的經常性營收模式,也就是訂閱與續約收入占有重要地位。這類收入能提高營運能見度,並讓平台擴充功能後更容易向既有客戶銷售。
派拓網路的優勢來自產品線廣度,CrowdStrike則從端點安全與威脅情報持續向外擴張。兩家公司能否維持高成長,後續要看平台採用速度、續約表現與交叉銷售成果。經常性營收提供能見度,平台滲透率則決定成長能延續多久。
SentinelOne(S)、Fortinet(FTNT)、Zscaler(ZS)與Netskope(NTSK)同樣受到市場關注。各家公司切入點涵蓋端點、網路設備與雲端存取,受惠程度仍會受到產品完整度、客戶規模及銷售效率影響。網安預算增加提供產業順風,競爭位置仍有明顯差距。
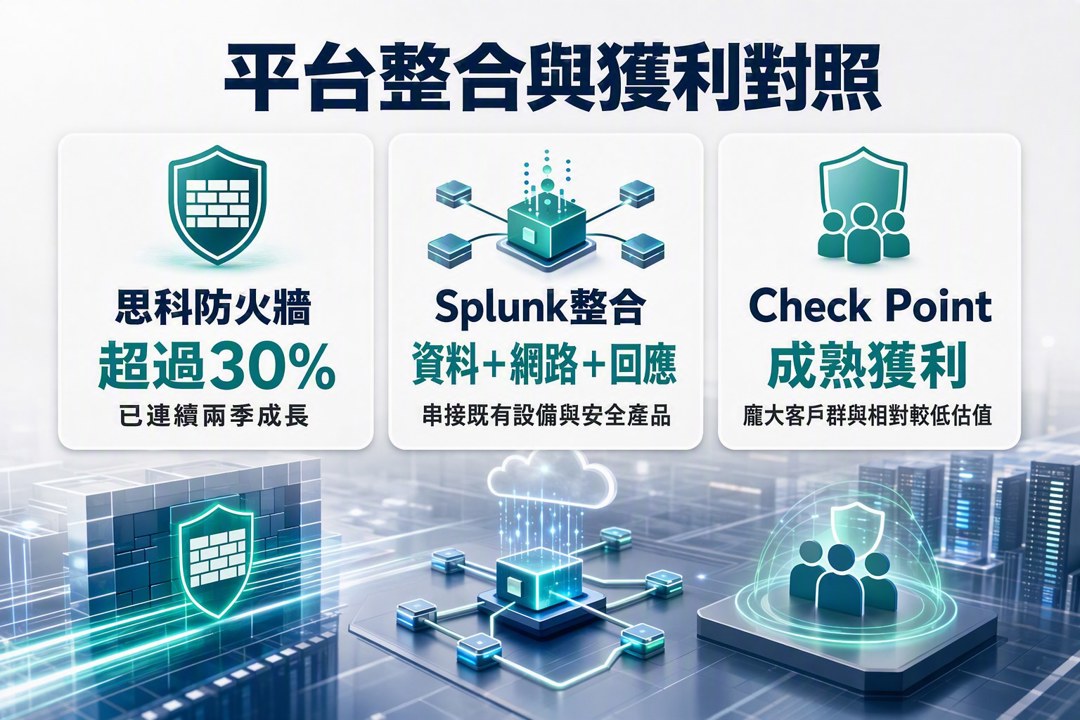
思科整合Splunk,Check Point提供成熟獲利對照
思科(CSCO)同時具備網路設備與安全產品,整合Splunk已成為近期策略主軸。Splunk擅長彙整與分析企業機器資料,若能與思科既有網路設備及安全產品串接,便有機會形成涵蓋資料、網路與事件回應的完整方案。
思科管理層透露,防火牆業務已連續兩季成長超過30%。這項數據顯示既有大型客戶仍願意增加安全支出,也替Splunk整合提供交叉銷售基礎。阿聯酋資料中心專案則呈現另一層需求:AI基礎設施的設計開始納入地緣政治、資料主權與實體安全,思科也是該專案合作夥伴之一。
Check Point(CHKP)代表成熟資安供應商的另一種配置邏輯。公司擁有龐大客戶群、穩健獲利能力與相對較低估值,成長速度可能落後高成長平台商,價格波動與估值壓力也有不同樣貌。網安族群已形成明顯估值分層,高成長與成熟獲利各自對應不同風險。
高成長平台仍要面對本益比收斂
派拓網路與CrowdStrike的本益比明顯高於整體軟體產業平均。本益比代表投資人願意為每一單位獲利支付多少價格;倍數愈高,市場對未來成長的要求也愈高。企業平台導入速度一旦放慢,或營運成果低於預期,估值便可能快速收斂。
產業長期需求與個股報酬仍需分開評估。AI基礎建設持續擴張,可以支撐資安預算;預算也可能集中到少數整合型供應商。產業成長未必帶來全面均霑,平台競爭力與買進估值會共同影響最終報酬。
後續較有用的觀察組合,包括平台客戶數、續約率、經常性營收增速、交叉銷售,以及管理層對大型企業採購週期的描述。單季成長放慢只能先視為降溫;若公司同步下修展望、續約轉弱與獲利結構惡化,原有成長判斷才會明顯鬆動。
小型資安股與軟體公司需要分開研究
較小市值的專業資安公司包括Knightscope(KSCP)、SideChannel(SDCH)、01 Quantum(OONEF)與Plurilock Security(PLCKF)。這類公司可能切入特定安全需求,但規模、流動性、客戶集中度與融資能力通常帶來額外風險,研究時要確認產品能否嵌入大型平台生態系。
Digital Turbine(APPS)、Nebius Group(NBIS)、Similarweb(SMWB)、Pagaya Technologies(PGY)、Sprout Social(SPT)、Ooma(OOMA)、Red Violet(RDVT)、Elastic(ESTC)、BlackBerry(BB)與Freshworks(FRSH),則涵蓋更廣泛的軟體應用。量化指標可能顯示部分公司具備潛力,其營收驅動因素與資安平台商仍有差異。
我的研究排序會先看平台廣度與經常性營收,再檢查身分驗證、合規及AI治理能力,接著才處理估值。AI讓資安成為結構性支出,增量預算更可能集中於少數平台商;高估值能否維持,仍取決於訂閱成長、平台採用與獲利能否同步交卷。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
12minutes ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
29minutes ago
上班族型交易者-起漲週風箏 策略文
anhour ago
2026.10.16 期指實戰錄 - VVIP 限定
anhour ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

