


Trump Media(DJT)重倉比特幣爆大虧,市場真正怕的不是幣價


華爾街這波不是回檔,是在清算「故事+槓桿」的組合拳
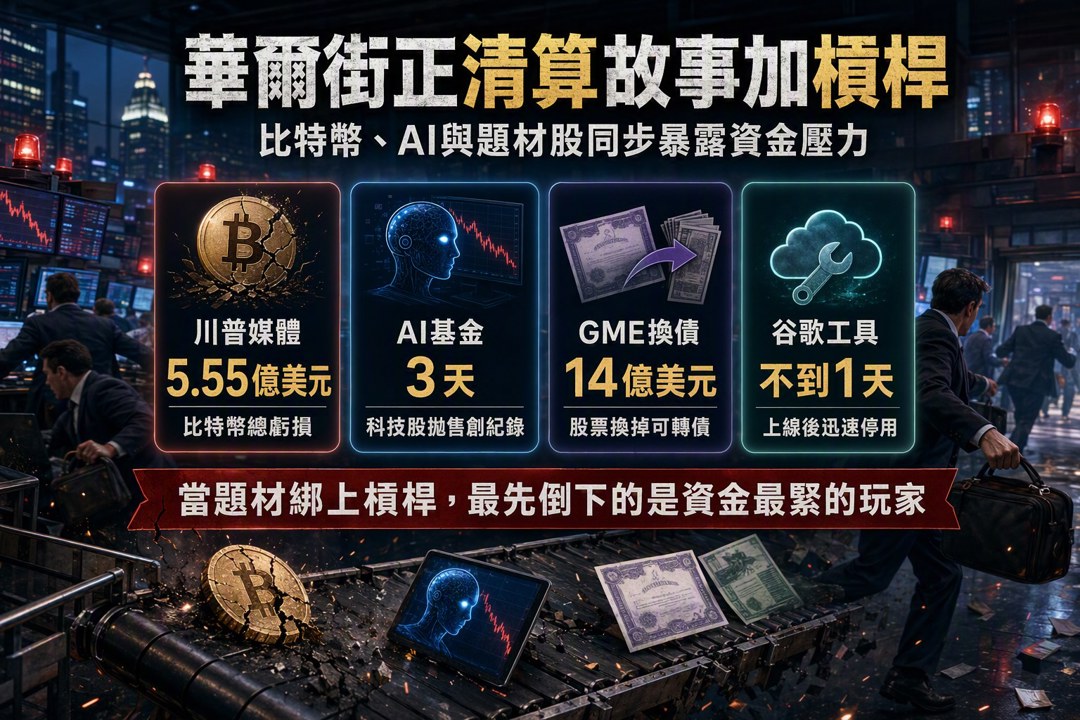
如果把最近華爾街發生的事串起來看,你會發現它不是單一事件的震盪,而比較像一條高風險交易鏈同時鬆脫:比特幣重倉企業先爆出大額虧損,AI 量化基金被迫清盤,科技股遭大型避險基金快速減碼,連遊戲股都開始用股票換債來降槓桿。這些訊號疊在一起,市場其實是在重新檢查一件老問題:當題材、槓桿、資本結構三件事綁在一起時,到底誰先撐不住?
表面上,美股在企業財報與就業數據公布前,氣氛還不算太差;但真正的壓力,往往不是先出現在指數,而是先出現在最愛加槓桿的角落。這次就是典型案例。當加密資產和 AI 題材開始大幅波動,市場最先拿來開刀的,從來不是空手看戲的人,而是倉位太集中、融資太積極、故事講太滿的那一批。
Trump Media:比特幣押太大,最後連可動用的籌碼都快沒了
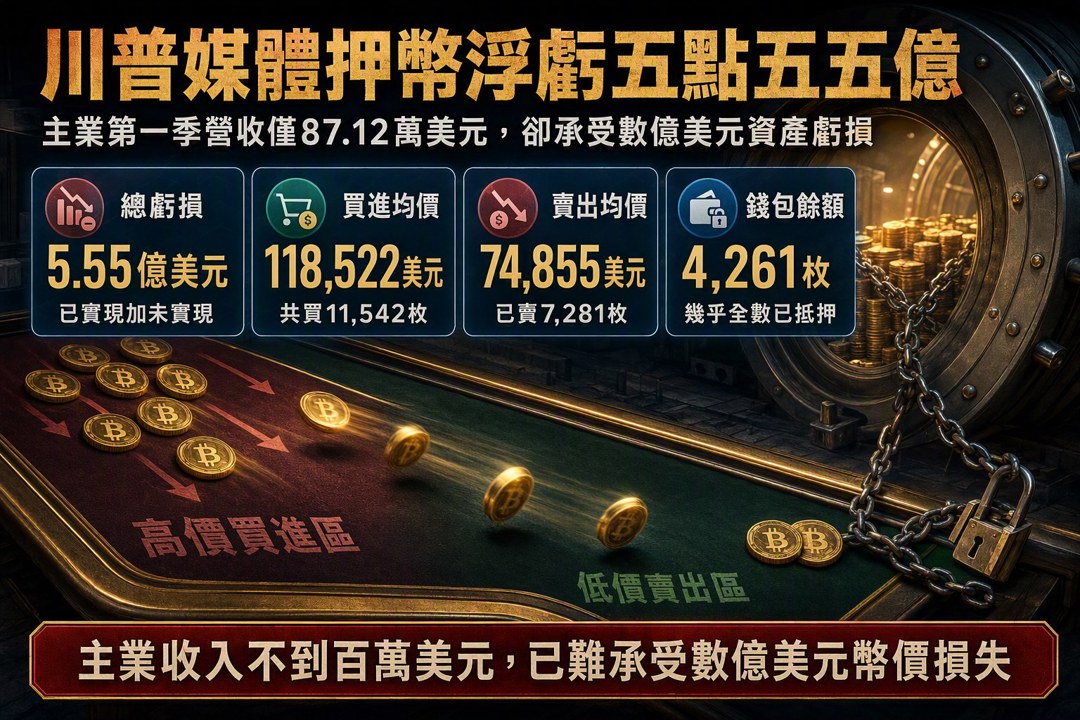
最受關注的案例之一,是 Trump Media & Technology Group(DJT) 在比特幣上的重倉操作。根據區塊鏈分析機構 Lookonchain 的估算,Trump Media 先前共買進 11,542 枚比特幣,總成本約 13.7 億美元,平均買入價高達 118,522 美元/枚。之後雖然又賣出 7,281 枚,回收約 5.45 億美元,但平均賣出價只剩 74,855 美元/枚。
把已實現與未實現損失一起算進去,這筆比特幣投資目前大約浮現 5.55 億美元總虧損。更麻煩的是,近期又有約 2,628 枚比特幣 被轉進 Crypto.com 錢包,金額約 1.65 億美元,而錢包餘額只剩約 4,261 枚,幾乎跟公司先前披露、拿來做可轉換債抵押的 4,260.73 枚差不多。市場因此推測,Trump Media 可自由運用的比特幣部位,基本上已經差不多耗盡。
這種結構一看就知道風險在哪:公司第一季營收只有 87.12 萬美元,卻出現高達 4.059 億美元淨損。也就是說,主業很小、資產波動很大,最後財報長得像什麼?像把一家本來就不算厚的公司,直接丟進高波動資產的漩渦裡。比特幣一旦反轉,壓力不是線性增加,而是會像長坂坡一樣,瞬間把後隊和補給線一起打亂。
AI 量化基金被迫清盤:故事可以大,倉位不能太滿
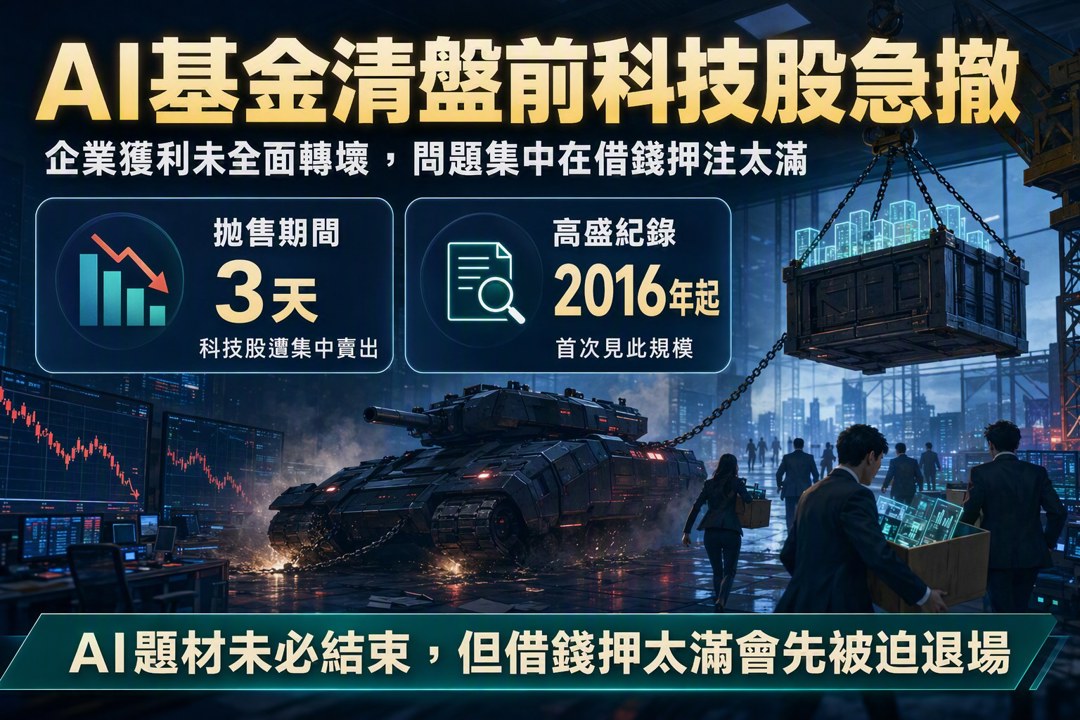
另一邊,AI 交易也沒有比較體面。高盛的主經紀商數據顯示,在專注 AI 的避險基金 Situational Awareness 被迫清算前幾天,全球避險基金以創紀錄速度減碼科技股:三天內拋售資訊科技類股的規模,創下高盛自 2016 年開始追蹤以來的新高。
這檔基金由前 OpenAI 研究員 Leopold Aschenbrenner 創立,原本就是靠槓桿押注 AI 概念股,最後因為虧損被迫把公開股票投資組合賣給 Citadel。這件事的象徵意義很強:AI 不是不能投,但你如果把它當成單邊行情、再把槓桿疊上去,那你其實不是在投資,是在跟流動性和情緒對賭。
高盛策略師 Ben Snider 倒是提醒市場,這波 AI 股拉回,比較像是過去常見的「動能股修正」,不一定代表全面熊市。他的看法是,企業盈餘整體仍然不差,獲利預期還在上修,而且愈來愈多公司開始展示 AI 投資的實際回報。換句話說,爭論點已經不是 AI 值不值得投,而是現在的估值,是否還能靠盈餘成長撐住。
這個分歧其實很像三國裡的局勢:大勢未必崩,但前線已經開始有人掉隊。你如果只是看主帥還在,容易誤判;真正該盯的是糧草、兵源、與誰先撤退。
American Bitcoin:同樣是比特幣,玩法一個偏賭盤,一個偏擴產
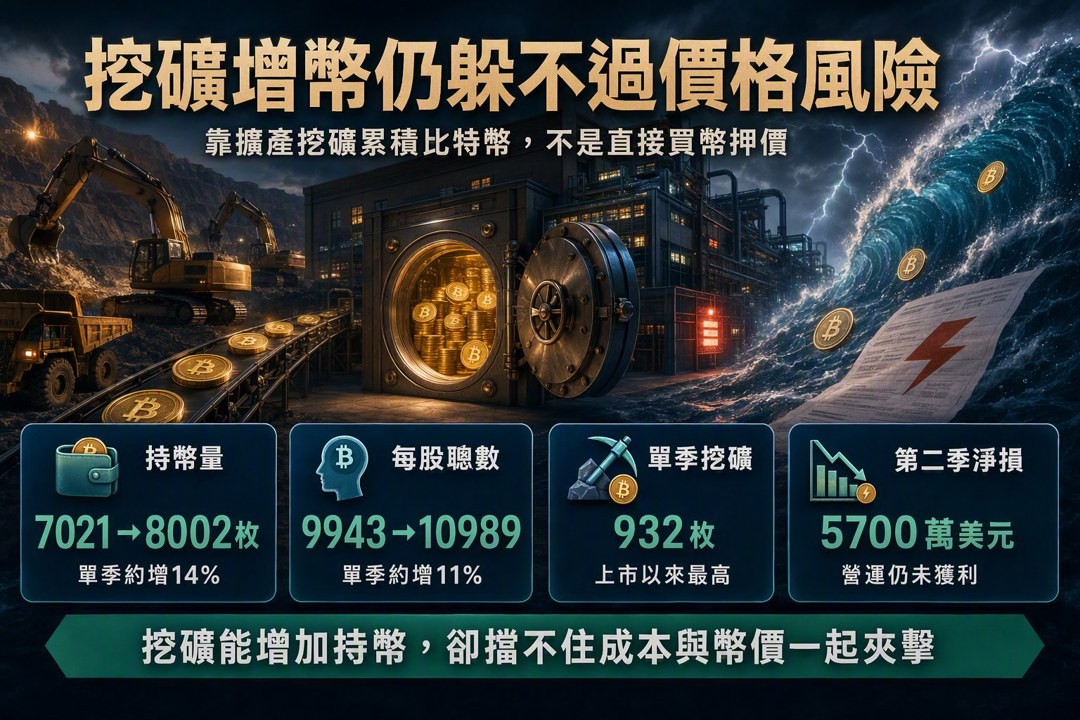
加密資產這條線,另一家 American Bitcoin(ABTC) 的做法又不太一樣。公司第二季營收 6,702 萬美元,年增 7.9%,但仍然錄得 5,700 萬美元淨損。不過它跟 Trump Media 最大不同,在於它是靠擴產挖礦+持幣去累積比特幣,而不是直接靠現貨押注。
截至 2026 年第二季,ABTC 的比特幣持有量從 3 月底的約 7,021 枚增加到 6 月底的約 8,002 枚,單季成長約 14%;同期間流通股數只增加約 3%,所以每股對應的 satoshis 從約 9,943 提升到約 10,989,大約增加 11%。第二季共挖出 932 枚比特幣,創下上市以來最高產量,並且占公司自 2025 年 3 月 31 日成立至今累積挖礦總量的約 26%。
這種模式比較像把自己做成「槓桿版礦機持幣平台」,風險還是很高,但風險來源不同:Trump Media 偏向資產端的投機曝險,ABTC 則是營運端擴張加上幣價波動。兩者在比特幣上都很敏感,只是前者像把錢直接壓在賭桌上,後者比較像先蓋糧倉再把糧食堆滿,但如果市場反轉,糧倉再大也一樣會先被價格打到臉。
GameStop 用股票換債:題材股開始面對現實
槓桿與資本結構調整,不只發生在加密與 AI,連老牌題材股也開始認輸。GameStop(GME) 宣布,將與部分既有可轉債持有人達成私下協議,把約 14 億美元 的未償還可轉換優先債,換成 Class A 普通股。
其中約 4 億美元 是 2030 年到期、票息 0% 的可轉債,另有 10 億美元 是 2032 年到期、票息 0% 的可轉債。交換完成後,這些債券會被註銷,等於公司把長期債務直接削減約 14 億美元。雖然這筆交易不會替公司帶來現金,但資產負債表壓力確實會明顯減輕。
只是市場反應也很直接:消息出來後,GME 盤前一度跌近 6%。原因不難理解——投資人可以接受公司降槓桿,但你拿股票去換債,本質上還是稀釋股本。這種操作對公司是去風險,對股東卻不一定是好事。很多時候,題材股最終都會走到這一步:不是主動華麗轉身,而是被市場逼著把夢想換成資產負債表上的現實。
Google 的 AI 工具踩煞車:創新和安全,現在是拉扯期
這波風險收縮,也不只在財務結構上。Google(GOOG) 近期才推出 Google Earth 的實驗性 AI 功能,結果不到一天就迅速停用。原本這工具的定位,是用來做創意視覺化,例如歷史場景重建、未來城市構想之類;但很快就被示範出可以生成非常逼真的虛構衛星影像,甚至包含災害、軍事設施與衝突地區畫面。
這件事提醒市場一個很現實的問題:AI 的想像空間很大,但只要它開始能大量製造誤導資訊,監管和社會反彈就會立刻跟上。對大型平台來說,這不是單純的技術問題,而是估值敘事的問題。因為 AI 能不能繼續支撐高估值,不只看它能做多少事,也看它會不會把自己變成風險來源。
這輪不是單點失誤,而是「高波動資產+槓桿」同時被驗貨
把這幾件事合起來看,脈絡其實很清楚:比特幣重倉企業、AI 槓桿基金、科技股快速去風險、題材股以股換債降負債,其實都在說同一件事——在利率仍偏高、監管與輿論對投機越來越敏感的環境裡,過度集中押注單一題材、再用槓桿放大波動的策略,開始遇到結構性逆風。
所以現在真正該問的,不再只是「AI 和比特幣的故事還能講多久」,而是堆在這些故事上面的槓桿與資本結構,到底還能不能扛住下一次波動。市場當然還是會繼續喜歡創新、喜歡高成長、喜歡新敘事,但這一波去槓桿潮已經提醒得很明白:在新世代投機戰場上,風險管理不是配角,而是決定能不能活下來的主角。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

