


Coursera(COUR)併購Udemy又重押AI,接下來真正要驗證的不是營收


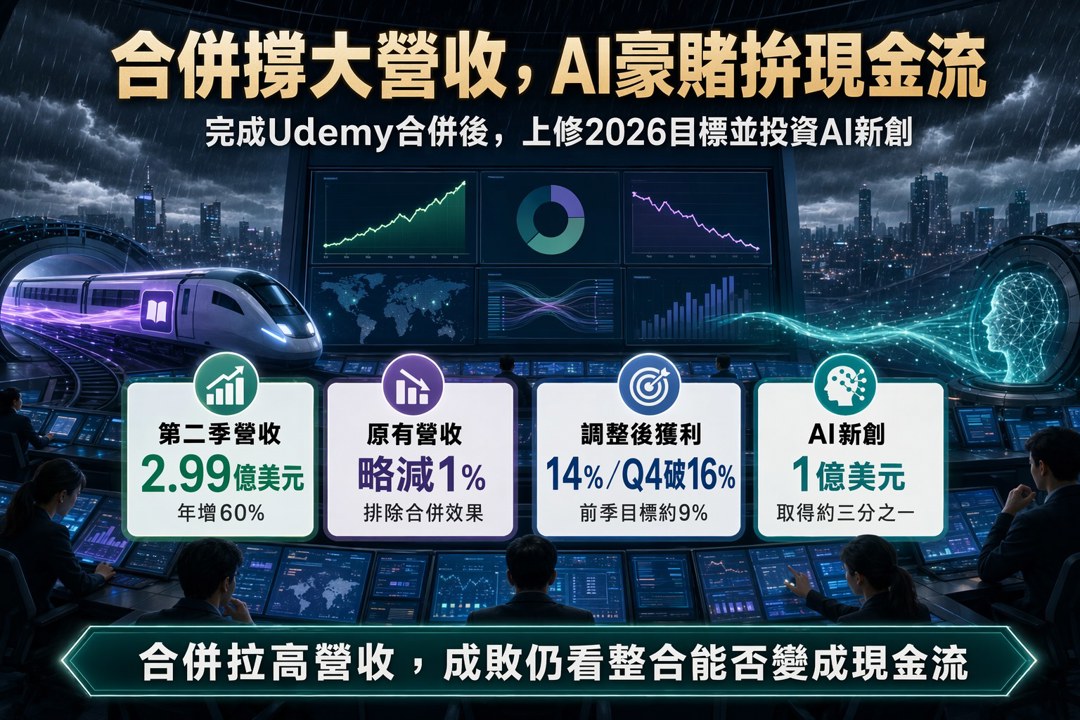
Coursera 這次不是小修小補,是直接把線上教育牌桌重洗一遍
Coursera(COUR)在 2026 年第二季把幾件大事一次端上桌:正式完成與 Udemy 的合併、把 2026 年營收與獲利目標上修,再加碼 1 億美元投資 AI 新創 LearnVector,想把學習平台往「AI 原生」方向整個推進。這已經不是一般的併購整合,而是很典型的「看準產業轉折點,直接重押下一代產品形態」的打法。
從投資人的角度看,這種案子很像三國裡的 水淹七軍:不是單純打一場小勝仗,而是想靠一次戰略操作改寫戰場地形。問題是,水放下去之後,自己能不能順利收兵,才是重點。
第二季財報:合併效應很猛,但真正要看的是底層體質
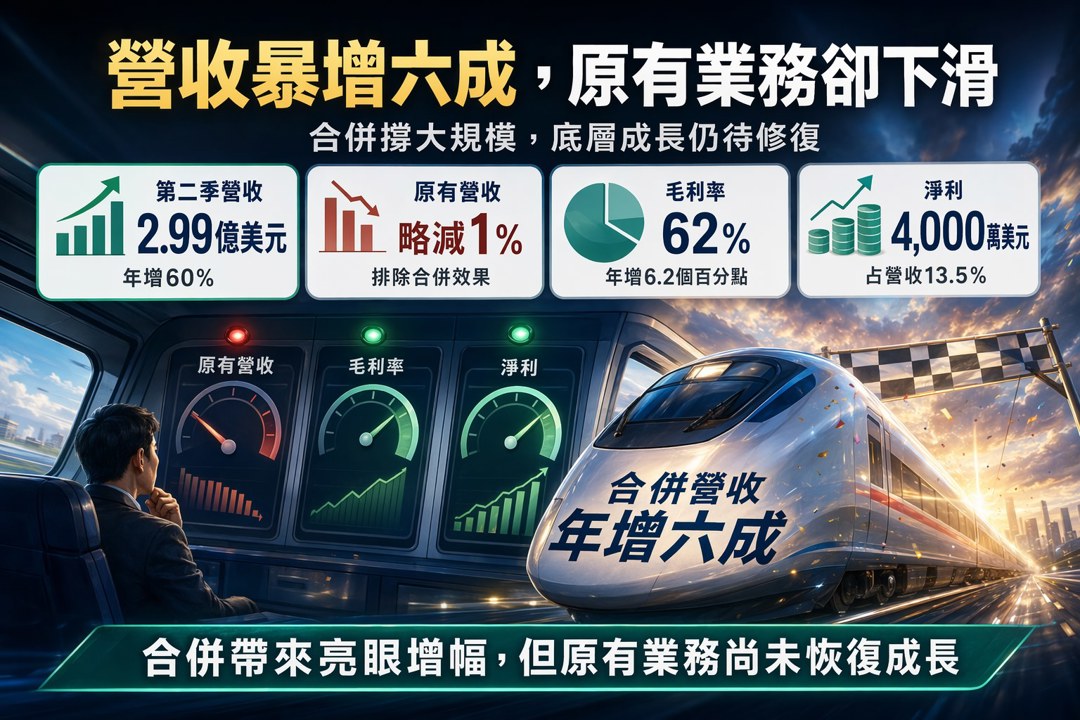
Coursera 第二季營收來到 2.99 億美元,年增 60%。不過這個增幅裡面,Udemy 合併的貢獻非常明顯;若不看合併效果,正常化後營收其實還是 略減 1%。也就是說,表面上看起來像大爆發,底層的有機成長並沒有那麼誇張。
但毛利率這一段就比較有意思了。第二季毛利 1.86 億美元,毛利率衝到 62%,比去年同期提升 6.2 個百分點。營運費用則是 1.5 億美元,約占營收 50%,最後交出 4,000 萬美元淨利,相當於營收的 13.5%。
如果把約 3,900 萬美元的併購與整合現金支出扣掉,理論上自由現金流本來可以到 2,500 萬美元。這代表什麼?代表這次合併雖然還在磨合,但財務體質確實開始往比較健康的方向走,不再只是單純燒錢講故事。
2026 展望上修,管理層是在講「綜效真的有落地」
Coursera 把 2026 年全年營收目標上修到 12.2 億至 12.45 億美元,同時把 調整後 EBITDA 率目標拉高到大約 14%,而且預期 第四季可突破 16%。這跟前一季、尚未把 Udemy 納進來時那種大約 9% 的獲利率目標相比,態度明顯更積極。
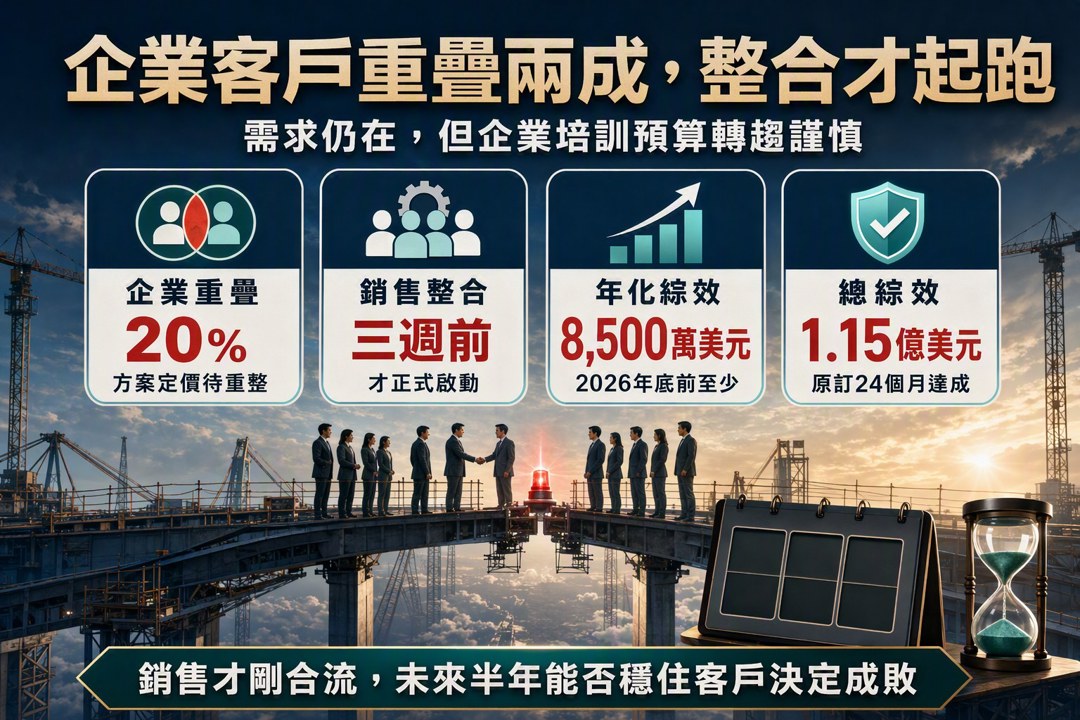
CEO Gregory Hart 的說法也很直白:公司原本預計要花 24 個月達成 1.15 億美元淨綜效,但現在進度已經超前,目標是在 2026 年底前至少做到 8,500 萬美元年化綜效。這句話的重點不只是節省成本,而是管理層在對市場傳遞一個訊號:這不是營收堆疊而已,是真有機會把費用結構重新洗牌。
真正的主軸,不是併購,而是把學習平台改造成 AI 工作流入口
Coursera 現在最想講的故事,不是「我買了 Udemy」,而是「我正在打造一個 AI-native 的統一學習平台」。
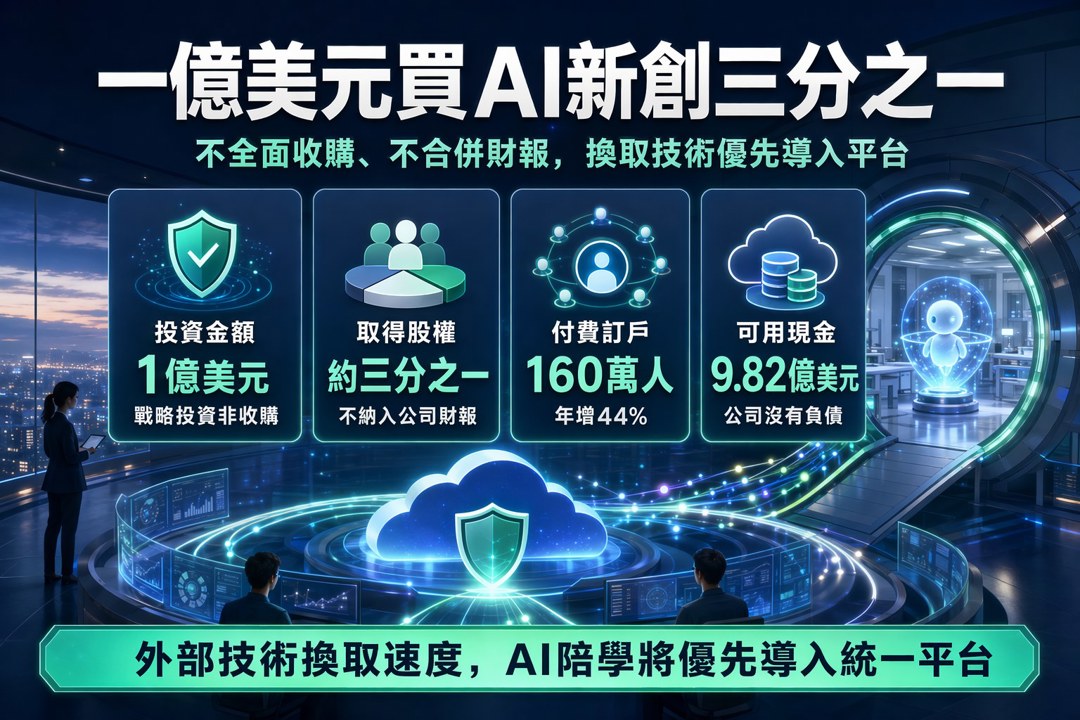
公司目前的付費訂閱用戶已達 160 萬人,年增 44%。在這個基礎上,Coursera 想做的是把原本兩家的內容資產、企業客戶基礎,全部整合成一個更接近職場工作流程的平台,甚至進一步把 Claude、Copilot 這類工具接進去,讓課程內容不只是被看,而是能在日常工作裡被實際調用。
這種打法有點像諸葛亮做軍師:重點不是多一個兵,而是讓每一個兵都能在對的時候出現在對的位置。平台化之後,價值不是單堂課賣多少,而是你能不能讓使用者一路留在你的系統裡,變成企業培訓與個人進修的長期入口。
1 億美元投資 LearnVector:買的是速度,不只是股份
這次最有爭議、也最值得拆的,是 Coursera 宣布以約 1 億美元取得 AI 新創 LearnVector 約三分之一股權。公司把它定義成戰略投資,不是完全收購。
LearnVector 的共同創辦人是 Andrew Ng(吳恩達),主打的是一種能「陪學」的智能代理,從學習路徑規劃、進度追蹤,到依照個人習慣微調內容,都可以做。Coursera 的說法是,未來這些功能會優先導入即將推出的統一平台,部分能力也會回流到既有產品線。
值得注意的是,Coursera 明確表示不會把 LearnVector 的財報合併進來,只會作為資產投資認列。這代表公司刻意保留財務彈性,同時又把外部 AI 創新綁進自己的產品節奏裡。簡單講,就是買速度、買技術路線、買未來的產品想像,但不想把自己直接拖進併表後的複雜度。
市場為什麼會追問?因為這種錢拿去買股票回購也說得通
這筆投資一出來,市場立刻開始質疑:為什麼不拿去回購股票,或者直接做內部研發?會不會有關係人交易的疑慮?
管理層的回應是:董事會已經成立特別委員會審議這筆交易,而且這件事是「和,而不是或」——公司本來就有 AI 平台開發預算,LearnVector 只是加速器,不是取代既有計畫。
財務長 Michael Foley 也補了一句:公司在第二季已經以大約 5.45 美元的股價,回購了約 9,000 萬美元股票。也就是說,管理層不是完全不顧股東回饋,而是同時做了回購與策略投資,只是配比上偏向長線轉型。
整合風險沒有消失,反而是接下來半年最大考驗
說穿了,併購故事最怕的不是買貴,而是整合失敗。Coursera 自己也承認,直到 三週前才正式開始整合企業銷售團隊。雖然上半年在新任銷售主管帶領下有不錯進展,但企業客戶重疊約 20%,接下來怎麼重新設計方案與定價,又不影響現有服務,會是未來半年最重要的執行題。
更麻煩的是,企業端還面臨 L&D(學習與發展)預算壓力。需求不是沒有,但企業在編預算時會更謹慎;政府與高教業務則有季節性與案量跳動的問題,短期內很難期待大幅提價或快速擴張。
這就很像長坂坡打完之後,真正難的是後勤補給,不是衝鋒本身。前面衝得再漂亮,後面如果整併、定價、銷售節奏接不上,最後還是會卡住。
行銷也很保守:先顧獲利與現金流,再談加速成長
在交易型產品上,Coursera 目前刻意採取比較保守的付費行銷策略,所以部分收入會承壓。公司自己的邏輯是,等 AI 平台與新產品訊號更明確之後,再加大廣告投放,這樣投資報酬率比較高。
這種做法其實很符合現在管理層的態度:可以慢一點成長,但不能讓整合期的利潤和現金流失控。 對一個剛完成大整併的公司來說,這種節奏不一定最討喜,但通常比較務實。
這場豪賭的核心,其實是押注「AI 導引學習」會變成標配
從產業角度看,Coursera 與 Udemy 的合併,加上對 LearnVector 的投資,本質上是在押一個方向:AI 導引、自適應學習會成為下一代線上教育的標準能力。
如果這條路走得順,Coursera 有機會把商業模式從過去比較依賴單堂課銷售的模式,轉成更高毛利的訂閱與企業方案,再利用 AI 提升學習完成率與企業感知價值,進一步支撐更高定價與更強續約率。
但反過來說,如果企業訓練預算持續吃緊、整合拖慢銷售效率,或者 LearnVector 無法在可見時間內做出真的有差異化的體驗,那這次操作就可能變成一筆成本沉重、回收期不明的長期工程。
Coursera 目前手上還有大約 9.82 億美元現金,而且沒有負債,短期資金壓力不大。只是市場最後看的從來不是現金夠不夠,而是你能不能真的把訂閱成長、企業續約、EBITDA 擴張做出來。
結語:這不是教育股的小補丁,而是一次產業定位重寫
疫情之後,線上教育已經不可能再靠「需求全面暴增」這種劇本一路躺贏。現在大家比的是效率、深度,以及能不能把產品嵌進真正的工作流。
Coursera 這次選擇的路線很激進:併購競爭對手、提高訂閱占比、重押 AI 原生學習體驗。它不是在做一個小修小補的版本更新,而是在賭自己能不能從內容平台,升級成下一代學習入口。
講白一點,這局如果打成,會很像關羽過五關斬六將後再拿下樊城——聲勢很大,位置也會被重新定義;但如果打不成,那就會變成一場看起來很熱鬧、最後卻只留下整合成本的豪賭。
市場接下來要驗證的,不是故事有多漂亮,而是這個故事能不能真的變成穩定的現金流與獲利。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
5minutes ago
上班族型交易者-起漲週風箏 策略文
22minutes ago
2026.10.16 期指實戰錄 - VVIP 限定
40minutes ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
2hours ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
3hours ago
收藏內容 讓好文不錯過

