


AI財報帶動科技股創高,誰能把高投入變成現金流?


就業轉弱,科技股在2026年8月第一週再創高點
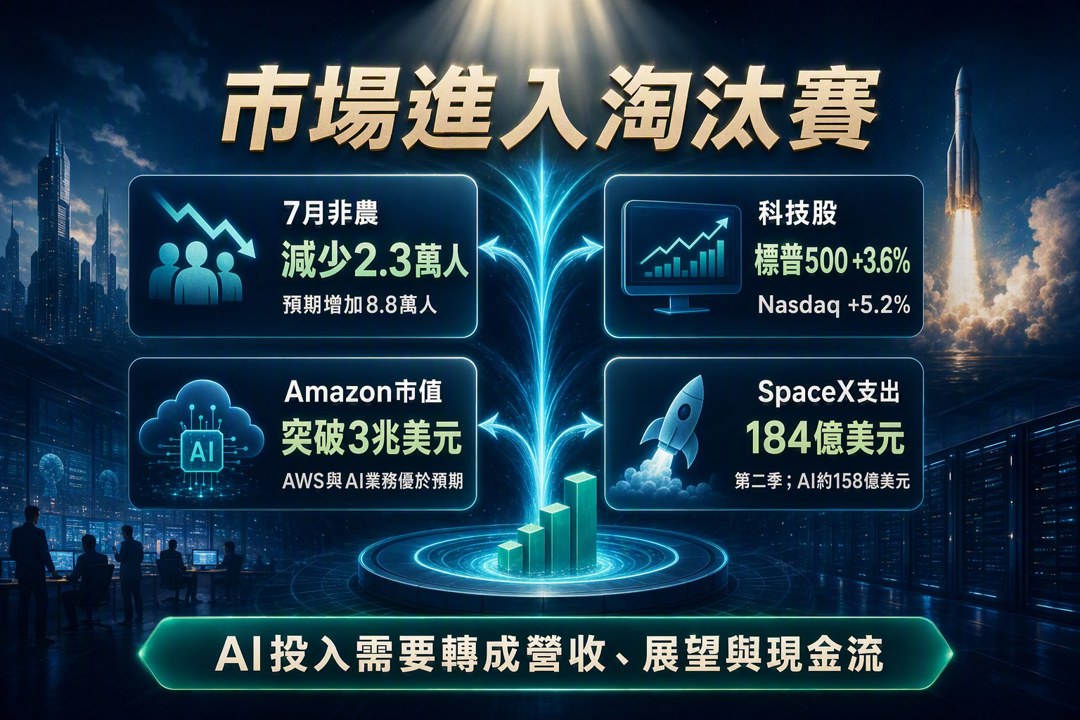
美國7月非農就業人數減少2.3萬人,遠低於市場預期增加8.8萬人,也逆轉6月修正後增加2萬人的表現。勞動市場降溫帶來經濟放緩疑慮,同時降低聯準會升息壓力,資金因此重新評價長天期成長股。
2026年8月第一週,標普500指數上漲3.6%,Nasdaq指數上漲5.2%,道瓊與標普500均收在歷史新高。這波行情高度集中於雲端與AI,市場願意支付更高評價的前提也更清楚:AI投入需要轉成營收、展望與現金流。
這有點像水淹七軍之後的戰場。大水確實改變局勢,各家公司手上的糧草、地形與補給能力,開始決定誰能撐到下一階段。
Amazon與Palantir交出AI商業化成績
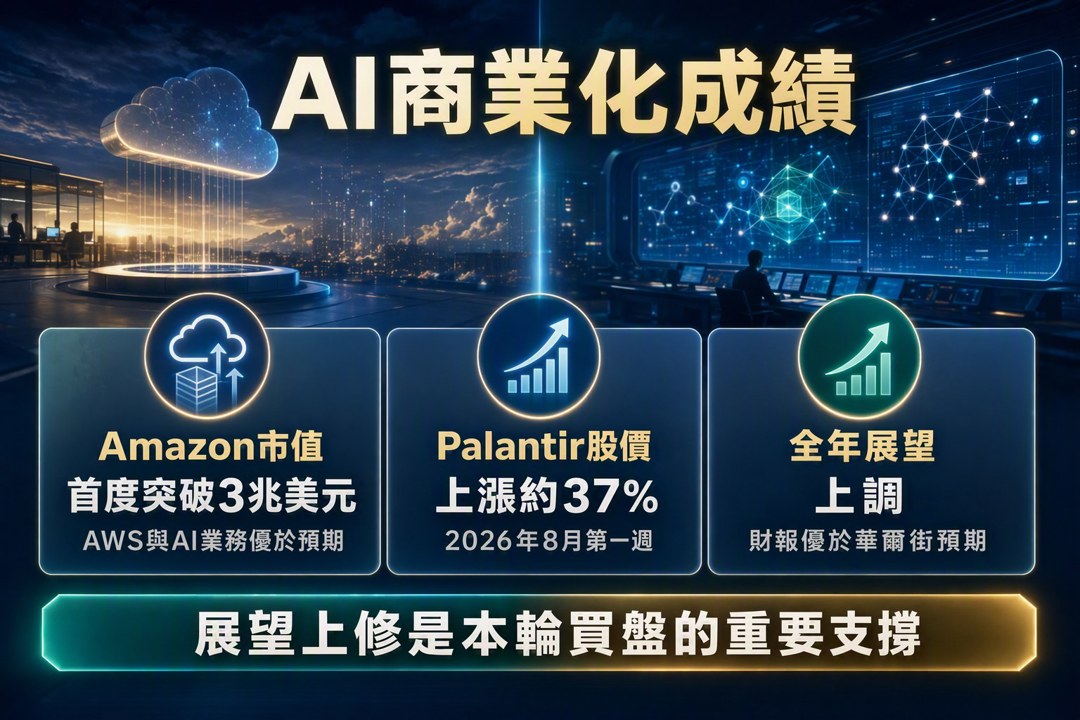
Amazon(Amazon.com, AMZN)在AWS與AI業務優於預期的推動下,市值首度突破3兆美元。股價反應除了反映財報超出市場預期,也代表投資人開始將AWS與AI視為未來數年的獲利引擎。
大型雲端平台的優勢來自既有客戶、運算資源與軟體生態系。當AI服務可以直接綁進雲端合約,資本支出便有機會透過使用量與訂閱收入逐步回收。Amazon目前獲得的評價,建立在這套商業循環能持續運作的預期上。
Palantir(Palantir Technologies, PLTR)的財報則呈現另一條路徑。公司AI業務維持強勁成長,財報優於華爾街預期,並上調全年展望;PLTR在2026年8月第一週上漲約37%。展望上修是本輪買盤的重要支撐,代表AI能力已開始反映在可量化的營運數字。
SpaceX與AMD顯示市場預期已經拉高
SpaceX(SPCX)首度以公開上市公司身分公布財報,營收成長亮眼,財報公布後股價仍下跌14%。第二季資本支出達184億美元,高於第一季的101億美元,也超過去年同期28億美元的六倍,其中約158億美元投入AI相關業務。
這組數字讓投資人開始計算自由現金流壓力與投資回收期。AI基礎建設需要大量晶片、機房、電力與網路設備,營收認列速度未必跟得上資本支出。資本支出規模與回收效率開始受到同等檢視。
AMD(Advanced Micro Devices, AMD)第二季營收年增50%至115.4億美元,第三季營收展望為127億至133億美元,中位數130億美元,高於市場預估的125.1億美元;公司預估調整後毛利率可達56%。財報公布後,AMD股價仍下跌約7%。
財報數字維持強勢,股價反應則顯示市場共識已墊高。當AI伺服器需求被廣泛納入預期,單純優於共識可能只夠守住基本盤,投資人還會檢查成長幅度、毛利率與後續供貨能力。
廣告科技與儲存設備的財報反應偏弱
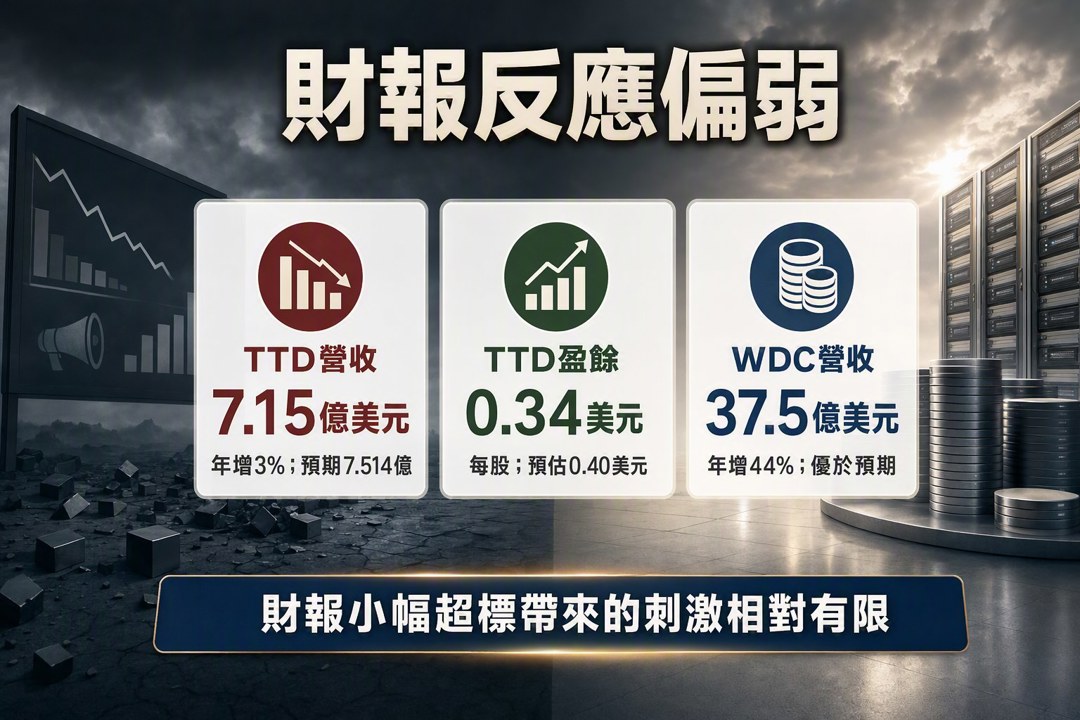
The Trade Desk(TTD)第二季營收年增3%至7.15億美元,低於市場預期的7.514億美元;調整後每股盈餘0.34美元,也低於分析師預估的0.40美元。執行長Jeff Green坦言,複雜的行銷環境讓業績未達公司內部標準。
企業面對景氣與消費不確定性時,行銷預算通常較容易被延後或刪減。TTD的成長放慢,呈現數位廣告與雲端基礎建設之間的景氣差異,也提醒市場:AI應用仍需面對客戶預算與最終需求。
Western Digital(WDC)最新一季營收年增44%至37.5億美元,調整後每股盈餘3.56美元,兩項數字均優於預期,股價卻在財報後走弱。儲存需求改善已獲得部分確認,市場接著評估AI伺服器與高階儲存能否形成持續成長,財報小幅超標帶來的刺激相對有限。
AI資本支出已延伸至電力、工程與晶圓製造
Caterpillar(CAT)第二季營收達205.4億美元,高於市場預期的192億美元;調整後每股盈餘8.17美元,也超過分析師估計的6.20美元。電力設備、建設機械與礦業產品需求共同推升業績,市場普遍將部分成長連結至資料中心、電力供應及基礎設施升級。
AI供應鏈的範圍因此從GPU與伺服器,延伸到發電設備、電網、冷卻系統與工程機械。這些環節的訂單週期更長,產能與交期也會影響收入認列,後續仍要觀察需求能見度能否延續。
Tesla(Tesla, TSLA)則確認超大型Terafab將落腳德州Grimes County,並已在Giga Texas北校區推動研究廠,初期投資金額達168億美元。財務細節與產能規模尚未完整揭露,目前可以確認的是,車電與能源企業正在嘗試提高半導體供應鏈的掌握程度。
AI選股進入現金流與投資回報的淘汰賽
2026年8月這波科技股上漲,呈現高度分化。Amazon與Palantir以雲端收入、AI業務成長及展望上修取得市場支持;SpaceX承受資本支出壓力,AMD面對過高的市場期待,TTD則受到廣告預算放緩拖累。
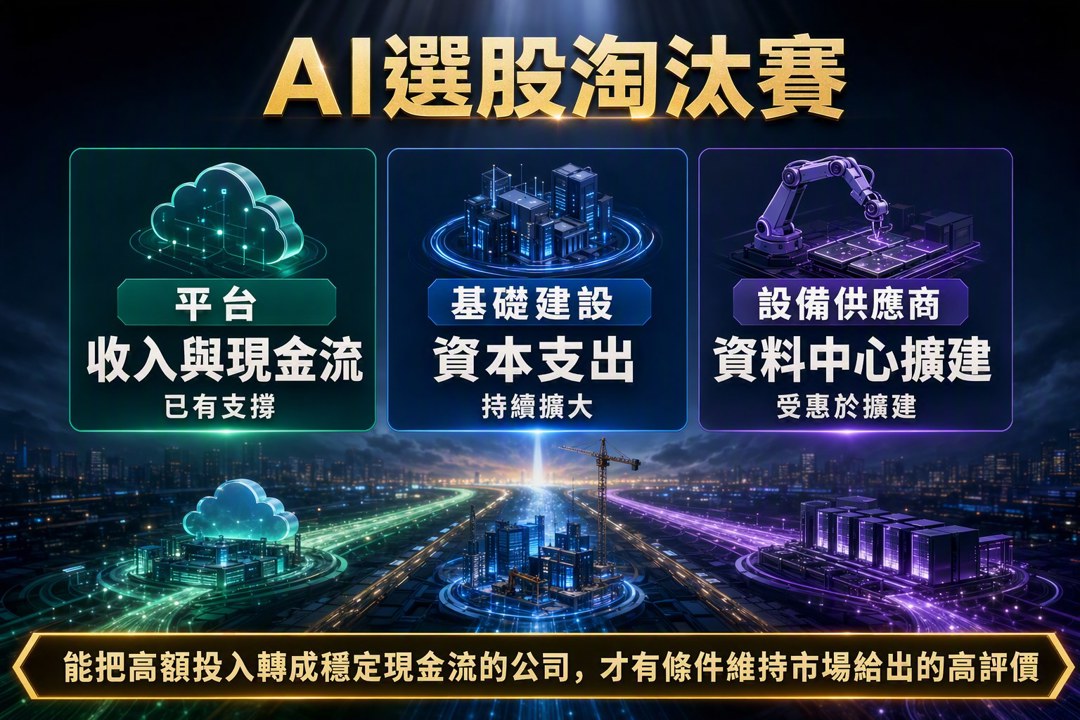
我的配置思路會把AI公司分成三類:已有收入與現金流支撐的平台、持續擴大資本支出的基礎建設業者,以及受惠於資料中心擴建的設備供應商。三者都能參與AI成長,獲利週期、現金流壓力與評價方式差異很大,部位權重也該跟著證據調整。
弱就業數據可能提高貨幣政策轉向的空間,對成長股評價形成支撐;企業獲利與終端需求仍承受景氣降溫風險。後續要追蹤AWS與Palantir的成長能見度、SpaceX的自由現金流、AMD毛利率與資料中心收入,以及AI建設訂單能否持續傳導至儲存、電力和工程設備。能把高額投入轉成穩定現金流的公司,才有條件維持市場給出的高評價。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

