


美國電力股因AI用電潮分化,真正拉開差距的不是需求而是現金流


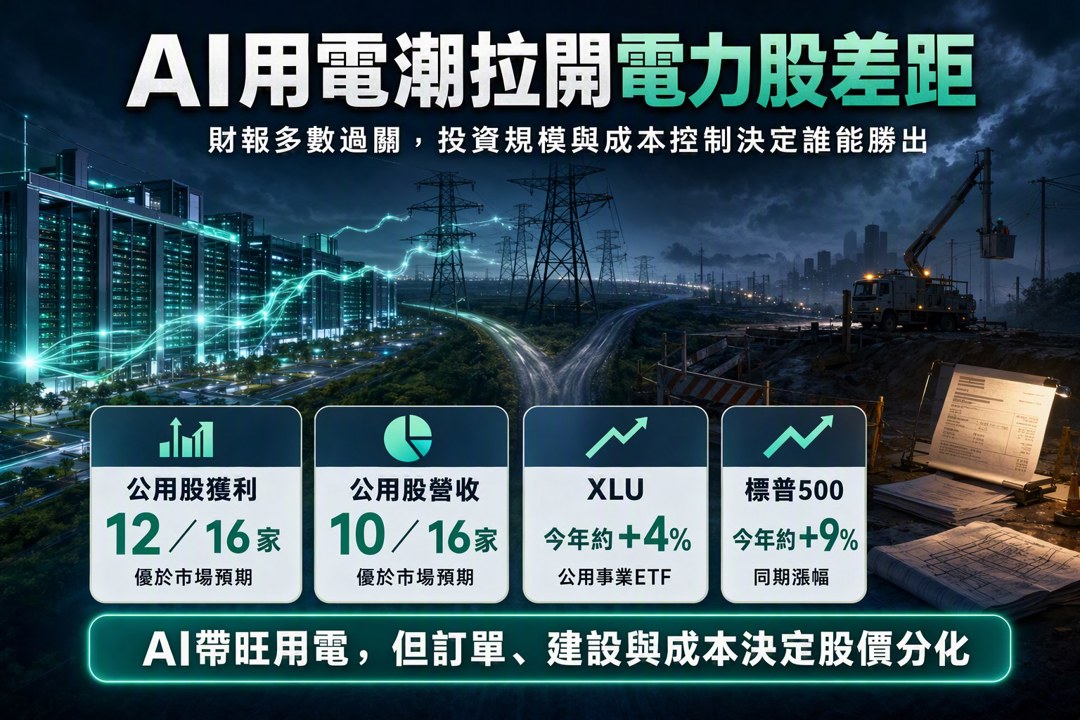
AI 把電力股分成兩個世界:一邊擴產衝高、一邊被估值與成本拖累
如果把現在的美國公用事業板塊拿來看,表面上很像一潭水,指數波動不大;但水面底下其實是AI 資料中心帶著用電需求往上衝,整個產業正在重畫資本支出地圖。這次最有意思的地方,不是「電力需求會不會成長」這種老問題,而是市場開始重新定價:誰真的能把這波算力潮轉成長期現金流,誰又只是被想像力先推上去。
從最新財報來看,S&P 500 公用事業成分股 16 檔裡,有 12 家獲利優於預期、10 家營收也超標,基本面其實不差。追蹤整個板塊的 SPDR 公用事業 ETF(XLU)今年迄今約上漲 4%,雖然明顯落後 S&P 500 約 9% 的漲幅,但個股之間已經開始很像三國後期:不是整體一起走,而是各路諸侯開始分化,能拿地盤的拿地盤,守不住的就被市場修理。
資本支出全面升級,AI 用電不是喊口號而已
這一波最核心的變化,是很多電力公司都在重新拉高未來十年的資本支出計畫。背後的邏輯很直接:資料中心、雲端運算、AI 訓練與推論,會把美國電網和配電能力逼到重建級別。這不是短線景氣循環,而是可能持續十年、甚至二十年的基礎設施再投資。
市場現在看的,不只是「用電會增加」,而是新增負載到底能不能真的接進來、誰先拿到訂單、誰先把電網建好。這就像打仗,不是每個人都喊得很大聲就算贏,最後還是看糧草、工兵、補給線有沒有跟上。
CenterPoint 與 FirstEnergy:把成長故事直接寫進 Capex
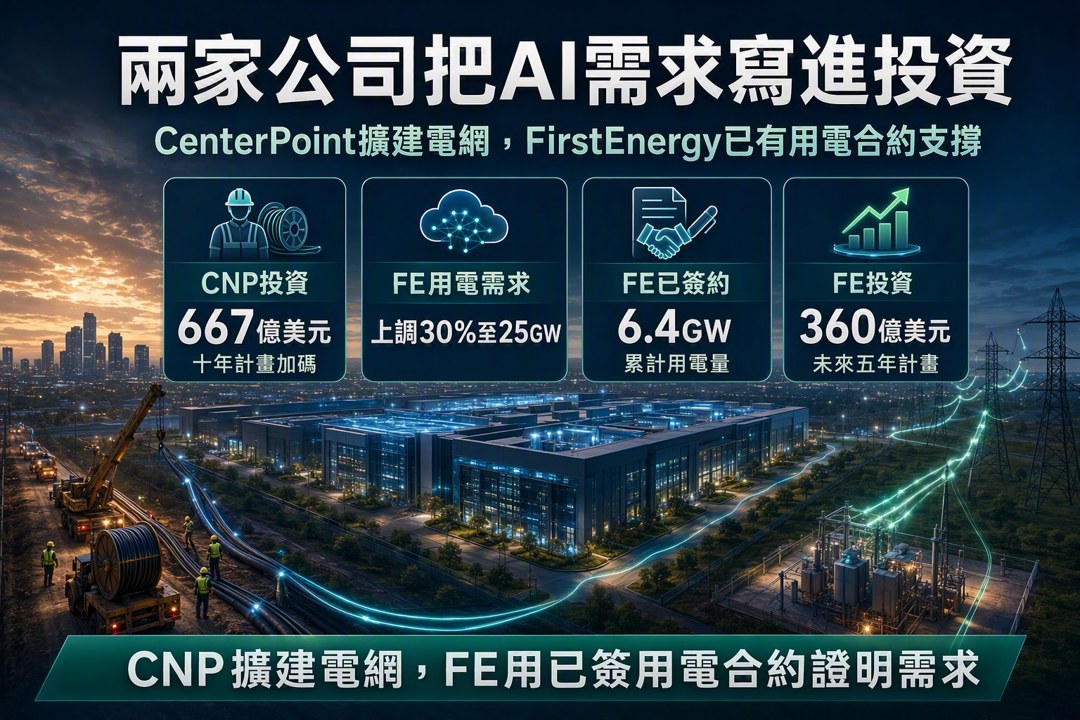
在積極擴張這一派裡,CenterPoint Energy(CNP) 是最醒目的例子之一。公司第二季調整後獲利優於預期,並且把 2026 到 2035 年的十年資本支出計畫上調 12 億美元,來到 667 億美元。原因很清楚:德州休士頓一帶的大型用電客戶需求正在快速升溫,包含資料中心與都市更新帶來的新增負載。
市場對這個故事很買單,CNP 股價在消息後單日上漲 2.3%,並創下 45.26 美元歷史新高。這種走法很典型:只要投資人相信這些資本支出不是亂燒,而是能換回長期受管制報酬與穩定基礎負載,股價就會先反映。
另一家更像是把 AI 浪潮量化給你看的,是 FirstEnergy(FE)。公司指出,資料中心總用電需求已經自第一季起上調 30%,來到約 25 GW。第二季單季新增 2.1 GW 合約,累計已簽約負載達 6.4 GW,而且預期未來幾週還會再簽下 1.5 GW。同時,FE 也重申 未來五年 360 億美元資本支出計畫,以及 2026 年每股核心盈餘 2.62 至 2.82 美元 的目標。
這種表態其實很重要。因為它代表管理層不是只在說「AI 很熱」,而是已經把負載、資本支出、獲利目標串成一條完整路徑。對市場來說,這種可見度比空泛的成長敘事更值錢。
AEP:營收穩、指引上修,投資藍圖還在往後拉
American Electric Power(AEP) 這次也釋出偏正面的訊號。第二季營收年增 7.1%,雖然每股獲利略低於預期,但公司上調了 2026 年全年營運獲利指引,並暗示正在規劃 2027 到 2031 年 的投資藍圖。
AEP 的重點不在於某一季爆發,而是它把「並網申請熱度」直接視為未來十年的成長空間。市場分析師也提到,AEP 長期每股盈餘有望維持 6% 至 8% 的成長區間。這種節奏很像慢熱型球隊,不一定每場都打最漂亮,但整季戰績很穩。
但不是每家都能吃到同一鍋湯
真正開始分化的地方,在於不是所有公用事業公司都願意、或都能夠無限制地接住資料中心需求。有些公司擴得快,股價就先反映;有些公司開始保守,市場反而先把估值打下來。
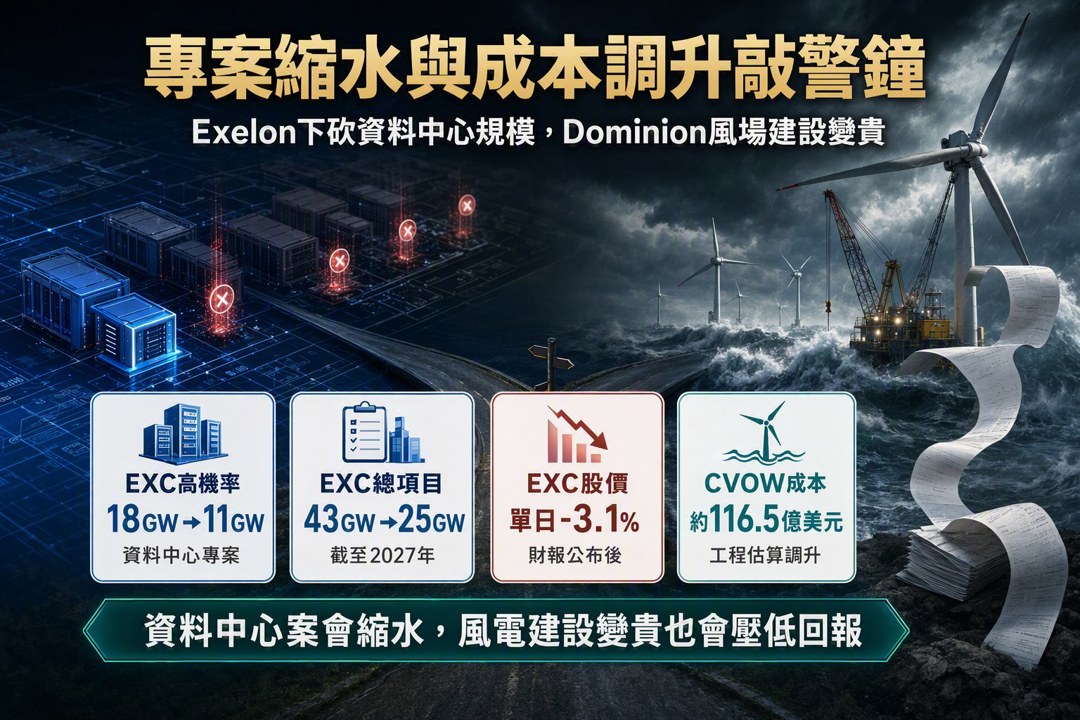
最明顯的例子是 Exelon(EXC)。公司第二季調整後獲利略低於預期,更關鍵的是,它對新資料中心專案的看法明顯轉趨保守。原本高機率資料中心專案管線從 18 GW 下修到 11 GW,整體到 2027 年 的項目總量也從 43 GW 砍到 25 GW。原因之一,是消費者對電費上漲的擔憂加劇,市場也開始質疑是否會有過度擴張。
雖然 EXC 仍維持 五年 410 億美元資本支出計畫,但股價在財報後單日重挫 3.1%。這個反應很直白:市場現在不只看你有沒有成長,還看你會不會把成長故事講過頭。
Dominion:離岸風電照做,但成本壓力也擺在檯面上
在新能源這條線上,Dominion Energy(D) 的步調算是穩中有壓。公司確認維吉尼亞離岸風場 CVOW 的工程成本估算已經調升到約 116.5 億美元,同時目標仍是 2027 年底前完成最後一支風機安裝。
公司也重申 2026 年營運每股盈餘 3.45 至 3.69 美元 的區間,整體財務指引維持不變。這代表即便建設成本、資本成本都在上升,管理層仍希望在能源轉型與股東回報之間找平衡。只是這條路不輕鬆,因為大型綠能案子很容易變成「看起來很美,做起來很重」。
單月表現:誰被市場捧上去,誰被先獲利了結
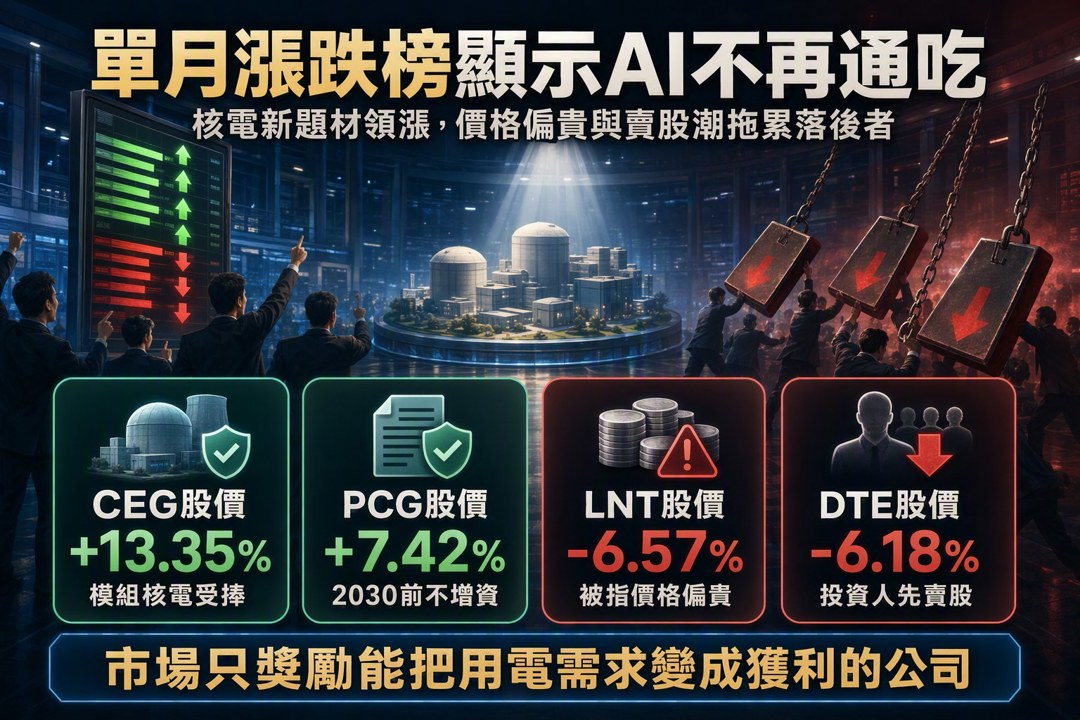
如果看單月表現,這場電力股內戰已經很明顯分出陣營。Constellation Energy(CEG) 單月大漲 13.35% 居冠,關鍵在於旗下風險投資部門對 Blue Energy 的投入,後者主打模組化預製核電廠,被市場視為未來高可靠度電力供應的重要解方。
PG&E(PCG) 與 Edison International(EIX) 也分別上漲 7.42% 與 7.12%。PCG 重申 2026 年核心每股盈餘 1.64 至 1.66 美元,並表示 2030 年前無需增資,且 2028 年起目標配息率 20%,這些都讓長線資金比較安心。
但另一邊就沒那麼好過。Alliant Energy(LNT) 單月下跌 6.57%,有分析師指出,雖然其信評仍是 BBB+ 且展望穩定,但股價相對合理價值溢價約 8%,因此遭到調降評等。
DTE Energy(DTE) 同期下挫 6.18%。雖然市場早前看好它 365 億美元的五年資本支出計畫,也提到 Google 與 Oracle 合約 有助支撐 6% 至 8% 的長期盈餘成長,但投資人還是先選擇獲利了結。
WEC Energy Group(WEC) 與 NRG Energy(NRG) 則分別下跌 5.64% 與 5.44%。換句話說,現在不是每家電力股都能因為「AI」兩個字自動加分。
電力是新石油,但不是每桶都值錢
值得注意的是,雖然整個板塊單月大致只小跌 0.25%,但市場對「誰能把 AI 用電潮變成可持續現金流」的判斷已經明顯分化。支持者認為,資料中心、電動車與城市電氣化會長期推升基載電力需求,而公用事業手上握有高門檻資產與監管報酬,未來十年有機會成為新型態的基礎建設股。
反對者則提醒,巨額資本支出最後往往會反映在電價上,一旦消費者與監管機構開始反彈,某些計畫不是延後就是縮水。再加上利率環境仍偏高,估值空間也容易被壓縮。
這件事很像看三國打仗:同樣都在搶地盤,有人靠糧草補給一路推進,有人則是前線打得很兇、後方卻開始缺糧。最後能不能守住,不只看誰先出兵,而是看誰能把補給線、城池、防守與現金流一起顧好。
接下來的觀察重點
接下來幾家公用事業大咖——NiSource(NI)、Sempra(SRE)、PPL Corporation(PPL)、Duke Energy(DUK)與 Consolidated Edison(ED)——都會陸續公布業績與展望更新。市場會盯三件事:
- 對資料中心與大型工業用戶的最新負載預測
- 未來 5 到 10 年資本支出是否再上修
- 各地監管機構對電價與投資報酬率的態度會不會轉保守
在 AI 時代,電力確實像「新的石油」,但它跟石油最大的不同是:公用事業不是靠價格暴衝賺錢,而是靠能不能在需求爆發、電價承受度、監管壓力與施工成本之間找到平衡。
對投資人來說,下一階段不只是看哪家有需求,而是要看哪家有本事把需求變成現金流,還不把自己先拖垮。這才是這場電力軍備競賽最值錢的地方。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
anhour ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
2hours ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
2hours ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
2hours ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
2hours ago
收藏內容 讓好文不錯過

