




GOGOLOOK(6902)前三季營收創高,海外客戶能帶動獲利嗎?


前三季營收創同期新高,防詐需求開始轉成業績
全球數位化程度提高,詐騙手法也跟著跨境、平台化。政府、金融機構與企業需要持續更新情資,消費者則需要辨識陌生來電與可疑訊息。這類需求具有長期性,讓信任科技逐漸從工具型服務,走向企業風險管理的一環。
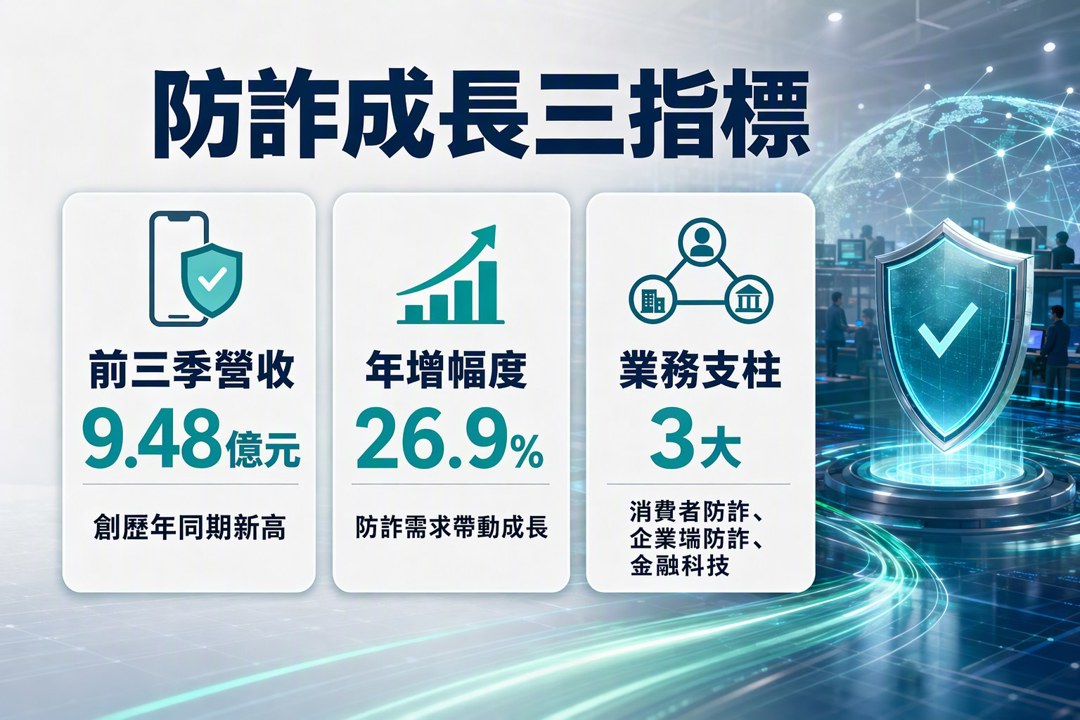
GOGOLOOK(6902)今年前三季合併營收9.48億元,年增26.9%,創歷年同期新高。這組數字至少確認一件事:防詐需求已帶動營收成長,海外擴張與多產品布局也開始貢獻規模。
股價方面,截至今年10月25日前的一週,GOGOLOOK單週約上漲20%。短期漲幅顯示市場提高了對成長前景的期待,仍無法單靠股價推導獲利品質與估值高低。後續要回到海外收入、產品組合及成本投入,確認營收成長能否逐步沉澱成獲利。
企業端ASI前進日本,下一階段瞄準東南亞與歐美
企業級資安服務通常具有較高黏著度,合作關係也比單次下載更長。GOGOLOOK推出的防詐情資解決方案ASI,功能是把詐騙電話、可疑帳號與跨市場情資提供給企業或機構,協助客戶強化風險判斷。目前ASI已透過當地合作夥伴在日本推廣,代表企業端產品進入商業拓展階段。
公司接下來把東南亞列為擴張方向,同時規劃歐美市場,合作對象涵蓋政府機關與大型跨國企業。東南亞人口規模大,數位金融快速普及,潛在需求可觀;各國法規、語言與詐騙樣態也有差異,導入週期與在地合作能力會影響擴張速度。
信任科技有明顯的資料規模效應。涵蓋的地區與使用情境愈多,資料庫便有機會提高辨識能力,再進一步增加產品價值。跨國防詐資料庫是競爭壁壘的來源,但壁壘強度仍要由客戶數、續約情況與實際辨識成效來確認。這有點像諸葛亮北伐,地圖畫得夠遠仍需糧道支撐;海外合作夥伴、法規適配與商業轉換,就是GOGOLOOK的糧道。
JUJI與Whoscall補齊金融科技及消費者服務
GOGOLOOK目前的業務輪廓可以分成三塊:消費者防詐、企業端防詐及金融科技服務。三條產品線面對的客戶、收費方式與成長節奏各有差異,也降低公司對單一服務的依賴。
金融科技服務「JUJI招財麻吉」在營收規模與風險控管上維持穩健,營收占比持續提升。這項業務被公司視為穩定現金流來源,後續仍需搭配相關財務數據,才能評估現金流品質與風險成本。金融科技成長若伴隨逾期或信用損失上升,營收擴張的含金量便會下降。
消費者端的Whoscall則持續更新使用情境,近期新增「自訂來電者名稱」功能,讓使用者補充或辨識來電資訊。這類功能有助提高使用頻率與黏著度,也能擴充資料回饋。Whoscall仍是資料入口與品牌基礎,其價值除了訂閱收入,也包含對企業端情資服務的資料支援。
海外市占與高毛利產品占比決定成長品質
目前可以確認的證據,是前三季營收維持雙位數成長,三大業務支柱也已形成。企業端ASI在日本取得推廣進展,JUJI提高營收占比,Whoscall持續補強產品功能。這些發展支持公司仍處於擴張期。
投資判斷下一步要追蹤三組資訊。第一組是日本合作能否轉成可持續收入,以及東南亞、歐美布局能否取得政府或大型企業客戶。第二組是海外營收占比與市占率能否提高。第三組是企業級服務等高毛利產品占比,能否隨規模擴大而改善獲利結構。
營收新高確認需求存在,長期獲利仍取決於跨國商業化效率。若海外客戶、續約與高毛利產品同步成長,防詐剛性需求才有機會轉成穩定的獲利曲線;若營收增加主要依靠持續投入與低毛利業務,成長品質就需要重新檢視。
關於作者

1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
AI 幫你盯庫存!籌碼K線持股動態牆 6 大功能,從損益到風險一次看
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
台股兩日收復季線!假跌破還是跌深反彈,11月三階段操作一次看
14minutes ago
東台(4526)轉型跨入 AI 用 PCB,股價急漲
14minutes ago
動能app盤後速覽_20261028
anhour ago
為什麼股市只有 3% 的人保本?贏家必須具備哪些條件?
5hours ago
老簡帶你 10/27 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
7hours ago