




【研究報告】智原(3035) 展望樂觀,上修2022年財測


(圖片來源:shutterstock)
結論與建議
智原第一季EPS為2.7元,創新高優於市場預期。展望2022年,智原過去累積296個開案,已有102個轉為量產,由於晶圓代工產能吃緊,更多開案轉為ASIC量產,公司上修2022年營收成長至60%以上,業績逐季創新高可期。預估智原2022年營收133億元,年增65%,市場預估獲利大增136%,EPS將倍增至11元。近期股價已明顯修正,評價具吸引力,建議逢低買進。
智原為ASIC設計服務的領導廠商
智原成立於1993年,為IC設計服務公司,大股東聯電(2303)持股13.7%。智原主要提供客戶IP、委託設計與ASIC晶圓量產的服務。其中的ASIC晶圓量產是指提供客戶從IC設計到晶圓製造、封裝、測試的完整服務;至於委託設計(NRE)則是指提供IC設計產品所需的電路設計、元件資料庫及各種矽智財,及後續的IC製造過程到完成樣品。智原在28奈米以上的晶圓代工製程與大股東聯電合作,至於在14奈米以下的晶圓代工先進製程則選擇與韓國Samsung合作。第一季的營收占比為ASIC量產占78%、委託設計(NRE)占13%、矽智財(IP)占9%。
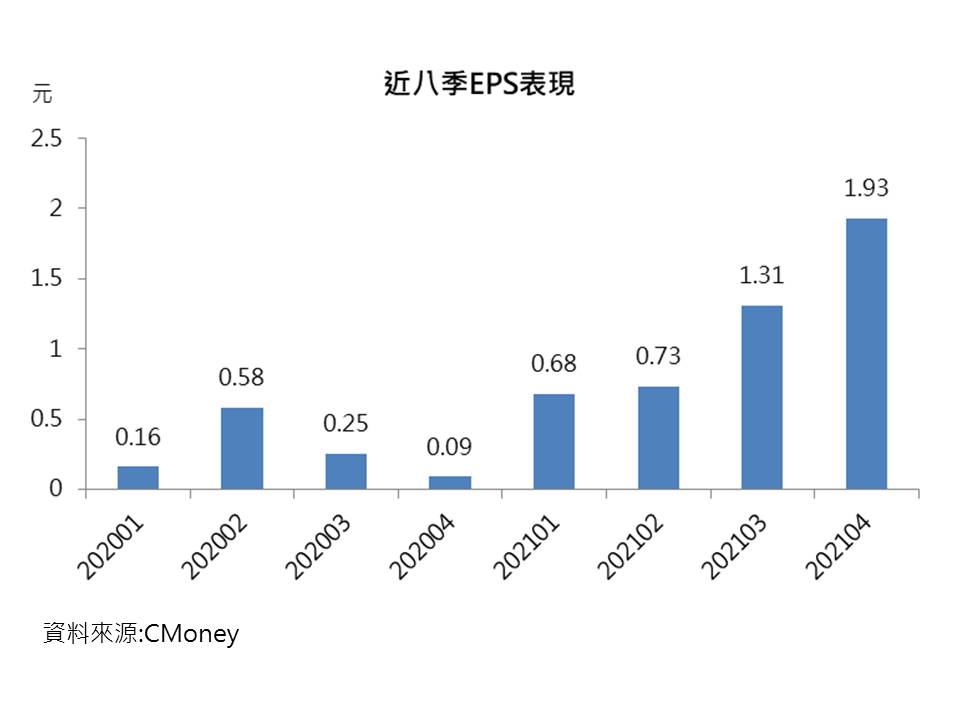
智原第一季EPS為2.7元,創新高優於預期
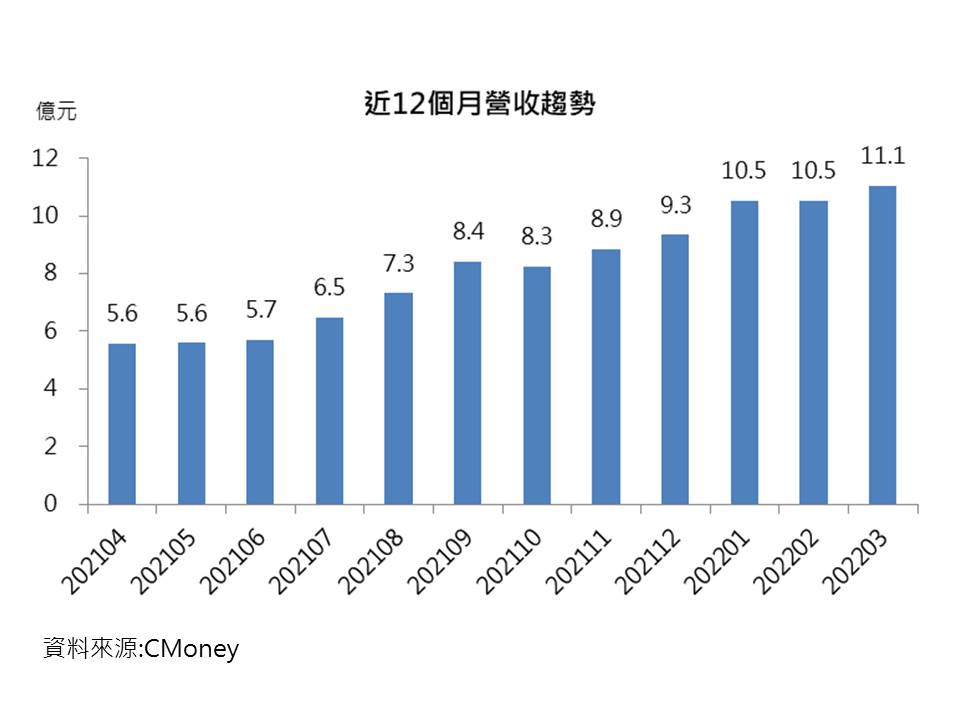
智原第一季營收32億元,季增21%,年增109%,單季EPS為2.7元,獲利優於市場預期。第一季的成長動能主要來自網通、車用、多媒體等應用的需求大增、ASIC量產的出貨動能強勁,以及聯電在晶圓代工產能上提供奧援。智原的三大產品線第一季均明顯成長,其中ASIC量產的營收25億,季增24%,成長動能最強;委託設計服務(NRE)營收4億元,季增12%,表現次之;矽智財營收約3億元,季增9%。
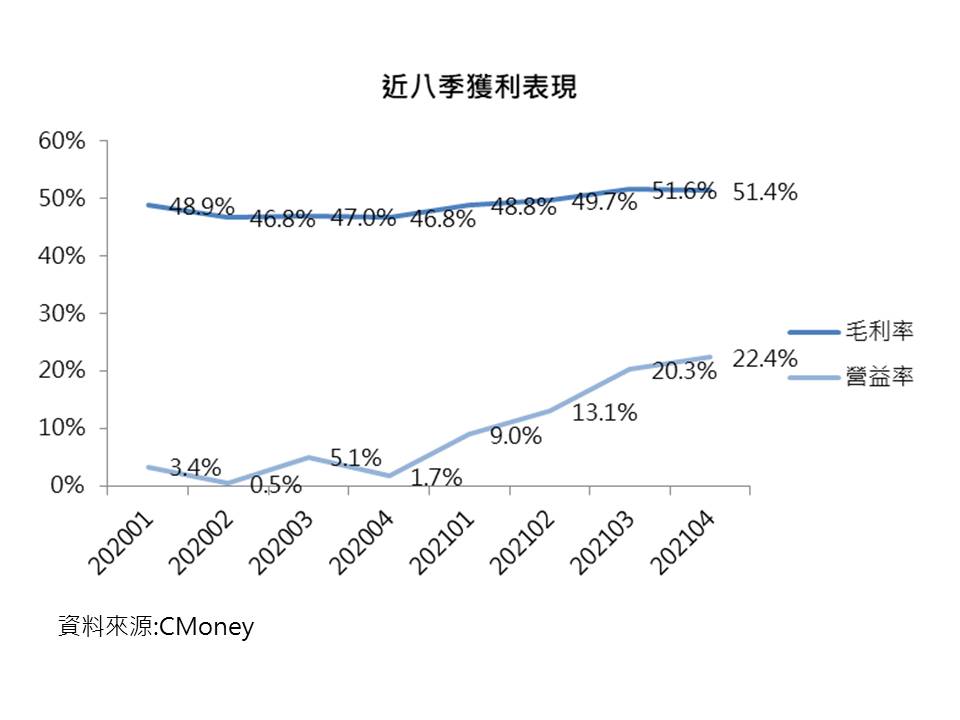
智原第一季毛利率近50%,略低於前一季,則是因來自ASIC量產的營收比重增加所致,稅後淨利6.7億元,季增40%,年增近3倍,單季EPS為2.7元,獲利優於市場預期。
智原第二季營收將再創新高
三大產品線接單強勁,智原預期第二季的營收將再創新高,包含ASIC量產、NRE與矽智財等三大產品線均有個位數的成長幅度,成長來自網通與智慧聯網相關產品。營收季增幅度放緩,則是因聯電的晶圓代工產能吃緊所限制。預估智原第二季營收33億元,季增3%,年增95%,毛利率持平在約50%,本業獲利成長,但因業外淨利下滑,預估單季EPS為2.7元。
2022年營收成長上修至65%,EPS將倍增至11元
智原的競爭優勢在於有大股東聯電的晶圓代工產能的支援,以及在ASIC的NRE階段,儘量採用自有IP來設計研發,使得毛利率相對同業為佳。智原2015年迄今累積296個開案,已有102個進入量產,還未進入量產的有163個案子。智原近年的客戶主力由過往的IC設計公司轉換為系統廠商,系統廠商對於智原的黏著度相對較高,以智原近年來約35%的案子成功轉為ASIC量產,考量公司平均每年新接約40--50個案子,以及過去累積超過100多個案子,加上產品的生命週期長達7年,隨著過去的開案陸續開花結果,順利進入量產,智原的業績正進入快速成長期。
智原上修2022年的業績展望,2022年營收成長幅度由原先預估的成長50%,調升至成長60%。平均毛利率受惠於產品組合優化,預估將可維持在50%的高檔。預估智原2022年營收133億元,年增65%,市場預估獲利大增136%,EPS將倍增至11元。

*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

【00403A】11/16 操作日報|淨值重挫,經理人急轉金融防禦
【00981A】11/16 操作日報|幾乎清倉台玻,操作轉趨保守
台股反彈行情失靈?創史上第二大跌點!用「急漲轉弱股」判斷持股該不該採煞車
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
4
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
5
台股單週狂飆3,973點、創史上最大週漲點!17檔法人同步買超股出列,3檔強勢股基本面與籌碼一次解析
【技術籌碼】贏勢股 APP 選股TOP5-202601116
4hours ago
【基本面】贏勢股 APP選股TOP5-202601116
5hours ago
2026.11.16 期指實戰錄 - VVIP 限定
8hours ago
【00982A】11/16 操作日報|大買鉅祥千張,逢低狂撿網通散熱
10hours ago
【00992A】11/16 操作日報|股價重挫,經理人果斷出清南俊國際
10hours ago