




費半崩跌7.2%,鴻海卻逆勢翻紅!科技日揭三條成長曲線——AI伺服器、量子電腦與衛星


費城半導體指數上週五重挫7.2%,市場對AI資本支出與科技股估值的疑慮升高,鴻海(2317)卻在11/2台股震盪之際展現相對抗跌表現。關鍵就在剛結束的2026鴻海科技日,揭露了AI伺服器、量子電腦與衛星三條不同時間軸的成長布局。
其中,AI機櫃週產能已由1,000架提高至2,000架,Vera Rubin運算托盤的組裝時間,更從兩個多小時縮短至20分鐘! 搭配9月營收首度突破兆元,讓市場看見鴻海不只有AI訂單,也正在提升量產與交付效率。
但另一邊,董事長劉揚偉提出全球最大量子電腦製造商的目標,衛星也已進入實際發射階段。這些新業務雖有技術進展,距離大規模商業化卻還有不同的挑戰。
當AI伺服器已經貢獻營收,量子與衛星仍在布局階段,投資人該如何區分實際獲利與長期題材?
本文從鴻海科技日的製造效率、AI機櫃產能與三條成長曲線切入,進一步比較鴻海、廣達的財報與法人籌碼,並整理AI伺服器、記憶體、散熱、電源及新興技術相關個股,觀察哪些產業機會已經開始兌現、哪些仍需要時間驗證。
>立即下載 → https://www.cmoney.tw/r/2/i4bjbo
追蹤籌K新社群,重點文章不錯過!
一、大盤重挫的早盤,鴻海卻逆勢翻紅
11月2日,台股迎來11月的第一個交易日,而開盤就是一場硬仗。
前一個交易日美股四大指數全數收黑,費城半導體指數崩跌7.2%、台積電ADR重挫5.95%、日月光ADR更崩跌11.34%;台指期盤後再跌867點、收44,433點。
台股2日開盤下跌177.3點、以45,034.53點開出,隨後在台積電(開低60元報2,310元)領跌下,跌點一度擴大至812.73點,最低下探44,399.1點。
但盤中出現了一個值得注意的變化:聯發科(2454)與鴻海(2317)的買盤進駐,兩檔股價翻紅,帶動大盤跌點收斂至450點上下,多空在44,700點附近拉鋸。
而鴻海(2317)之所以能在這種環境下逆勢走強,跟上週末剛結束的鴻海(2317)科技日有關。這場第七屆、也是規模最大的科技日,董事長劉揚偉一口氣講了三件事:眼前的AI伺服器、兩年後的量子電腦,以及已經飛在天上的衛星。
這篇文章跟你一起把這三條時間軸分開來看——哪些是現在的訂單,哪些是未來的故事。
二、第一條曲線(現在):AI伺服器產能翻倍,市占拚五成
這是三條曲線中,唯一已經在貢獻營收的一條,也是鴻海(2317)今天能逆勢翻紅的真正理由。
科技日揭露的數字相當具體:
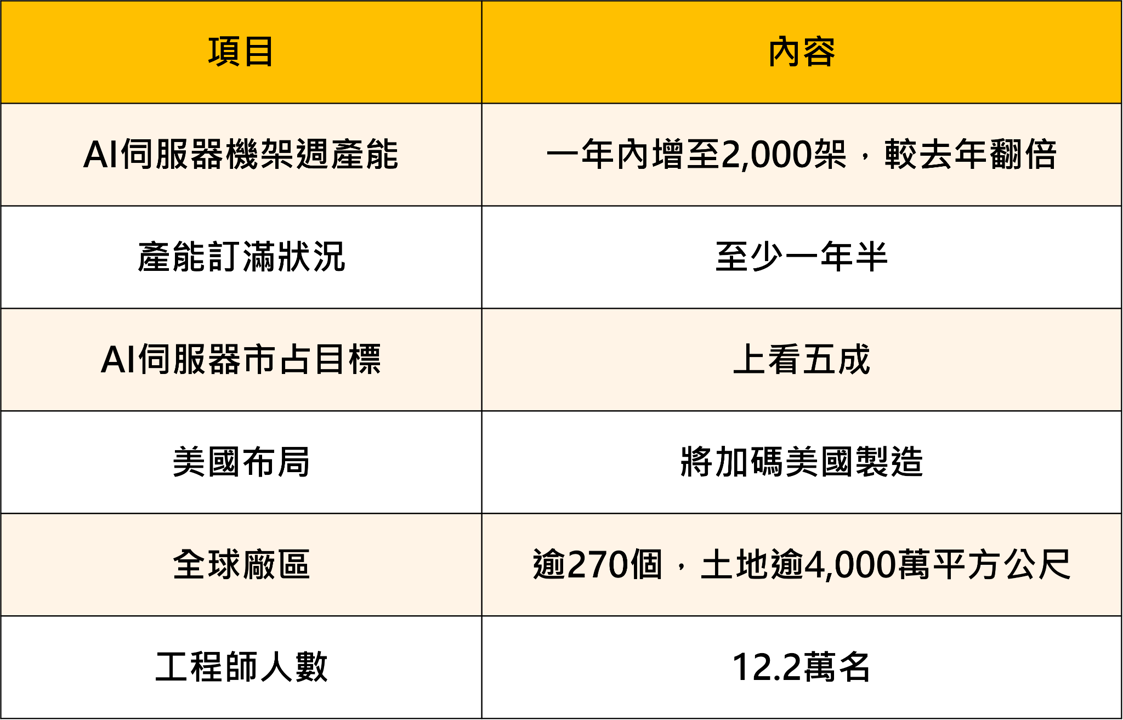
「產能訂滿至少一年半」這句話,在目前的市場環境下特別有分量。
因為過去兩週,市場最擔心的就是「AI資本支出會不會縮手」——Meta自由現金流轉負、Alphabet現金流惡化、英特爾Q4財測腰斬、黃仁勳直言資本供應不足。
而鴻海(2317)給出的答案是:訂單已經排到一年半後。
再搭配9月營收的數字看,說服力更強:鴻海(2317)9月營收達1兆1,586億元、年增38%,是台股史上第一家單月營收突破兆元的公司。
三、製造實力的具體證據:Compute Tray從2小時縮到20分鐘
科技日上最能說明鴻海(2317)競爭力的,其實是一個很技術性的數字。
在輝達Vera Rubin平台上,鴻海(2317)透過與客戶共同開發的「無纜線(Cableless)」解決方案,搭配自動化組裝技術,把運算托盤(Compute Tray)的組裝時間,從原本的兩個多小時,縮短到20分鐘。
這個數字為什麼重要?
因為AI伺服器的瓶頸,正在從「有沒有晶片」轉向「能不能組得出來」。
一台AI機櫃要整合高速運算、電力供應、散熱、機構件與高速訊號傳輸——每個環節都需要不同的專業協作。而組裝時間縮短到六分之一,直接等於同樣的廠房與人力可以多出好幾倍的產出。
這也是為什麼鴻海(2317)能在一年內把機架週產能翻倍到2,000架。
劉揚偉強調的「垂直整合」也在此體現:AI伺服器需要高精密機構件,鴻海(2317)可以用既有加工技術;需要主機板與電子零組件,可以串聯集團資源;需要整合運算、電力與散熱,又能透過系統設計與組裝能力完成交付——從Level 1一路做到Level 12。
四、第二條曲線(兩年後):目標當全球最大的量子電腦製造商
劉揚偉在接受CNBC訪問時明確表示:集團在量子電腦的策略目標,是透過為開發底層技術的公司建立系統,成為全球最大的量子電腦製造商。
請注意這個定位——鴻海(2317)要做的不是「發明量子電腦」,而是「幫發明的人製造」。 這跟它在AI伺服器的角色是一致的。
對於量子電腦會不會取代AI伺服器這個產業關注點,劉揚偉給了相當務實的回答:
量子電腦算是「運算加速器」,不是通用型電腦;它擅長解決某些特定應用,比方NP類任務——這些是傳統CPU或GPU要花很多時間才能勝任的問題。
換句話說:量子電腦不會取代AI伺服器,而是補足它做不到的部分。
鴻海(2317)的技術布局也相當完整:軟體架構涵蓋演算法與容錯技術,硬體則押注離子阱路線;目前離子阱實驗室已能穩定捕捉超過15顆離子,代表集團已掌握開發量子電腦核心晶片的基礎。官方並預告2027年會推出5至10位元的通用型量子電腦。
五、但量子還有兩年,而且成本高得驚人
劉揚偉首度明確透露商業化的時程:從研發走向商業可行性,至少還要再兩年時間——而且他特別補充,「這不只是鴻海(2317)要兩年,整個業界都是」。
而技術上的挑戰同樣真實:
量子電腦對溫度的要求極端嚴苛(需要超低溫環境),導致零組件成本高昂——劉揚偉舉例,光是一條要克服低溫的纜線,造價就要1,000美元。
一條纜線1,000美元。這個數字直接說明了為什麼量子電腦的商業化這麼慢。
而且鴻海(2317)不是唯一在卡位的:電子六哥都已入局——緯創購入一台20位元量子電腦並間接投資新創;廣達則在超導體、離子阱、中性原子三條路線各有投資。
所以對投資人而言,量子電腦目前的性質是「選擇權」,不是「獲利來源」。
六、第三條曲線:衛星與太空運算
第三條線相對低調,但已經有實績。鴻海(2317)目前已發射4顆衛星,第二代低軌衛星也已成功升空——布局方向是從地面通訊延伸到太空運算。
這條線同樣屬於長線布局,短期內不會有明顯的營收貢獻,但它與量子、機器人一起,構成了劉揚偉口中「AI之後」的下一條成長曲線。
七、三條曲線的時間軸對照
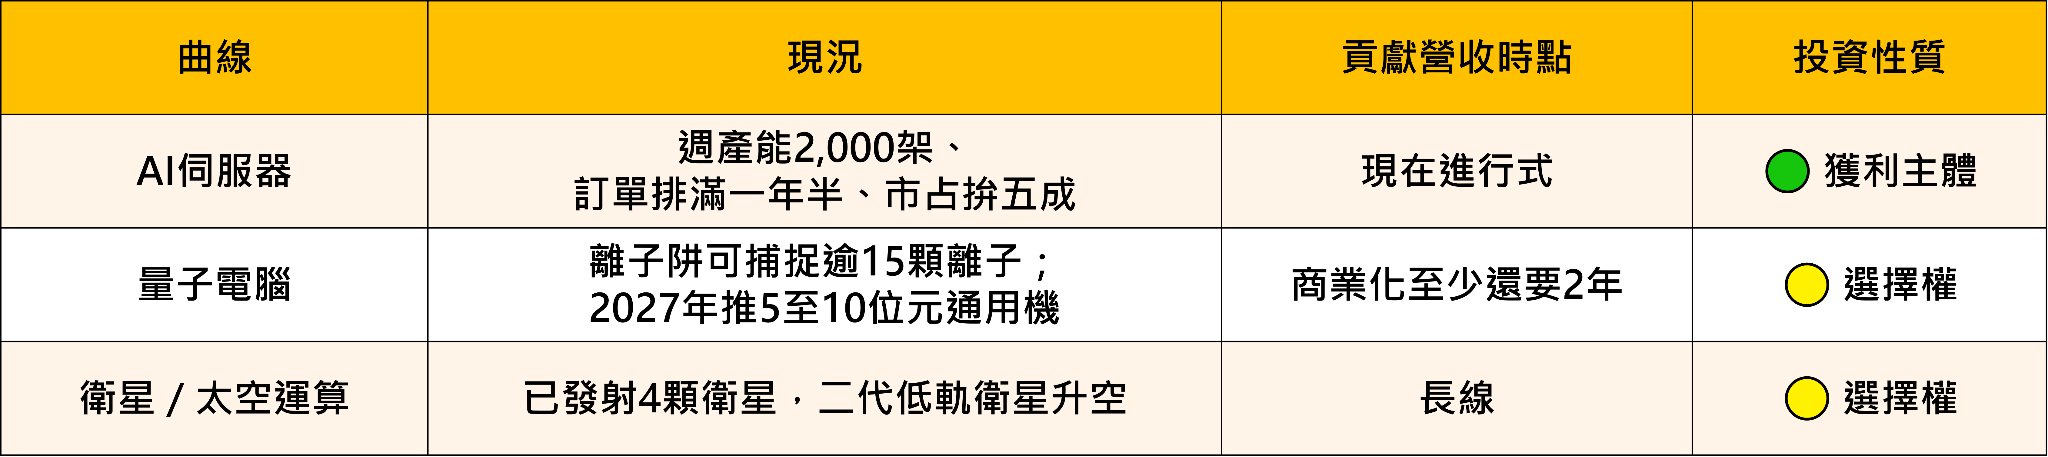
這張表的重點:在目前這種市場氛圍下,支撐鴻海(2317)股價的是第一條曲線,而不是後面兩條。量子與衛星是加分題,但不該是買進的理由。
八、相關概念股地圖
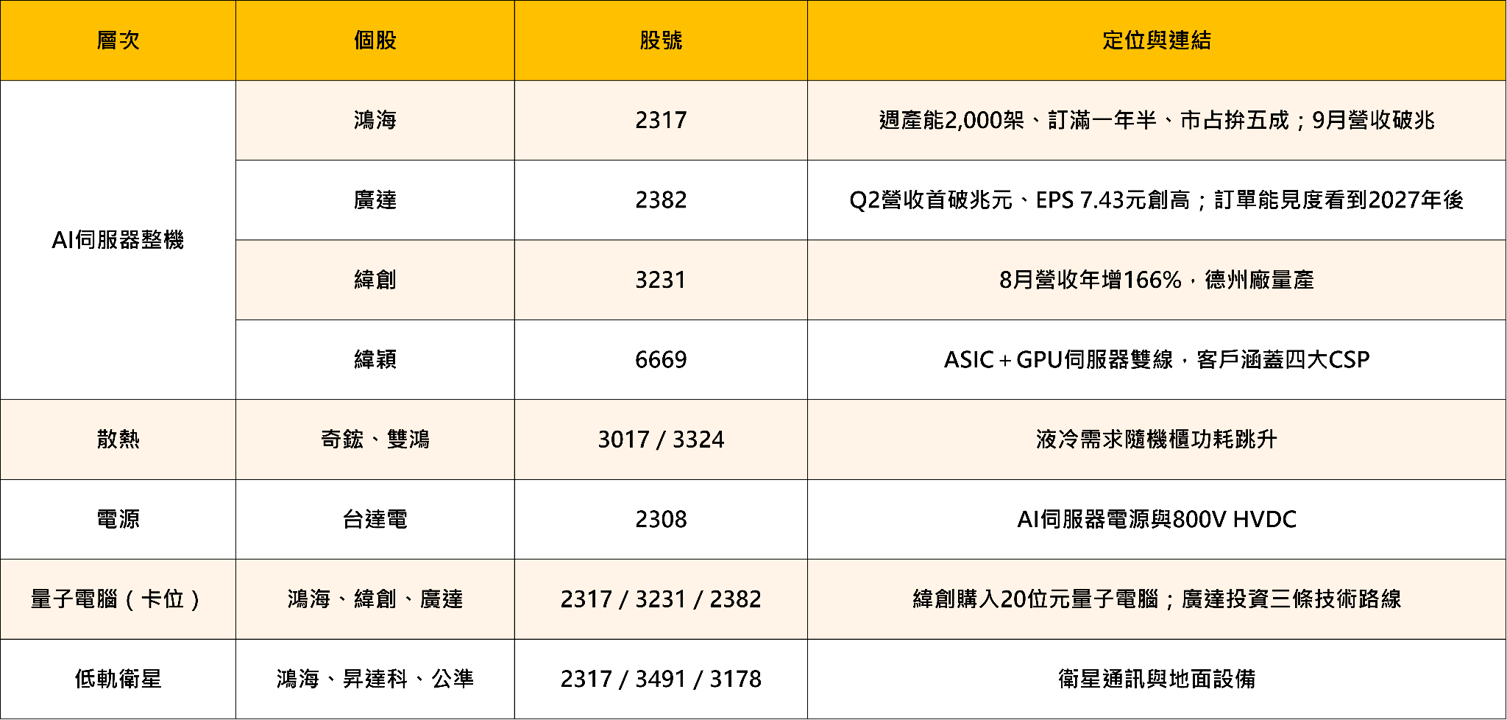
提醒:量子電腦相關的布局,目前多屬研發與投資階段,距離實際貢獻營收仍有數年之遙。 這類題材適合當作「長線觀察」,不宜作為短線追價的依據。
九、個股深度分析
鴻海(2317)——訂單排滿一年半,是目前最硬的護城河
基本面定位
鴻海(2317)是台股規模最大的AI伺服器製造商,也是這波「AI資本支出疑慮」中,少數能用具體數字回應的公司。
最有說服力的三個數字:
9月營收1兆1,586億元、年增38%——台股史上第一家單月營收破兆的公司。對照整體上市櫃9月營收約6兆元的規模,鴻海(2317)一家就占了近五分之一。
AI伺服器機架週產能一年內翻倍至2,000架,且產能已訂滿至少一年半,AI伺服器市占目標上看五成。
Compute Tray組裝時間從兩個多小時縮短至20分鐘——這是製造效率的實質突破,也是產能能夠翻倍的原因。
在目前市場最擔心「CSP會不會縮減資本支出」的時刻,「訂單排滿一年半」這句話,比任何展望都有說服力。
而鴻海(2317)的垂直整合能力,是這個護城河的基礎:全球逾270個廠區、土地逾4,000萬平方公尺、12.2萬名工程師,AI伺服器能從Level 1一路做到Level 12——當客戶需要擴大產能,還能運用全球廠區彈性調配。
法人也相當看好:先前高盛上修全球伺服器出貨量預估,並點名看好鴻海(2317)、緯穎(6669)與緯創;另有法人預估鴻海(2317)明年出貨可達2.8萬櫃、全年營收上看14.58兆元。
需要留意的風險
第一,毛利率偏低是結構性問題。 AI伺服器代工的毛利率普遍僅5%上下,營收規模龐大,但獲利轉換效率才是關鍵——這也是為什麼市值與營收的比例,跟高毛利的半導體股完全不同。
第二,量子與衛星是長線選擇權,不是近期獲利來源。 量子商業化至少還要兩年、一條低溫纜線就要1,000美元——用量子題材去追價,時間成本會很高。
第三,客戶集中度與資本支出連動。 即使訂單排到一年半後,若CSP在2027年真的放緩,仍會反映在更後面的訂單上。
透過《籌碼K線》觀察
指標1、主力、籌碼集中度
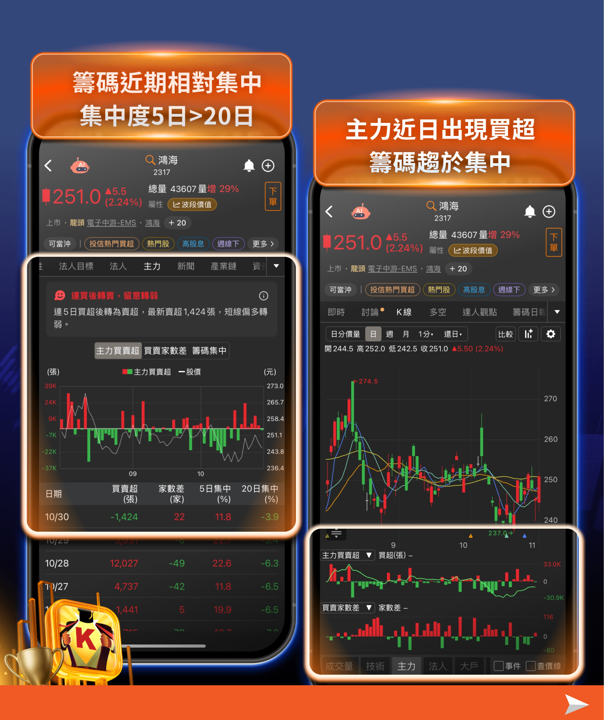
透過「主力、籌碼集中度」功能,可觀察主力與大戶的持股變化,掌握籌碼是逐步集中還是開始鬆動,並搭配主力進出動向判斷市場資金是否持續進場,進一步掌握股價後續的多空趨勢。
鴻海(2317)主力近期開始積極買超,籌碼趨於集中
籌碼集中度,5日集中度(+11.8%)> 20日集中度(-3.9),代表籌碼越來越集中
指標2、K線:日分價量表、技術指標
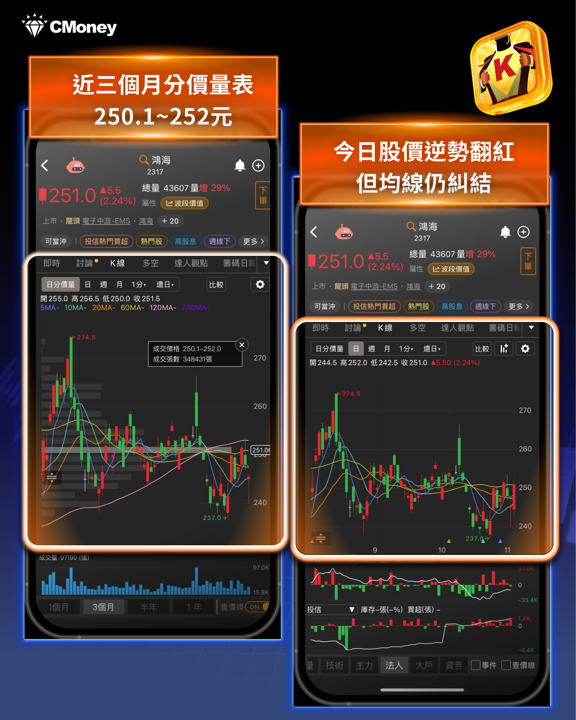
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
鴻海(2317)股價逆勢翻紅,但整體技術面均線仍偏向糾結,股價恐續盤整居多
近三個月分價量表,落在 250.1~252 元
目前股價落在 251 元,股價剛好落在分價量表之間,代表此為關鍵的股價區間。
後續觀察股價能否向上突破或向下跌破此區間,藉此確認短線多空方向。
鴻海(2317)股價逆勢翻紅,但整體技術面均線仍偏向糾結,股價恐續盤整居多。從近三個月分價量表來看,關鍵股價區間為 250.1~252 元,目前股價來到 251元,股價剛好落在分價量表之間,後續觀察股價能否向上突破或向下跌破此區間,藉此確認短線多空方向。
指標3、法人與大戶買超動向
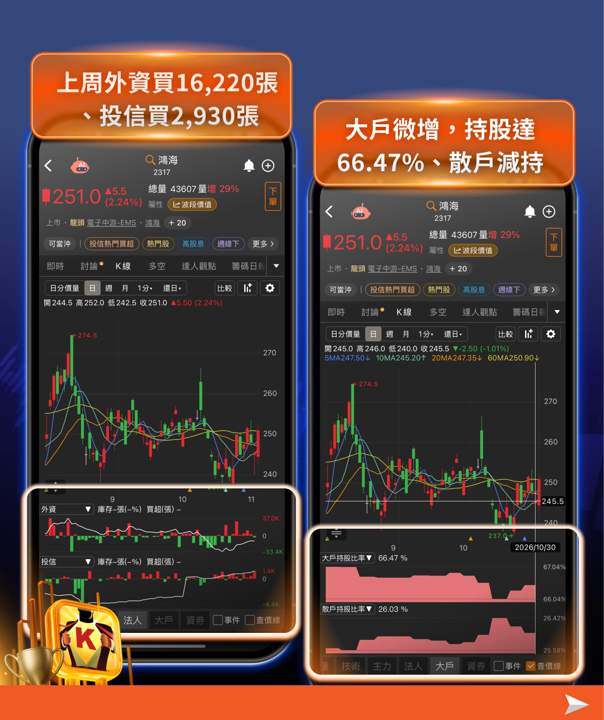
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
鴻海(2317)法人近期同步買超居多
上周外資買超 16,220 張、投信買超 2,930 張
大戶持股比率微幅增加,整體持股達 66.47%,散戶持股減少。
鴻海(2317)法人近期同步買超居多、上周外資買超 16,220 張、投信買超 2,930 張。另外,大戶持股比率微幅增加,整體持股達 66.47%,散戶持股減少。顯示籌碼有逐漸集中的跡象,整體籌碼結構偏向多方,後續可留意法人買超動能是否延續,以及大戶持股能否持續增加。
鴻海(2317)小結
鴻海(2317)目前的投資邏輯非常清楚:買的是「AI伺服器的製造規模與效率」。而支撐這個邏輯的,是三個可驗證的數字:週產能2,000架、訂單排滿一年半、市占拚五成。
上週盤勢下跌,鴻海(2317)卻出現法人買;大戶增的籌碼現象,顯示資金仍願意在市場回檔時承接,反映市場對其 AI 伺服器業務成長的期待。不過,後續仍須觀察法人買盤能否延續,以及 AI 伺服器產能擴張是否逐步反映在營收與獲利上。
廣達(2382)——同樣的題材,但法人尚未形成共識
基本面定位
廣達(2382)是另一家在AI伺服器與量子運算同時布局的台廠,而它的財務數字同樣驚人。
2026年第二季,廣達(2382)合併營收達1.04兆元,首度突破兆元大關、季增28.1%、年增105.6%;稅後淨利287億元、季增35.2%、年增69.9%;單季EPS 7.43元創歷史新高。 加上第一季的5.5元,上半年累計EPS已達12.93元。
成長的核心是AI伺服器:AI伺服器占整體伺服器營收的比重穩定維持在75%至80%,公司維持全年AI伺服器營收「三位數百分比成長」的目標。
而最關鍵的一句話來自財務長楊俊烈:大型雲端客戶的訂單能見度,看到2027年之後。這跟鴻海(2317)的「訂單排滿一年半」是同一個意思——在市場懷疑AI資本支出能否持續的時候,兩大ODM給出的能見度都指向2027年以後。
獲利結構也在改善:第二季毛利率約5%、季增0.2個百分點,主要受惠GB300生產效率提升與伺服器產品占比增加。公司並將2026年資本支出上修至400億元。
在量子領域,廣達(2382)的布局方式與鴻海(2317)不同——它在超導體、離子阱、中性原子三條技術路線上各有投資,屬於分散押注。
法人方面,本土投顧將目標價由385元上調至395元,預估2026年EPS放眼26元。
需要留意的風險
第一,毛利率同樣只有5%上下,營收規模大但獲利轉換效率是關鍵變數。
第二,廣達(2382)並非純AI伺服器廠,筆電與桌機仍占一定比重,而記憶體漲價會推高PC成本、壓縮毛利。
第三,VR200等新平台的投產時程若遞延,營收認列也會往後推。
透過《籌碼K線》觀察
指標1、主力、籌碼集中度
透過「主力、籌碼集中度」功能,可觀察主力與大戶的持股變化,掌握籌碼是逐步集中還是開始鬆動,並搭配主力進出動向判斷市場資金是否持續進場,進一步掌握股價後續的多空趨勢。
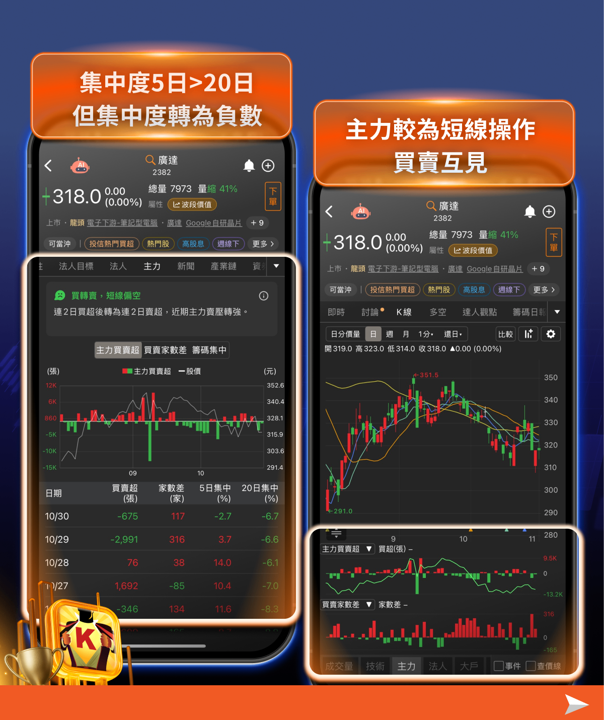
廣達(2382)主力偏向短線操作,時買時賣、買賣互見
籌碼集中度,5日集中度(-2.7%)> 20日集中度(-6.7%),代表近期是較為集中,但是集中度仍為負數,需多加觀察後續動向。
指標2、K線:日分價量表、技術指標
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
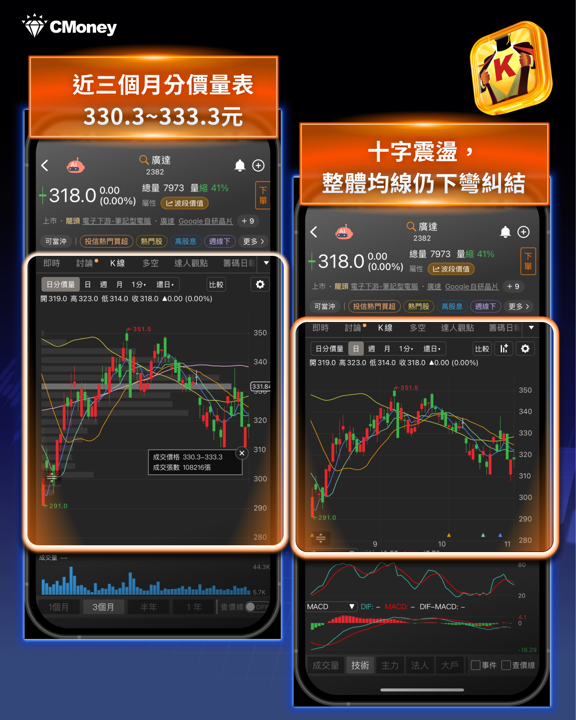
廣達(2382)股價十字震盪,整體均線仍下彎糾結
近三個月分價量表,落在 330.3~333.3 元
目前股價落在 318 元,股價落在分價量表之下,代表此區間為重要壓力區。
後續股價短線上要轉為多方格局,必須先消化上方分價量表壓力區。
廣達(2382)股價十字震盪,整體均線仍下彎糾結。從近三個月分價量表來看,上方壓力區 330.3~333.3 元,目前股價來到 318 元,,股價落在分價量表之下,後續股價短線上要轉為多方格局,必須先消化上方分價量表壓力區。
指標3、法人與大戶買超動向
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
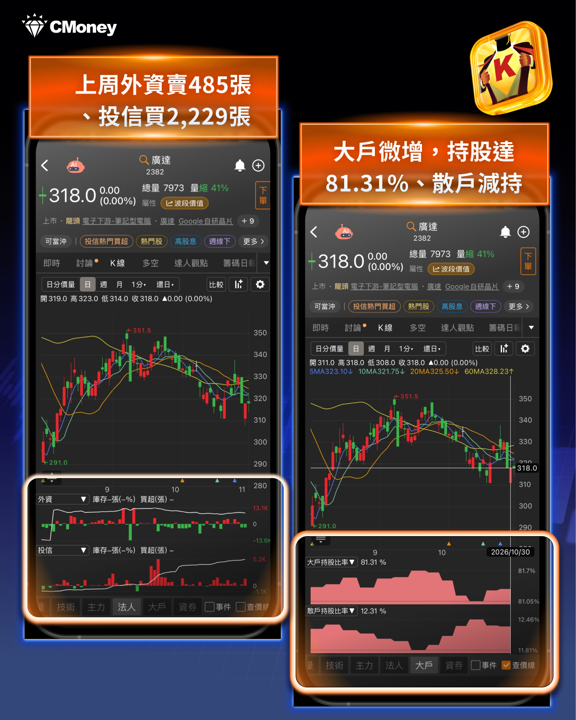
廣達(2382)法人內外資不同步,外資賣超、投信買超
上週外資賣超 485 張、投信買超 2,229 張
大戶持股比率增加,整體持股達 81.31%,散戶持股減少。
廣達(2382)法人內外資不同步,外資賣超、投信買超,上週外資賣超 485 張、投信買超 2,229 張。另外,大戶持股比率增加,整體持股達 81.31%,散戶持股減少。顯示法人尚未形成一致的買盤共識。後續可觀察外資賣壓是否收斂,以及法人能否逐步轉為同步買超。
廣達(2382)小結
廣達(2382)與鴻海(2317)是同一條船上的兩個人——都靠AI伺服器的爆發性成長賺錢,毛利率也同樣只有5%上下。
差別在於:鴻海(2317)的規模更大、垂直整合更深(從機構件到系統一手包辦);廣達(2382)則在訂單能見度上給出了更明確的時間點(2027年之後)。目前廣達(2382)法人買賣方向尚未一致,雖然大戶持股增加,但仍須觀察外資是否回補,才能進一步確認籌碼是否轉強。
十、籌碼K線怎麼看?三個觀察重點
在這種大盤重挫、但個股分歧的環境下,籌碼的參考價值比技術線型更高。
觀察點①:逆勢翻紅時,是誰在買?
但要確認的是:這是法人的實質買盤,還是散戶的跌深搶反彈? 如果是外資或投信在買,那代表法人對科技日的內容買單;如果是散戶追價、法人反而在賣,那反彈的續航力就要打折扣。
觀察點②:外資與大戶的方向是否一致
近期的數據提供了一個很好用的判準:當外資賣超、而大戶(千張以上股東)同步減碼時,代表兩股最靈通的資金判斷一致;反之,外資與大戶同步加碼的標的,才是真正的共識。
而外資賣、投信買的分歧標的,波動通常最大,不適合重押。
觀察點③:科技日利多後的籌碼反應
科技日的內容已經公開,接下來幾個交易日要看的是:法人是趁利多加碼,還是逢高調節? 如果利多見報後法人反而賣超,代表消息已經提前反映。
十一、總結:三條曲線,但只有一條現在能賺錢
鴻海(2317)科技日揭露的三條成長曲線——AI伺服器、量子電腦、衛星與太空運算——每一條都有具體的進展,但它們的時間軸差距極大。
所以對投資人最實際的建議是:用第一條曲線的數字做判斷,把後面兩條當成加分題。
AI伺服器是現在進行式:週產能一年翻倍至2,000架、訂單排滿至少一年半、市占拚五成、Compute Tray組裝從2小時縮到20分鐘、9月營收破兆。這是支撐股價的主體。
量子電腦是兩年後的選擇權:離子阱已能捕捉逾15顆離子、2027年要推5至10位元通用機,但劉揚偉自己說商業化至少還要兩年,而且一條低溫纜線就要1,000美元。
衛星是更長線的布局:已發射4顆衛星,但短期不會有明顯營收貢獻。
而在目前大盤失守半年線、費半崩跌7.2%、外資10月賣超9,943億元創史上最大單月紀錄的環境下,更要分清楚「題材」與「訂單」的差別。
鴻海(2317)今天能逆勢翻紅,靠的還是那句「產能已經訂滿至少一年半」。
建議打開籌碼K線,確認這波逆勢買盤是法人還是散戶——在大盤弱勢的階段,有法人支撐的逆勢強勢股,才有機會走成波段;而沒有籌碼支撐的反彈,通常撐不過三天。
追蹤籌K新社群,重點文章不錯過!
新IG《點我追蹤》、新Threads《點我追蹤》
免責宣言:
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

開低走高是真止跌還是死貓跳?投信狂撒 361 億護盤,3檔「長紅吞噬股」搶先看
【最新消息】小米概念股回穩,「3檔概念股」修復節奏不同?
【最新消息】伺服器機櫃9月營收回升,「3檔概念股」股價位置不同?
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
聯發科 ASIC 上修、市值型 ETF 分拆、盤弱時的停損心法
42minutes ago
費半崩跌7.2%,鴻海卻逆勢翻紅!科技日揭三條成長曲線——AI伺服器、量子電腦與衛星
anhour ago
維諦技術(Vertiv/VRT)AI電力與散熱需求,能否延續獲利成長?
anhour ago
聯發科(2454)AI ASIC開始放量,資料中心接棒成長
anhour ago
【00406A】11/02 操作日報|經理人大舉建倉5檔金控!
2hours ago