




英特爾執行長親口示警:記憶體漲價,2027年將是「所有人的嚴重問題」——這場超級循環,誰受惠、誰受害


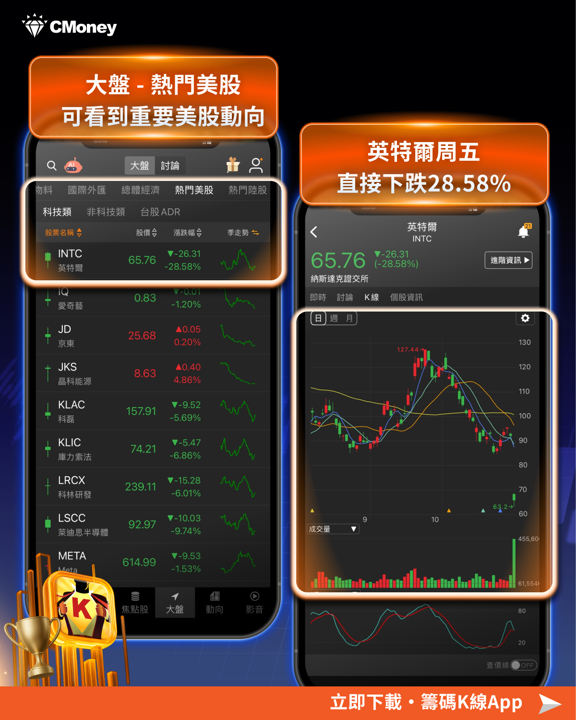
英特爾10/30股價暴跌28.58%,單日市值蒸發近1,400億美元!即使Q3營收年增21%、調整後EPS優於市場預期,仍難以抵擋Q4財測下修帶來的賣壓。
然而,這場暴跌背後,還藏著一個值得台股投資人注意的產業問題:記憶體漲價,究竟讓誰賺得更多,又讓誰開始承受成本壓力?
南亞科(2408)Q3毛利率衝上85.7%、EPS達25.40元,記憶體供應商享有強勁漲價紅利;另一端的PC供應鏈,卻面臨零組件成本提高、整機售價上漲,以及終端需求放緩的連鎖反應。
當同一場漲價同時帶來供應商的獲利成長與客戶的採購壓力,記憶體景氣的下一個問題,可能已經從「還能漲多少」,轉向「終端市場還能承受多少」。
本篇從英特爾法說、南亞科與群聯財報切入,拆解DRAM、NAND漲價如何傳導至PC及AI伺服器供應鏈,並進一步比較群聯與華碩的獲利結構、法人籌碼及後續三項驗證指標,協助投資人辨識記憶體超級循環的機會與風險。
>立即下載 → https://www.cmoney.tw/r/2/mly3v3
追蹤籌K新社群,重點文章不錯過!
一、一句被1,400億美元蓋過去的警告
10月30日,英特爾股價暴跌28.58%,單日市值蒸發約1,400億美元,創下逾半世紀最大跌幅。
所有報導的焦點,都放在那個驚人的跌幅上。
但在這場風暴中,英特爾執行長陳立武說了一句話,被市值蒸發的數字完全蓋了過去——而那句話,對台股投資人可能更重要:
「記憶體價格大漲,我預計到2027年,這會成為我們所有人都面臨的一個非常嚴重的問題。」
這不是在講英特爾自己的困境,而是在警告整個科技產業:記憶體的漲價,已經大到會成為全產業的成本災難。
而這句話,正好是台股投資人最需要理解的一件事——因為過去半年,我們一直在談記憶體漲價有多好,卻很少問一個問題:這些漲價,最後是誰在付錢?
二、先看漲價的規模有多驚人
記憶體這一輪的漲幅,確實是歷史級的。
以南亞科(2408)剛公布的第三季財報為例:
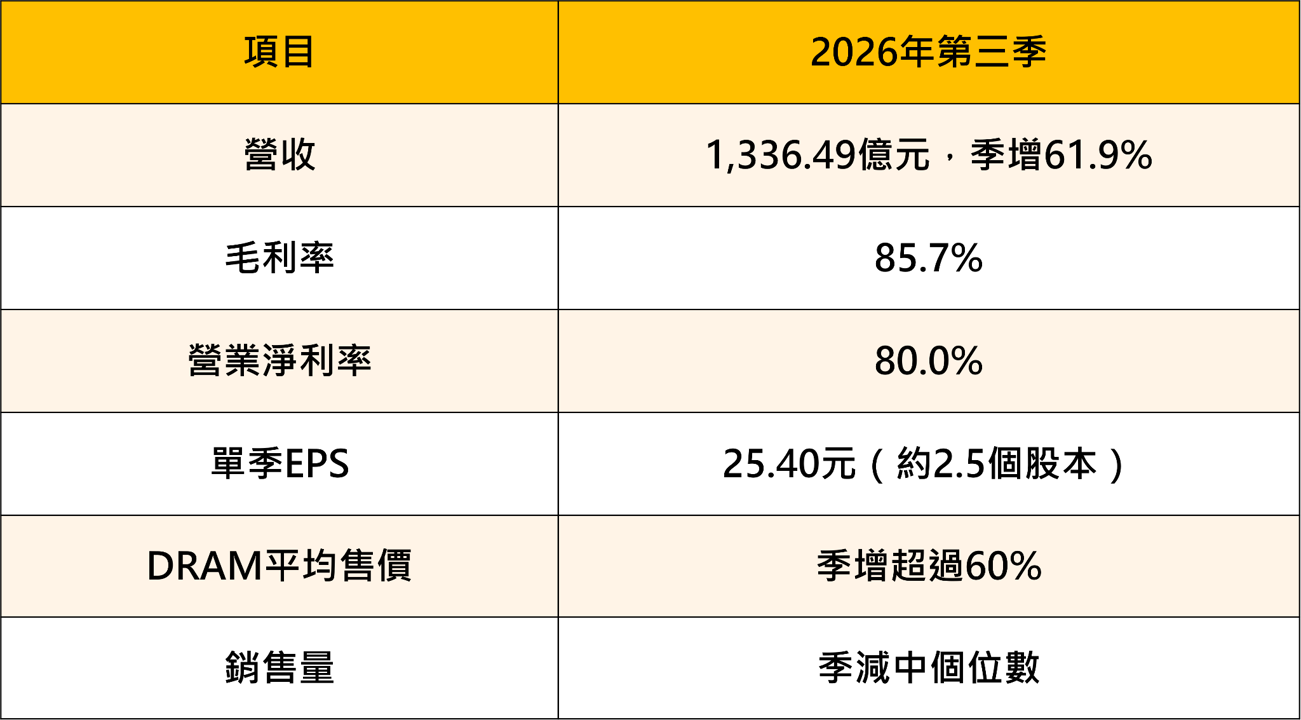
最後兩行是重點:營收季增61.9%,完全是「漲價」撐起來的,出貨量其實還減少了。
而且管理層明確表示:第四季單價仍可望成長、毛利率有機會再往上——85.7%還沒到頂。
NAND端同樣驚人:群聯(8299)9月營收306.39億元、年增370.26%
市場更傳出記憶體庫存已剩不到10天,供需失衡恐延燒3年、持續到2027年下半年甚至2028年。
三、關鍵的對照:賣方與買方,講的是同一件事
這才是這篇文章最核心的觀察。
把兩句話放在一起看:
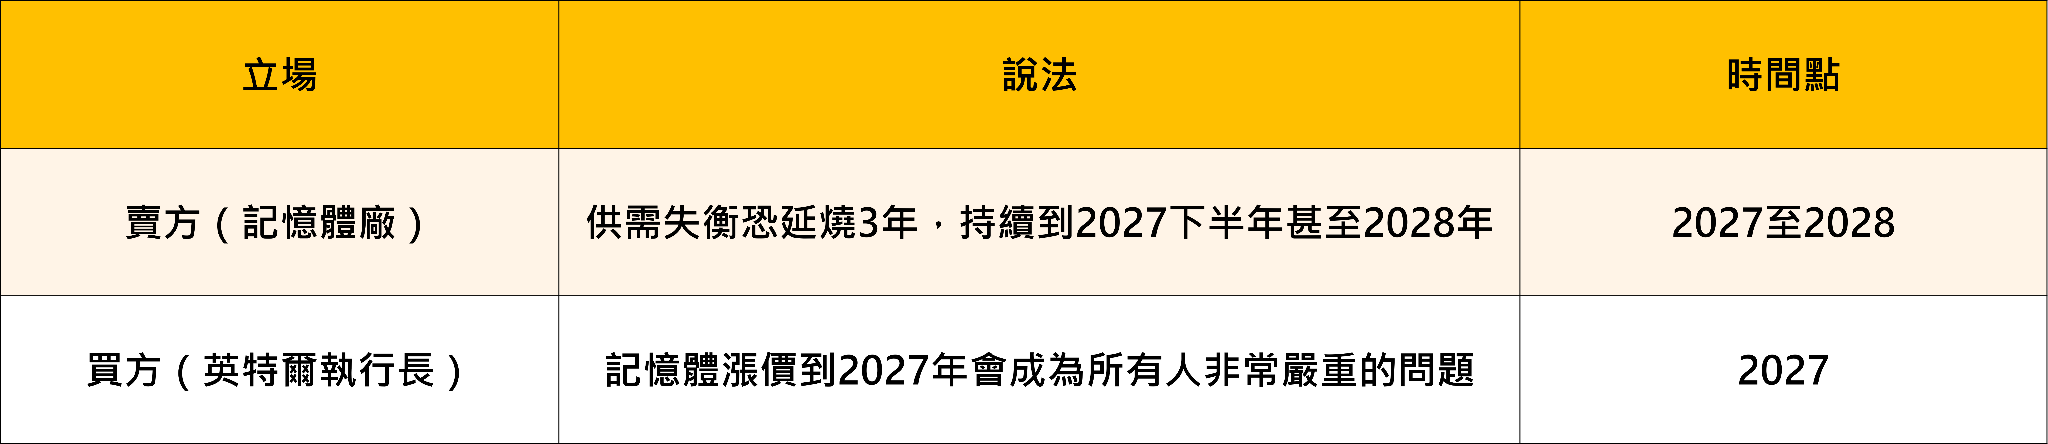
兩邊對「缺貨會持續多久」的判斷,幾乎完全一致。
差別只在立場:對賣方,這是三年的獲利能見度;對買方,這是三年的成本災難。
所以這不是誰對誰錯的問題——而是同一個事實的兩面。
而過去半年,市場幾乎只交易了其中一面。
四、英特爾Q4 EPS腰斬,是這個問題的第一個實例
英特爾執行長的警告不是空談,因為英特爾自己就是第一批受害者。
英特爾第三季的財報其實不錯——營收165.1億美元、年增21%,調整後EPS 0.52美元還超出預期的0.41美元。
但第四季的財測卻讓市場崩潰:EPS指引只有市場預期的一半多一點。
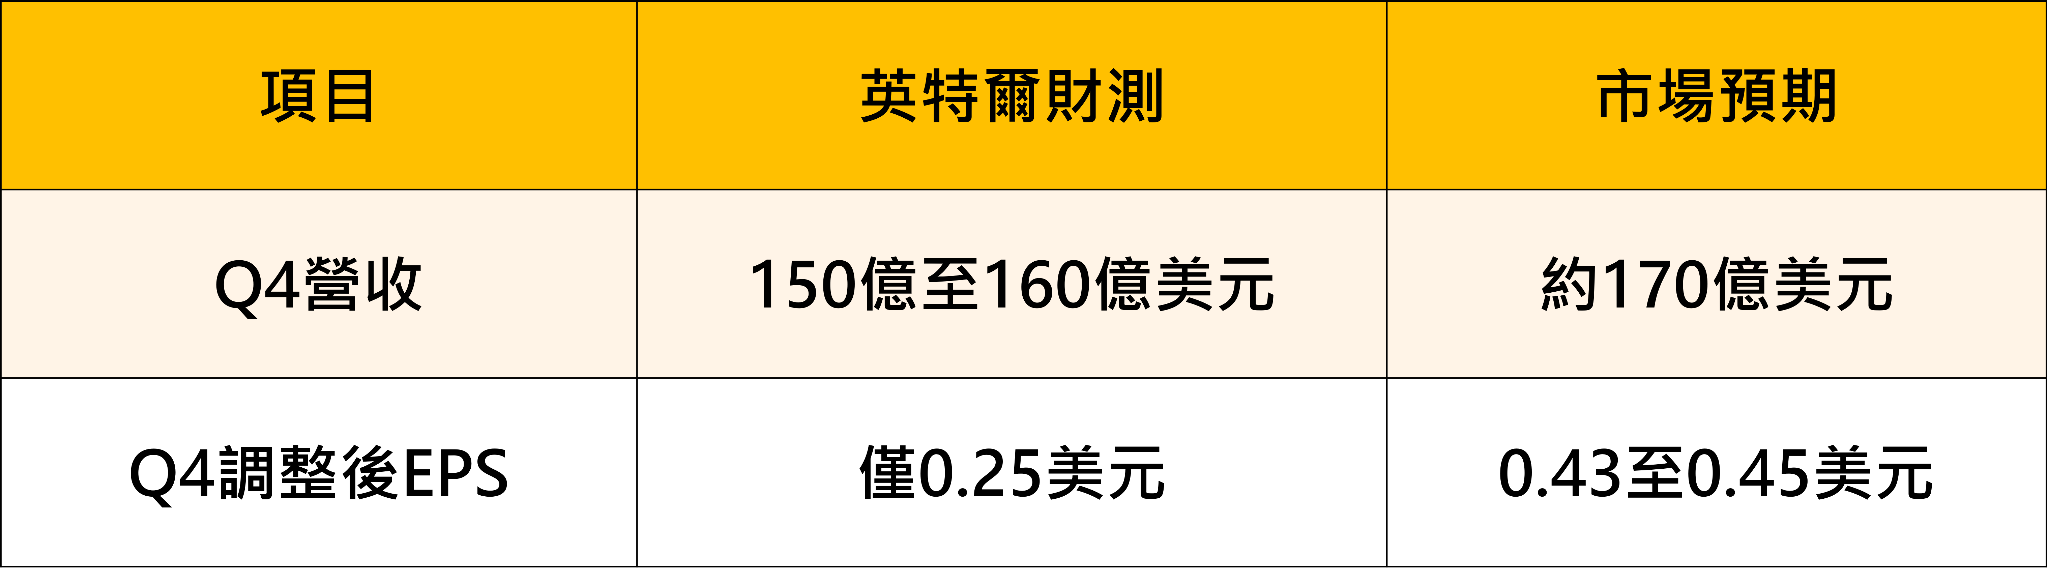
而英特爾給出的原因裡,除了以色列工廠爆炸停產之外,最關鍵的就是「PC市場需求疲軟」。
而PC需求為什麼疲軟?記憶體漲價正是其中一環。
傳導的路徑是這樣的:
DRAM與NAND漲價 → PC整機的物料成本上升 → 品牌廠要嘛漲價、要嘛壓縮毛利 → 若選擇漲價,終端需求就會下滑 → 連帶拖累CPU等其他零組件的銷售
換句話說:記憶體漲價不只傷害直接的買方,還會沿著整機的售價,間接傷害同一台電腦裡的其他零組件供應商。
五、記憶體漲價的傳導鏈:誰賺、誰付錢
把整條鏈攤開,受惠與受害的位置就很清楚了。
記憶體原廠(賺最多) → 漲價
→ 記憶體模組廠(庫存增值,但也要被漲價) → 轉嫁
→ 系統組裝/品牌廠(成本壓力最大) → 能不能轉嫁?
→ 終端消費者/企業客戶
而中間那一層「能不能轉嫁」,就是決定台廠受害程度的關鍵。
兩種模式,命運完全不同:
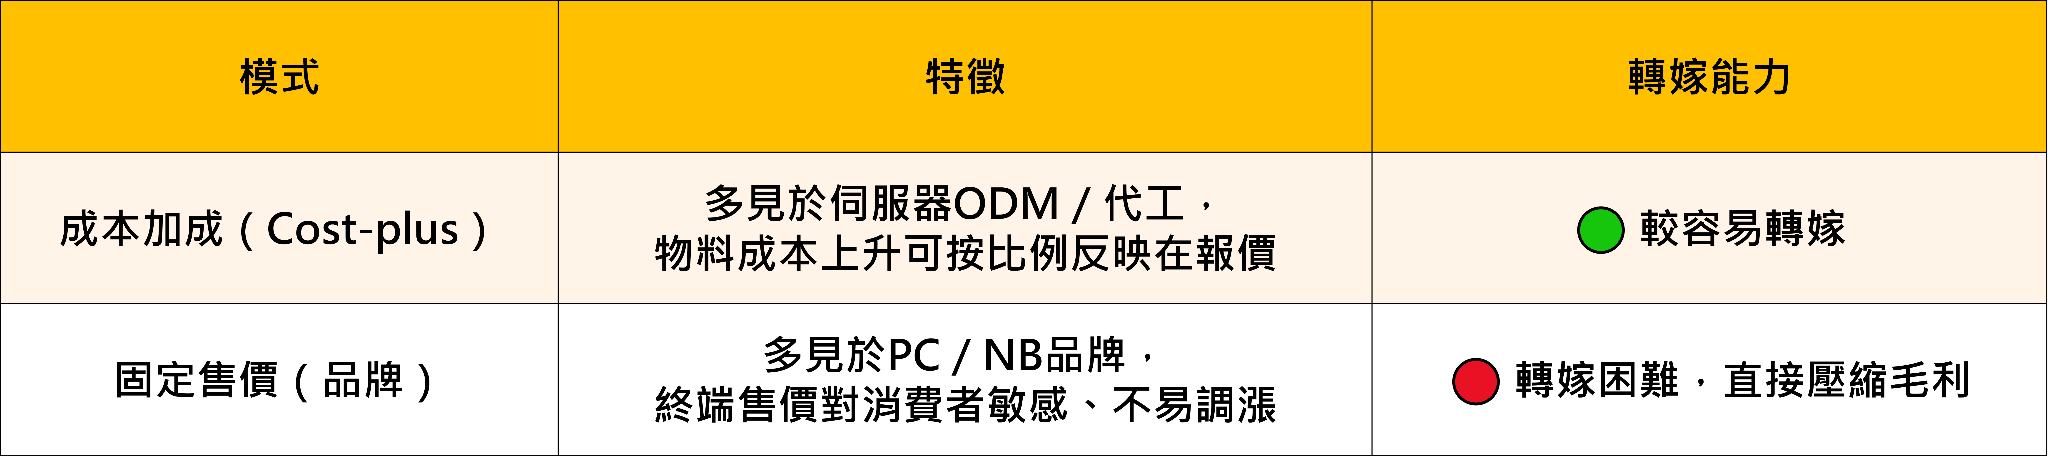
這也解釋了為什麼AI伺服器廠相對淡定,而PC品牌廠壓力最大。
不過AI伺服器也不是完全沒事——先前產業論壇就揭示,HBM與先進DRAM已占AI伺服器系統BOM表的逾75%成本,形成所謂的「記憶體之牆」。
當記憶體占了四分之三的料錢,即使能轉嫁,整機的售價也會被推高,最終還是會回到「客戶買不買單」的問題上。
六、台股分級:受惠方與受害方
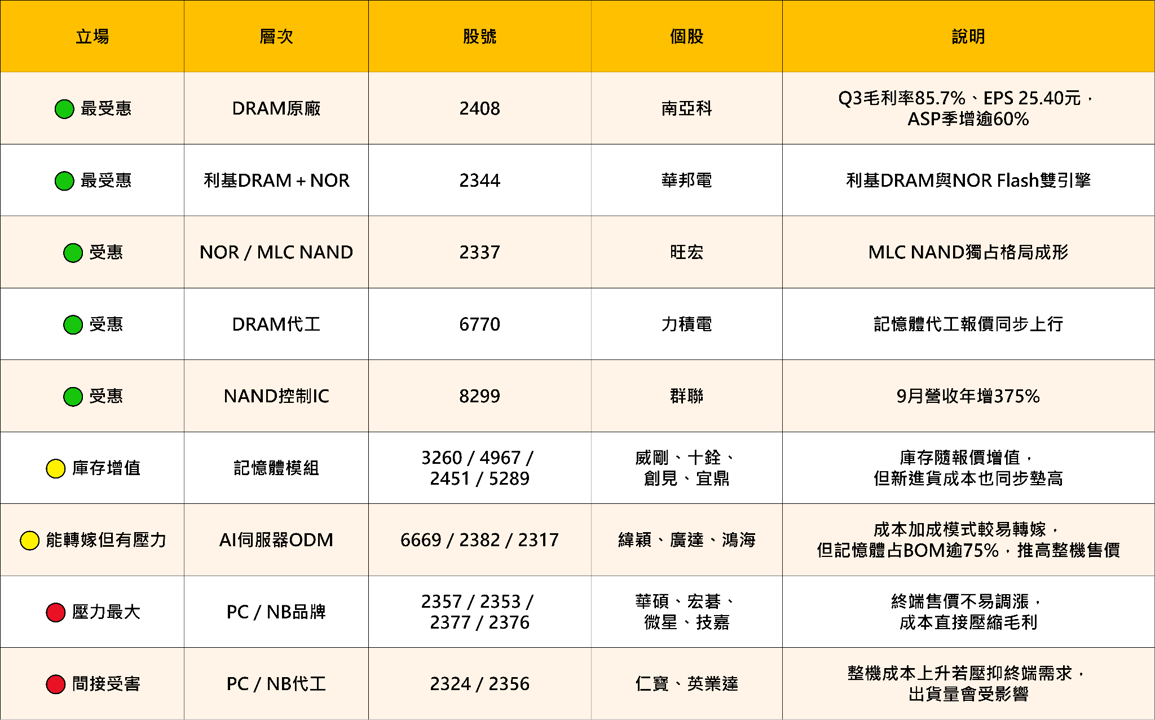
這張表最重要的提醒:記憶體漲價不是「電子股的利多」,而是「電子股內部的財富重分配」。同樣掛著電子股的名字,有人因此賺到兩個股本,有人因此EPS腰斬。
七、個股深度分析:從表格的兩端各看一檔
要理解「財富重分配」,最好的方式是把兩端的代表各拿一檔出來看。
群聯(8299)——賺最兇的那一個,但它同時也是買方
基本面定位
群聯(8299)是這一輪NAND漲價中,獲利爆發幅度最驚人的台廠,沒有之一。
先看獲利的跳升幅度:
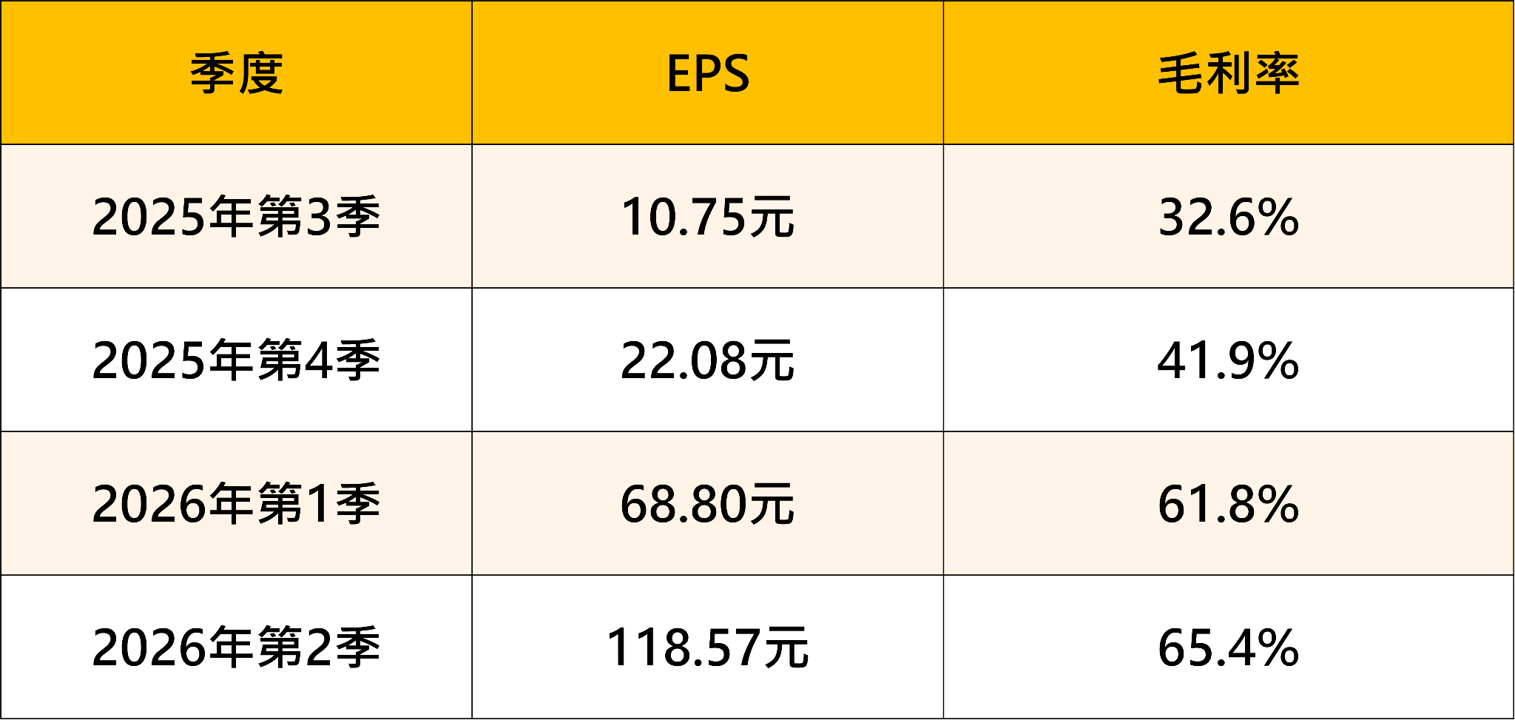
一年之內,單季EPS從10.75元跳到118.57元,毛利率從32.6%翻倍到65.4%。
第一季營收409.66億元、季增79.7%、年增196%;第二季營收443.35億元、季增76.5%、年增752.8%;上半年累計EPS達187.43元——而2025年全年EPS僅41.96元。動能到第三季仍未趨緩:9月營收306.39億元、年增370.26%,續創單月新猷。
但這裡有一個關鍵,必須講清楚。
群聯(8299)跟南亞科不一樣——它不是記憶體原廠,而是NAND控制IC與儲存解決方案廠。這代表它必須跟NAND原廠買晶粒,再做成SSD賣出去。
換句話說:它在這張表上,同時站在「賣方」與「買方」兩個位置。
那為什麼它的毛利率能從32.6%衝到65.4%?
答案是「低價庫存紅利」——在NAND漲價之前買進的便宜晶粒,在漲價之後做成產品賣出,中間的價差全部變成毛利。
這也解釋了為什麼法人的2027年預估會出現極端分歧:FactSet調查中,2027年EPS預估的最高值是618元,最低值卻只有132.16元——差距將近五倍。
因為低價庫存終究會用完。 當便宜的晶粒消耗殆盡、必須用高價買進新晶粒時,群聯(8299)的成本就會跟著跳升,而轉嫁到下游客戶通常需要時間。
透過《籌碼K線》觀察
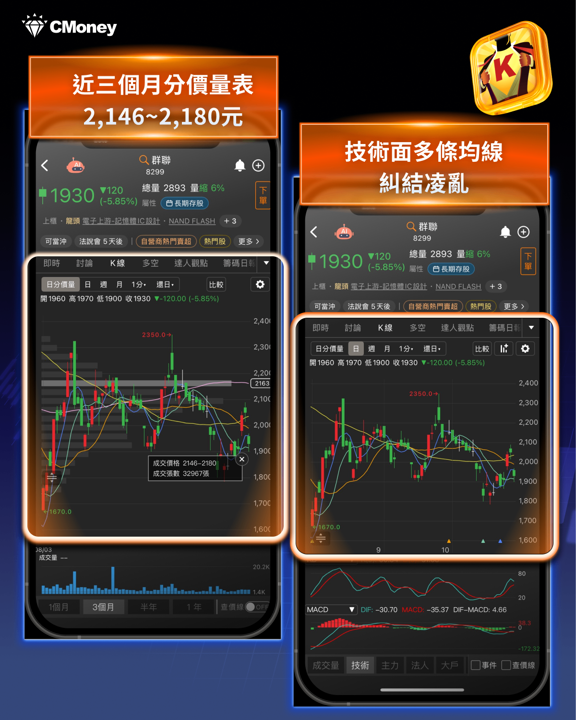
指標1、K線:日分價量表、技術指標
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
群聯(8299)股價近期較為盤整,技術面均線糾結凌亂
近三個月分價量表,落在 2,146~2,180 元
目前股價落在 1,930 元,股價落在分價量表之下,代表此區間為重要壓力區。
後續股價短線上要轉為多方格局,必須先消化上方分價量表壓力區。
群聯(8299)股價近期較為盤整,技術面均線糾結凌亂。從近三個月分價量表來看,上方壓力區 2,146~2,180 元,目前股價來到 1,930 元,股價落在分價量表之下,後續股價短線上要轉為多方格局,必須先消化上方分價量表壓力區。
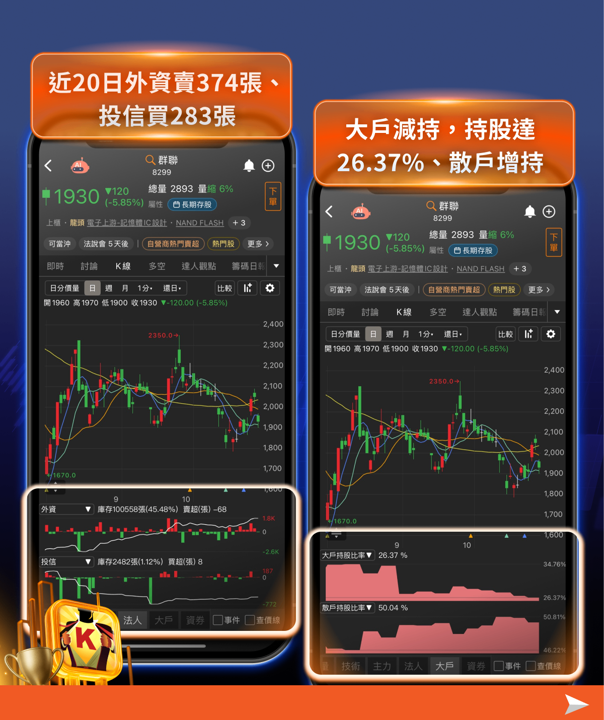
指標2、法人與大戶買超動向
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
群聯(8299)法人近期不同步,外資出場、投信買超
近 20 日外資賣超 374 張、投信買超 283 張
大戶持股比率減少,整體持股達 26.37%,散戶持股增加。
群聯(8299)法人近期不同步,外資出場、投信買超,近 20 日外資賣超 374 張、投信買超 283 張。另外,大戶持股比率減少,整體持股達 26.37%,散戶持股增加。顯示法人操作方向不同調,籌碼有逐漸鬆動的跡象,後續仍須觀察外資是否回補,以及大戶持股能否止跌回升。
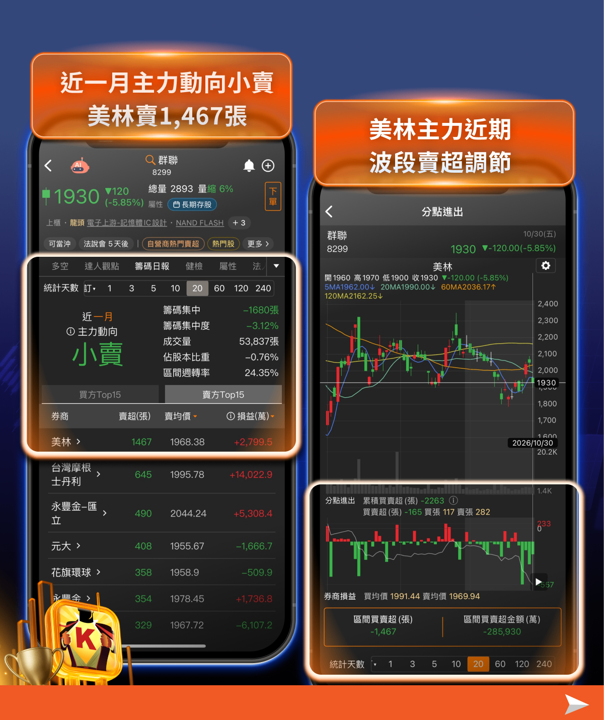
指標3、籌碼日報:每日即時主力動向
透過「籌碼日報」功能,可快速追蹤主力每日進出動向,搭配買賣超變化,判斷資金是否持續進場或轉為調節。
群聯(8299)近一月主力動向小賣,美林賣超第一
美林近一月賣超 1,467 張,賣均價為 1968.38 元
且進一步觀察主力動向,從過往歷史操作來看,美林主力近期波段賣超調節。
群聯(8299)可以看到近一月主力動向小賣,賣超第一券商:美林;美林近一月賣超 1,467 張,賣均價為 1968.38 元。從過往歷史操作來看,顯示美林主力近期波段賣超調節,顯示部分資金有獲利了結或降低持股的跡象,後續可持續觀察賣超力道是否收斂,以及其他主力券商是否進場承接。
群聯(8299)小結
群聯(8299)是這張表上最特別的一檔——它既是漲價的受益者,也是漲價的承受者。現在賺的是「低價庫存」的時間差,而不是結構性的定價權。 所以判斷它的關鍵,不是NAND還會不會漲,而是兩件事:庫存成本什麼時候追上市價、以及轉嫁的速度夠不夠快。
近期技術面上方仍有壓力區,股價仍較為弱勢,法人資金也尚未同步回流,大戶減少,因此雖然 NAND 報價上漲有助於短期庫存利益與獲利表現,但在成本優勢能否延續、漲價成本能否順利轉嫁仍待觀察的情況下,現階段不宜單憑產業漲價題材就追高,仍須等待法人資金回流、大戶持股回升,以及股價突破上方壓力區,才能進一步確認趨勢是否轉強。
華碩(2357)——營收創新高,但全球PC出貨卻在衰退
基本面定位
華碩(2357)是這張表上「付錢那一方」的代表,而它的處境比表面上複雜得多。
先看一個很矛盾的對照:
華碩(2357)第三季集團營收2,763億元,年增38%、季增7.2%,續創歷史新高;9月單月營收972億元、年增18%;今年前三季累計約7,424億元、年增約38.51%
但同一時間,全球PC市場第三季出貨量衰退超過20%
營收創歷史新高,而所處的PC市場卻在急凍——這代表華碩(2357)的成長並非來自PC本業。
真正的動能來自兩塊:伺服器與高階產品組合。 公司先前在法說會上給出的第三季展望是:PC業務季增15%至20%、零組件季增5%至10%、伺服器季增10%至15%且年增約150%;而高價值產品的營收占比已跨過65%。
那記憶體漲價對它的影響在哪裡?答案在毛利率。
請注意毛利率的絕對水準:14%至17%。
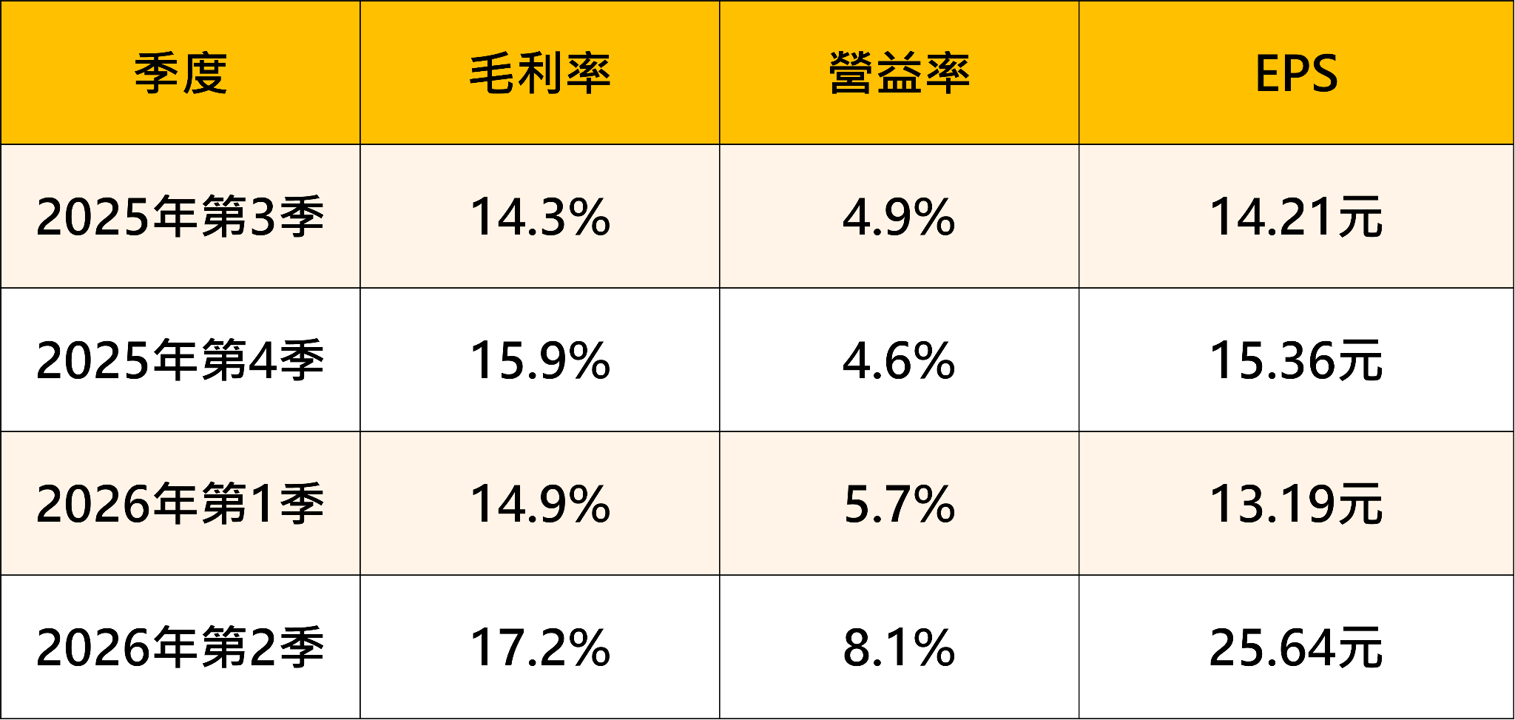
這跟南亞科(2408)的85.7%、群聯(8299)的65.4%,是完全不同的量級。
而這正是PC品牌最脆弱的地方——當毛利率只有15%上下,物料成本的任何上升,都會直接吃掉獲利。 記憶體在一台PC的物料成本中占比不低,漲價的衝擊是直接且立即的。
華碩(2357)目前有兩道緩衝:
緩衝①:提前備貨。公司在第一季就因應記憶體漲價提前拉高庫存,當季庫存金額達2,471億元——這讓它能用較低的成本撐一段時間。
緩衝②:產品組合優化。 高價值產品占比跨過65%,用售價較高的機種來吸收成本上升。
也因此,華碩(2357)第二季的毛利率反而提升到17.2%、較去年同期增加3.4個百分點。但緩衝不會永遠有效。
公司共同執行長胡書賓在8月法說會上的說法是「隨著下半年記憶體價格漲幅逐漸趨緩」——而從後續的發展看,記憶體不但沒有趨緩,第四季報價還要再漲。
而外資報告也已經示警:10月至11月的營收,可能受到記憶體成本上升與產品轉換的影響而回落。
市場的反應也很直接:10月30日華碩(2357)股價下跌44元、收906元,跌幅4.63%。
透過《籌碼K線》觀察
指標1、K線:日分價量表、技術指標
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
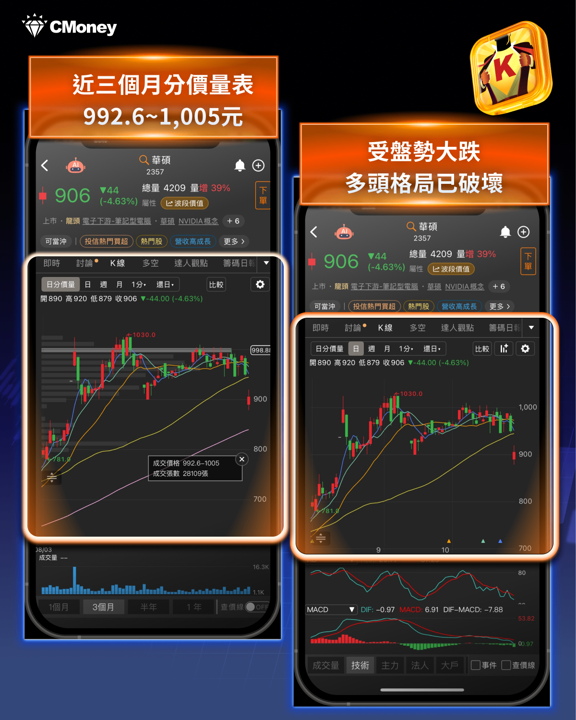
華碩(2357)股價本來在多頭格局,但近期受盤勢大跌影響已破壞
近三個月分價量表,落在 992.6~1,005 元
目前股價落在 906 元,股價落在分價量表之下,代表此區間為重要壓力區。
後續股價短線上要轉為多方格局,必須先消化上方分價量表壓力區。
華碩(2357)股價本來在多頭格局,但近期受盤勢大跌影響已破壞。從近三個月分價量表來看,上方壓力區 992.6~1,005 元,目前股價來到 906 元,,股價落在分價量表之下,後續股價短線上要轉為多方格局,必須先消化上方分價量表壓力區。
指標2、法人與大戶買超動向
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
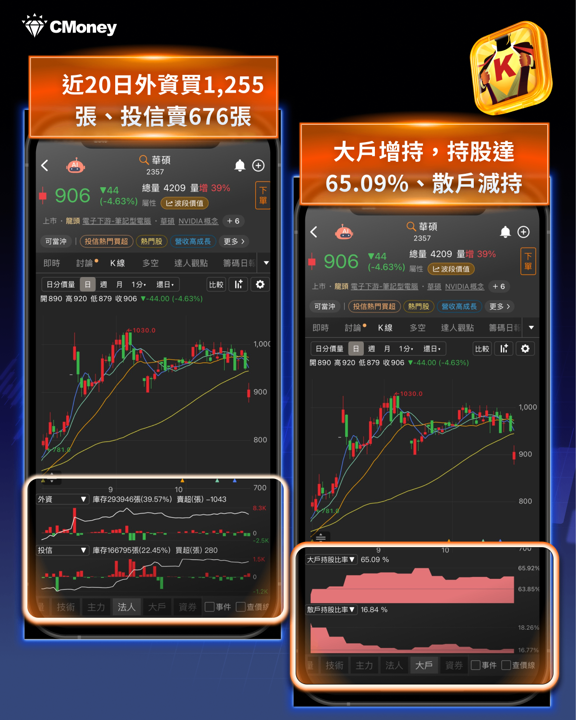
華碩(2357)法人內外資不同步,外資買超、投信調節
近兩週外資買超 1,255 張、投信賣超 676 張
大戶持股比率增加,整體持股達 65.09%,散戶持股減少。
華碩(2357)法人內外資不同步,外資買超、投信調節,近兩週外資買超 1,255 張、投信賣超 676 張。另外,大戶持股比率增加,整體持股達 65.09%,散戶持股減少。顯示籌碼逐漸往大戶集中,整體籌碼結構相對偏多,但法人仍不同步,後續可觀察外資買超能否延續,以及投信是否由賣轉買。
指標3、籌碼日報:每日即時主力動向
透過「籌碼日報」功能,可快速追蹤主力每日進出動向,搭配買賣超變化,判斷資金是否持續進場或轉為調節。
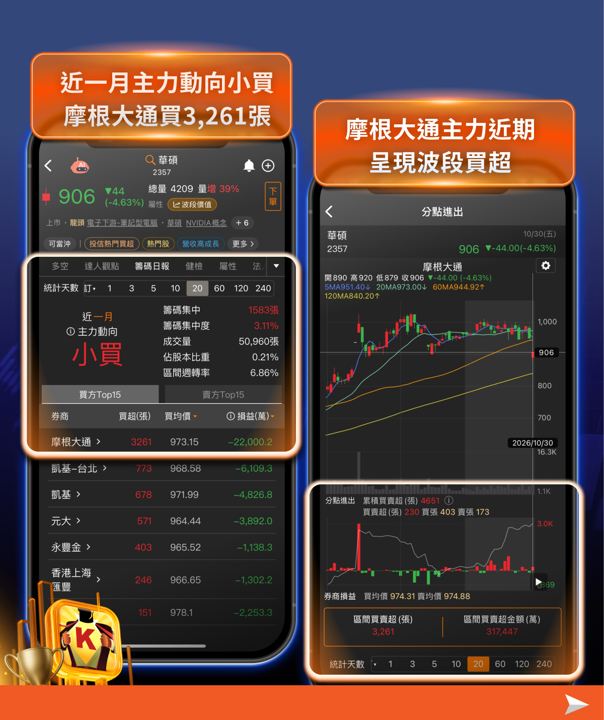
華碩(2357)近一月主力動向小買,摩根大通買超第一
摩根大通近一月買超 3,261 張,買均價為 973.15 元
且進一步觀察主力動向,從過往歷史操作來看,摩根大通主力近期呈現波段買超,籌碼健康。
華碩(2357)可以看到近一月主力動向小買,買超第一券商:摩根大通;摩根大通近一月買超 3,261 張,買均價為 973.15 元。從過往歷史操作來看,顯示摩根大通主力近期呈現波段買超,主力籌碼有逐步集中跡象,不過近期碰到盤勢大跌;後續可持續觀察該分點是否延續買超,若主力持續加碼,將有助於強化股價上攻動能。
華碩(2357)小結
華碩(2357)是一個很好的觀察樣本,記憶體漲價直接壓縮獲利空間;而全球PC市場第三季出貨衰退超過20%,代表漲價已經在抑制終端需求。追蹤華碩(2357)的重點不在營收,而在毛利率。
如果接下來幾季毛利率能守在15%以上,代表轉嫁與產品組合優化奏效;如果跌破15%、甚至往14%以下走,那就是記憶體成本真正開始吃掉獲利的訊號。
八、三個追蹤指標
這個議題會延續到2027年,以下三件事值得持續追蹤。
指標①:記憶體合約價的實際漲幅
如果第四季與明年第一季的DRAM/NAND合約價持續大漲,那賣方的獲利故事會延續,但買方的成本壓力也會同步加重。
反之,若漲幅開始收斂,兩邊的劇本都要重寫。
指標②:PC與NB品牌廠的毛利率
要觀察的是:華碩(2357)、宏碁(2353)等品牌廠能不能透過調漲售價或產品組合優化,守住毛利率。
如果毛利率明顯下滑,代表轉嫁失敗;如果守得住,代表終端需求還撐得起漲價。
指標③:終端需求有沒有被價格壓垮
英特爾已經明說PC市場需求疲軟。
要追蹤的是:這是短期現象,還是漲價開始實質抑制需求的開始。
如果終端需求真的被壓垮,那連記憶體原廠最後也會受害——因為沒有終端出貨,就沒有記憶體的需求。
九、結語:超級循環的另一面,終於有人說出口了
過去半年,台股談記憶體談的都是同一件事:漲價、毛利率創高、EPS翻倍、供需失衡延燒三年。
這些都是真的——南亞科(2408)第三季毛利率85.7%、單季賺逾兩個股本,群聯(8299)9月營收年增375%,數字擺在那裡。
但英特爾執行長陳立武用一句話,點出了這個故事的另一半:
「記憶體價格大漲,我預計到2027年,這會成為我們所有人都面臨的一個非常嚴重的問題。」
而最值得玩味的是:賣方說「缺到2028年」、買方說「到2027年會很嚴重」——兩邊對時間的判斷其實一致,只是一個在算獲利,一個在算成本。
對投資人而言,這代表三件事:
第一,記憶體漲價不是整個電子產業的利多,而是產業內部的財富重分配。 選股時必須分清楚自己站在哪一邊。
第二,判斷受害程度的關鍵是「能不能轉嫁」。 成本加成模式的伺服器ODM相對有餘裕,終端售價敏感的PC品牌壓力最大。
第三,也是最需要警惕的——漲價最終會自我設限。 當終端需求被價格壓垮,記憶體原廠也會感受到寒意。
在一個所有人都在慶祝漲價的市場裡,第一個說出「這會是嚴重問題」的,往往是最早看到盡頭的人。
追蹤籌K新社群,重點文章不錯過!
新IG《點我追蹤》、新Threads《點我追蹤》
免責宣言:
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

10/30 主動式ETF共識|大跌照買64檔,7家急搶日月光
【00403A】10/30 操作日報|淨值大跌,經理人逆勢加碼半導體
【00981A】10/30 操作日報|趁大跌狂掃半導體與散熱!
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
英特爾執行長親口示警:記憶體漲價,2027年將是「所有人的嚴重問題」——這場超級循環,誰受惠、誰受害
anhour ago
台股連續三周下跌,續跌 829 點季線失守,電子股重挫、10大法人與大戶加減碼股出爐
3hours ago
動能app盤前速覽_20261102
4hours ago
老簡帶你 10/31 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
5hours ago
2026.11.01 選股一點通手把手帶你盤後做功課
15hours ago