


私密
【產業焦點】欣興利空震盪後,PCB 真正該看什麼?


欣興遭搜索的消息一出,股價急殺,整個 PCB 族群被一起拖下水——AI PCB 概念股不分青紅皂白地補跌,彷彿整條供應鏈出了什麼結構性問題。
但停下來想一秒:這次事件的本質是什麼?是公司治理與產地標示層面的個別問題,不是需求消失、不是技術失效、更不是 AI 資本支出踩了煞車。NVIDIA 的新平台照常推進、1.6T 交換器照常放量、高階材料照常缺貨——產業基本面那一側,沒有任何一個變數因為這起事件而改變。
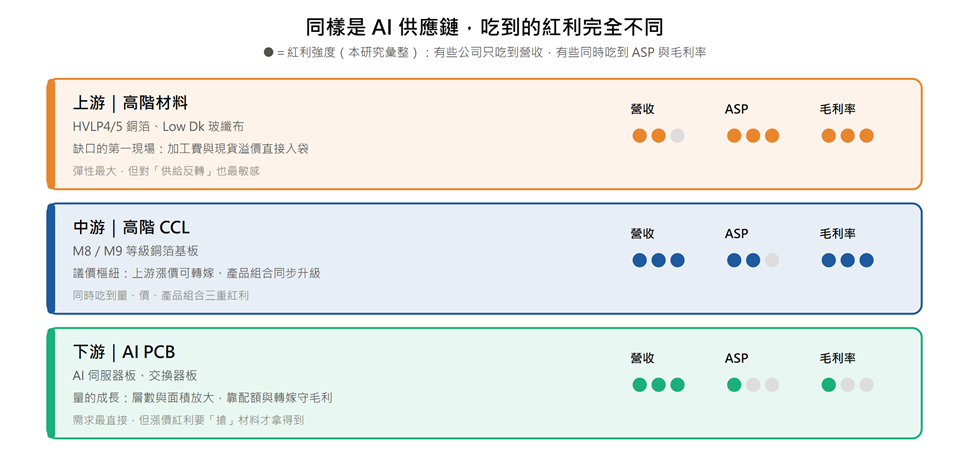
這正好逼出一個多數投資人一直迴避的問題:同樣都站在 AI PCB 供應鏈上,為什麼市場現在開始給不同公司不同的評價?答案是——本來就不該一起看。有人賺的是「量」的錢,有人賺的是「規格」的錢,有人賺的是「材料稀缺」的錢;風險事件來襲時,三種錢的抗跌性完全不同。
把雜訊撇開,AI PCB 行情的主軸其實是一條環環相扣的規格升級鏈:M8/M9 等級 CCL(銅箔基板)放量 → 需要 HVLP4 超低稜線銅箔 → 需要 Low-Dk 低介電玻纖布 → 每一項都要通過晶片平台認證 → 而通過認證的高階材料產能,全球屈指可數。(限時解鎖🔒掌握高階CCL供需缺口,拆解M8/M9、HVLP高階材料供給瓶頸,找出AI伺服器缺料潮中最具議價能力的台廠)
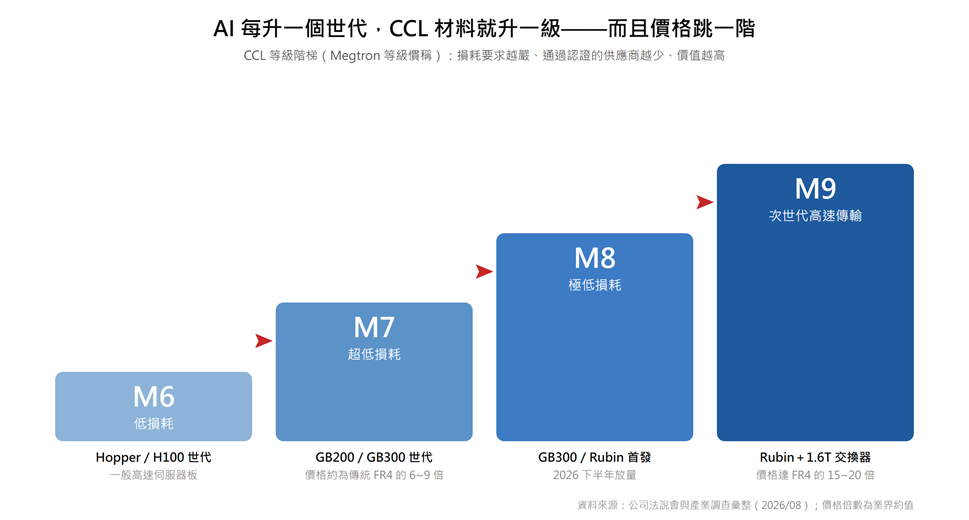
這條鏈上,現在有兩個最值得盯的技術切角。第一個是高階銅箔:HVLP4 的全球合格供應商用一隻手數得出來,台灣的關鍵角色加工費今年已經調漲 5~10%、而且下半年還在逐季走高——當一種材料的「加工費」可以喊到標準品的近十倍,它已經不是原料,是門票。第二個是南亞正在走的路:從 M8 往 M9、M10 的材料認證逐級推進,加上高階 T-glass 玻纖布通過認證、規劃三年內產能翻三倍——一家過去被當成「傳產集團」的公司,正在用認證清單改寫自己的身分。(限時解鎖🔒掌握AI伺服器規格升級趨勢,深入拆解M7→M8→M9高階CCL需求,找出下一波PCB材料升級的關鍵受惠者。)
欣興跌了,誰反而更值得看?
Q1:欣興事件會不會影響整個 PCB 產業?
訂單層面:AI 客戶的需求不會因為單一供應商的治理事件而消失,若排單真的受影響,訂單只會在供應鏈內部重新分配——對其他板廠反而是轉單機會。情緒層面:族群連坐下殺是事實,但這種下殺不分好壞公司,恰恰是把「基本面沒變的公司」錯殺出價位的時候。關鍵是你要分得出來誰是誰。
Q2:AI 高階 CCL 的需求有沒有改變?
2026 年 AI 伺服器出貨估年增約 31%,新一代機櫃的 PCB 價值量較前代大增約 233%,M8/M9 材料正隨新平台與 1.6T 交換器在下半年同步放量。更硬的證據在供給端:高階玻纖布交期拉到 30 週以上、日系高階織布機下訂交期排到 2030 年、CCL 大廠 9 月起全面調漲兩成以上。需求沒變,缺貨也沒變——變的只有股價。
Q3:金居的 HVLP4 需求,能不能轉成加工費與毛利?
高階銅箔的供給缺口(公司端自估 2026 年達 15~25%)讓加工費今年上調 5~10%、逐季創高;反映在財報上,毛利率已明顯高於過去三年的平均水準。真正的想像空間在後面:高階產能規劃兩年內放大數倍,而投放時點正好落在缺口最大的窗口——量與價的乘數什麼時候兌現、兌現多少,是這檔的核心追蹤題。
Q4:南亞從 M8 往 M9/M10 升級,認證進度代表什麼?
代表「合格產能名單」可能要多一個名字——而名單,就是這個產業的權力結構。這裡值得花一段講清楚材料認證為什麼是生死戰:高速訊號沿著銅箔表面傳輸,表面粗糙度必須壓到頭髮直徑的百分之一以下,玻纖布的介電特性要均勻到近乎苛求,稍有偏差、訊號在高速下就會失真報廢。所以平台認證動輒 12~18 個月、每換一個世代重新來過——誰能跨過這道良率與認證關卡,誰就掌握高階材料下一階段的話語權。南亞的 M7/M8 已通過國際晶片大廠測試、M9 進入量產時程、M10 開始材料測試,加上 T-glass 三年三倍的擴產承諾——這是把「追趕者」翻成「名單內玩家」的劇本,也是這次族群下殺中最被忽略的一條線。
Q5:金像電這類 PCB 廠,能不能把材料升級真正轉成 EPS?
產能數據先給佐證:AI PCB 主力廠的月產值在三個月內從 75 億元拉到 94 億元、增幅超過 25%,卻仍然供不應求——量的成長是真的。但 PCB 廠的考題和材料廠不同:材料在漲價,它能不能把成本轉嫁出去、守住毛利率高原,決定了營收成長能不能等比例變成 EPS。目前的答案是肯定的(毛利率站穩三成以上的高原),而 9 月材料全面調漲後的下一季財報,就是這場「轉嫁能力測試」的期末考。(限時解鎖🔒掌握CCL漲價循環啟動訊號,拆解高階銅箔、玻纖布與CCL報價變化,提前布局AI供應鏈下一波漲價受惠者)
投資建議
欣興事件提醒市場一件事:AI 供應鏈並非所有公司都能用同一套邏輯評價。接下來更重要的功課,是把 PCB 供應鏈拆開來看——
誰掌握高階材料?(HVLP4、Low-Dk 的合格產能全球數得出來)
誰有認證門檻保護?(認證名單就是受惠名單,也是抗跌名單)
誰具備議價權?(漲價能轉嫁的,才吃得到規格紅利)
最後,誰能把 ASP 提升轉換成毛利率與 EPS?(這才是股價空間的來源)
這也是現在研究銅箔基板產業最重要的地方:AI 需求只是第一層,真正決定下一階段股價空間的,是「規格升級」帶來的獲利重新分配。誰在分配中站在分子、誰站在分母——完整的答案,包括八檔台灣供應鏈個股的受惠層級與排序、每一檔的本益比河流圖估值位置、獲利接力棒次,以及「出現什麼訊號該減碼」的客觀開關,都在我們最新的銅箔基板產業深度報告裡。(限時解鎖🔒官方獨家研究報告《從GPU到玻纖布:AI第二階段真正的超額利潤,會落在誰手上?》)

免責聲明:以上內容屬產業觀點分享,不構成投資或財務投資建議,投資者應自行承擔風險。
解鎖更多🔒官方獨家產業報告:
文章相關標籤
關於作者

【今日盤後速報】輝達PTFE題材帶動台郡台虹亞電走強,後續看驗證與營收跟進
【00406A】10/16 操作日報|經理人趁回檔大買,大立光持股翻倍!
【今日盤後速報】輝達PTFE題材帶動台郡、台虹與亞電走強,驗證進度成關鍵?
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

