




SK電信獲利急速回溫!Q3 營收年增13%、營業利潤暴增1,040% 引發資料中心轉型熱議



Q3 GAAP EPS 1,917 韓元;營收 KRW 4,497.3B(年增13.1%),營業利益 KRW 552.3bn(年增1,040.3%)。
SK Telecom(SK電信)公佈2026年第三季財報,交出讓市場側目的成績單:GAAP每股盈餘(EPS)為 KRW 1,917,營收達 KRW 4,497.3B(約 4.5 兆韓元),較去年同期成長 13.1%;合併營業利益為 KRW 552.3bn,年增幅高達 1,040.3%。

開門見山,這份資料顯示公司獲利能力出現顯著改善。以本季數字計算,營業利益率約為 12.3%(552.3/4,497.3),遠高於去年同期的大致水準(約 1% 左右),反映獲利結構或一次性及營運面均出現重大變化。
背景說明:SK電信近年積極從傳統電信服務向資料中心、雲端與企業解決方案等高附加價值領域轉型。公司在季報與投資者簡報中亦強調資料中心擴張的策略重心,外界普遍關注新資料中心事業是否已開始貢獻顯著營收與利潤。
事實與資料: - GAAP EPS:KRW 1,917。 - 營收:KRW 4,497.3B,年增 13.1%。 - 合併營業利益:KRW 552.3bn,年增 1,040.3%。 - 推估營業利益率:約 12.3%,較去年顯著提升。
深入分析:營業利益暴增可能來自三大來源——(1)營運本業成長與高毛利新事業(如資料中心)放量;(2)成本結構改善或規模經濟發酵;(3)會計或一次性項目的影響(例如資產處分、重估利益或非經常性收益)。支援營運改善論點的是公司營收同時呈現雙位數成長,顯示不是單純由一次性利得支撐的財報假象;但要完全排除一次性因素,仍須待管理層在財報附註與電話會議中揭露細節。
替代理解與駁斥:有觀點擔憂營業利潤跳升可能為一次性因素造成,並非可持續的營運改善。針對此疑慮應注意兩點:第一,營收年增 13.1% 提供了來自市場需求擴張的支援,顯示公司業務端確有成長動能;第二,若僅為一次性利得,未來季報的經常性營業利益與自由現金流將顯示出分化,因此投資者應持續追蹤後續數季的利潤與現金流狀況以驗證可持續性。
案例與比較:與去年度相比(推估去年同期營業利益約落在數十億韓元級別),本季的利潤跳增屬異常且顯著。若公司資料中心等新事業在合約簽訂、客戶擴充套件或定價上取得突破,則能合理解釋毛利與營業利益同步上揚;反之,若管理層披露主要為一次性收益,市場需重新評估公司長期價值。
結論與展望:SK電信本季成績強勁,顯示其轉型策略已有初步成效,但投資者與市場分析師應保持審慎:一方面注意資料中心與企業服務的收入增長能否持續並轉化為穩定利潤;另一方面密切檢視財報附註與管理層在後續財報電話會議中的說明,以判定利潤改善的品質。建議關注三個重點指標:未來數季的經常性營業利益與自由現金流、資料中心合約與資本支出進度,以及公司對股利或資本回報政策的更新。若獲利改善能被證實為結構性而非一次性,SK電信的估值與投資吸引力將進一步提升。
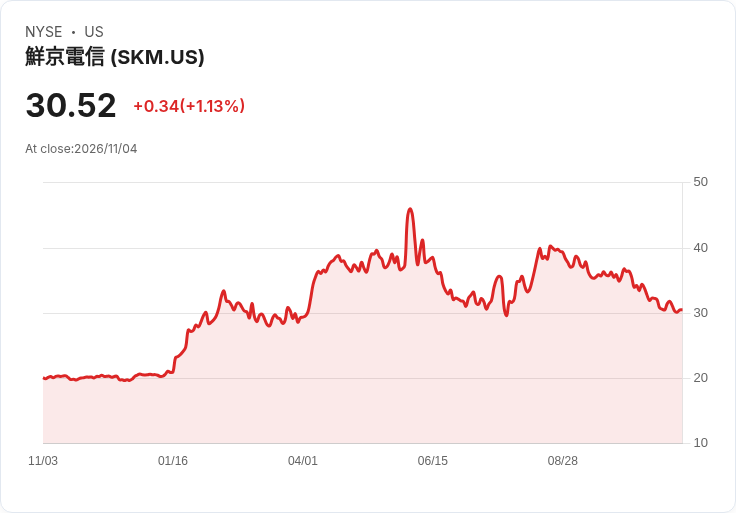
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

Meta 美債募15B後首度發行歐元債 為AI擴張尋求更多歐洲資金
AI資本風暴!Big Tech瘋狂舉債、校園監管升溫 科技股估值進入政治試煉場
AudioCodes Q3營收逆勢走強:64.1M超預期0.7M、非GAAP EPS $0.16持平 UCaaS/CX佔比逾85% 2027展望看俏
- 更多文章
1
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
2
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
3
永豐銀爆大規模盜轉「存款無故轉帳10萬」 419人受害、逾4千萬流向同帳戶!金管會:新版APP已下架
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
英特爾執行長親口示警:記憶體漲價,2027年將是「所有人的嚴重問題」——這場超級循環,誰受惠、誰受害
【00992A】11/04 操作日報|經理人重手加碼貿聯-KY
7minutes ago
動能app盤後速覽_20261104
34minutes ago
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
43minutes ago
台股跌完了嗎?6大止穩訊號逐項檢視,11月至12月事件全掌握
anhour ago
【盤後焦點】PCB-材料設備資金轉強,「10檔概念股」強勢上攻!
2hours ago