




AI資料中心瘋狂擴產,聯準會警告3兆美元「循環融資」恐重演金融風暴



聯準會最新金融穩定報告點名AI資料中心擴張槓桿過高,相關租賃與擔保承諾已達約3兆美元,GPU融資、超大型雲端業者與中小科技公司之間形成高度連動的「循環融資」結構,一旦AI景氣反轉,系統性金融風險恐超越2000年代電信泡沫。
在人工智慧熱潮席捲全球金融市場之際,美國聯準會(Federal Reserve)已不再只盯著股價與利率,而是把目光鎖定在一個快速膨脹的新風險中心:AI資料中心與相關融資結構。最新發布的金融穩定報告指出,圍繞資料中心建置與高階GPU採購的槓桿與或有負債急速增加,一旦AI投資週期出現逆轉,違約規模可能遠高於目前資產負債表所顯示的數字。

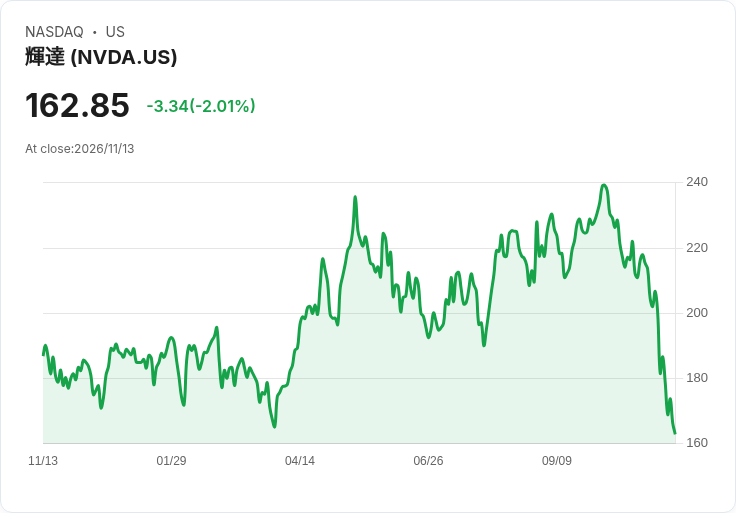
報告提到,早期大型雲端服務商(市場俗稱 hyperscalers,如與人工智慧高度相關的美股指標公司 NVDA、MSFT 等)的資料中心擴張,多半仰賴自身現金流與資本支出,整體債務水位仍相對可控。然而短短一年之間,與資料中心相關的債務發行規模已飆升至 6,800 億美元,較 2023 年全年的約 1,300 億美元大增逾五倍,且債務型態從以往偏重公司債,演變為結合公開與私人債務、結構性信貸等更複雜商品。
更值得注意的是,聯準會估算,與資料中心建置有關的未來租賃承諾、後盾擔保(backstop guarantees)以及其他複雜或有義務,規模約已來到 3 兆美元。這些多數不會完全反映在傳統資產負債表之上,卻在景氣逆風時可能轉化為真實現金流出壓力。報告直言,現階段的投資週期不但沒有降溫跡象,從資本支出的現金流推估,其速度在不久將來可能超越 1990 年代電信產業泡沫前的投資高峰。
在具體操作層面,聯準會特別點出一種令監管單位聯想到 2008 年金融危機的「循環融資」結構。許多超大型雲端業者,會先與第三方資料中心開發商簽訂長期容量租賃合約,確保未來可用的機櫃與電力。這些長約在會計上常被視為租賃或合約義務,但對開發商而言,卻是向銀行、信貸基金或其他機構爭取建築融資的關鍵抵押品。
同時,高階圖形處理器(GPU)供應商,為了推動 AI 算力設備銷量,常會提供所謂「保證剩餘價值」機制,即在特定期限後保證 GPU 作為抵押品仍有一定價值。這種安排協助先進運算公司或大型語言模型(LLM)業者取得貸款購買大量 GPU。然而,當 GPU 裝設在由第三方開發商持有、又與 hyperscalers 簽約的資料中心中,整個融資鏈條就把設備供應商、雲端巨頭與多家中小型高風險科技公司緊緊綁在一起。
更複雜的是,這些債務融資往往還會再加上 equity 投資:hyperscalers 與 GPU 設計公司不只提供融資背書,同時入股資料中心開發商或 AI 新創,形成債權與股權交織的資本網路。聯準會形容,這樣的「循環融資」動態,正在加深大型科技龍頭與資本實力較弱、信用取得較困難的小型公司之間的風險連結。如果 AI 布建需求放緩、GPU 價格修正,或租賃合約被迫重談,潛在損失將沿著這條複雜鏈條逐層傳導。
報告同時指出,這波 AI 與資料中心投資浪潮發生在資產價格整體偏高的宏觀環境之中。從股票、公司債到房地產,多數資產類別估值都在歷史相對高位,對衝基金槓桿水準更創下 2013 年以來新高。在這樣的背景下,任何單一領域出現劇烈調整,都可能透過市場情緒與槓桿去槓桿效應,引發其他資產同步修正,放大系統性風險。
面對這樣的局面,市場上也存在不同聲音。部分投資人認為,目前 AI 與雲端基礎建設的需求屬於長期結構性成長,企業與政府對運算能力的依賴只會持續加深,只要經濟不出現劇烈衰退,現有融資架構仍然可控。另一方面,審慎派則提醒,1990 年代電信產業在寬頻與光纖的爆炸性投資後,曾迎來長達多年的設備供給過剩與資產重估,即便最終通訊需求確實成長,仍不免歷經痛苦的資本市場調整。
對金融市場與監理機關來說,關鍵問題在於:目前圍繞 AI 資料中心的債務與或有負債,是否已構成「太大到不能倒」的新型風險集群?聯準會在報告中並未提出具體限制措施,但明確表達將持續監控相關槓桿與資本結構變化。未來若利率維持高檔或經濟成長降溫,AI 投資循環是否會踩煞車、甚至急轉直下,將成為影響全球科技股與信貸市場走勢的關鍵變數。
在 AI 被視為下個十年的成長引擎之際,這份報告提供了另一個視角:技術革命背後的資本結構,可能比晶片效能與模型參數更決定這場浪潮的成敗。投資人與產業參與者,或許必須開始思考,在追逐算力與創新的同時,如何避免再一次把金融體系推向泡沫邊緣。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【美股盤勢】黃仁勳辭職震撼,費半急殺3.4%(2026.11.14)
ILAG上半年GAAP每股虧0.78美元,營收僅2.35百萬美元微增1.7% 投資警示
美股週五震盪收低但周線轉正 納指重挫、英偉達再挫引市場疑慮
- 更多文章
1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
5
AI融資疑慮降溫,CoreWeave財報報喜、股價飆25%!台股反彈後2大受惠股出列
2026|1109-1113|市場重點周報
3hours ago
CoreWeave财报后:AI需求、融资能力与股东回报,为什么要分开看
10hours ago
2026.11.13 期指實戰錄 - VVIP 限定
10hours ago
2026/11/13 尼克萊RS強勢股全清單&大盤附表
11hours ago
11/13 主動式ETF共識|買盤輾壓,3家提款台燿轉進這檔
11hours ago