




AI融資疑慮降溫,CoreWeave財報報喜、股價飆25%!台股反彈後2大受惠股出列


台股11月11日大漲1,545點,連續三個交易日累計反彈4,555點,AI供應鏈重新成為市場焦點。帶動市場信心回升的重要消息之一,來自美國AI雲端業者CoreWeave最新財報:第三季營收達36.61億美元、年增168%,未來承諾營收約1,325億美元,並上修全年營收預測。
但算力需求強勁,是否代表AI基礎建設的融資風險已經解除? CoreWeave第三季雖實現2.07億美元營業利益,卻因高額利息及其他費用,最終仍淨虧損7.09億美元;公司預計未來三個月取得約90億美元客戶預付款及存款,也仍需要持續籌資以支應擴張。
這份財報提供了AI需求與融資安排改善的證據,卻也提醒市場,訂單成長與最終獲利之間還有資本支出、融資成本及交付效率等關卡。本文進一步整理鴻海、緯創、廣達、緯穎等10檔台灣AI伺服器與算力供應鏈觀察清單,從營收獲利、產業分工及法人籌碼三個方向,檢查AI資本支出成長能否持續轉化為企業營運成果。
🔥 好評反饋,優惠加開兩日,入手最終倒數!
籌碼K線雙11限時 $4,211/年
原價 $7,780,直接省 $3,569!
🎁 訂閱再抽 1,111 天專業版權限
👉 全年最低,優惠入手 https://cmy.tw/00Cigq
追蹤籌K新社群,重點文章不錯過!
一、三個交易日,台股強彈 4,555 點
台股11月11日大漲1,545.23點、漲幅3.62%,收在44,257.15點,創下史上第6大收盤漲點;從11月6日的低點算起,三個交易日強彈 4,555 點。
成交量8,491.65億元,三大類股全面上漲——電子+3.96%、金融+2.46%、傳產+2.29%;玻璃陶瓷股大漲9.10%、塑膠股+6.17%、半導體股+4.50%。
點燃這波反攻的,是一家台灣投資人相對陌生、但角色極為關鍵的美國公司:CoreWeave。
AI雲端業者CoreWeave,在11月10日盤後公布第三季財報,營收優於預期、虧損小於預期,並同步上修全年財測——11月11日股價單日飆漲近25%,債券價格同步上揚,帶動費城半導體指數勁揚5.66%。
為什麼一家新創雲端公司的財報,能有這麼大的影響力?
因為它正是這波AI修正的「震央」。
二、先回顧:CoreWeave為什麼是這波跌勢的關鍵
把時間拉回10月22日。輝達執行長黃仁勳公開表示:市場對新型雲端業者的需求「火爆到難以想像」,但資本供應不足,正在制約產業的成長。
市場立刻找到了對應的案例——CoreWeave單日重挫超過10%,其債券殖利率與CDS價格持續處於高位,反映市場對其債務風險的擔憂。
而這個疑慮迅速擴散成整個AI產業的質疑:
「這些AI基礎建設的錢,是不是借來的?借得到嗎?還得起嗎?」
這就是10月下旬到11月初那波殺盤的核心——不是「AI有沒有需求」,而是「誰付得出錢」。
CoreWeave的股價在一個月內重挫逾4成,而台股的AI供應鏈也跟著遭到無差別賣壓。
所以這次的財報,等於是對那個疑慮的直接回應。
三、這份財報到底有多好?五個關鍵數字
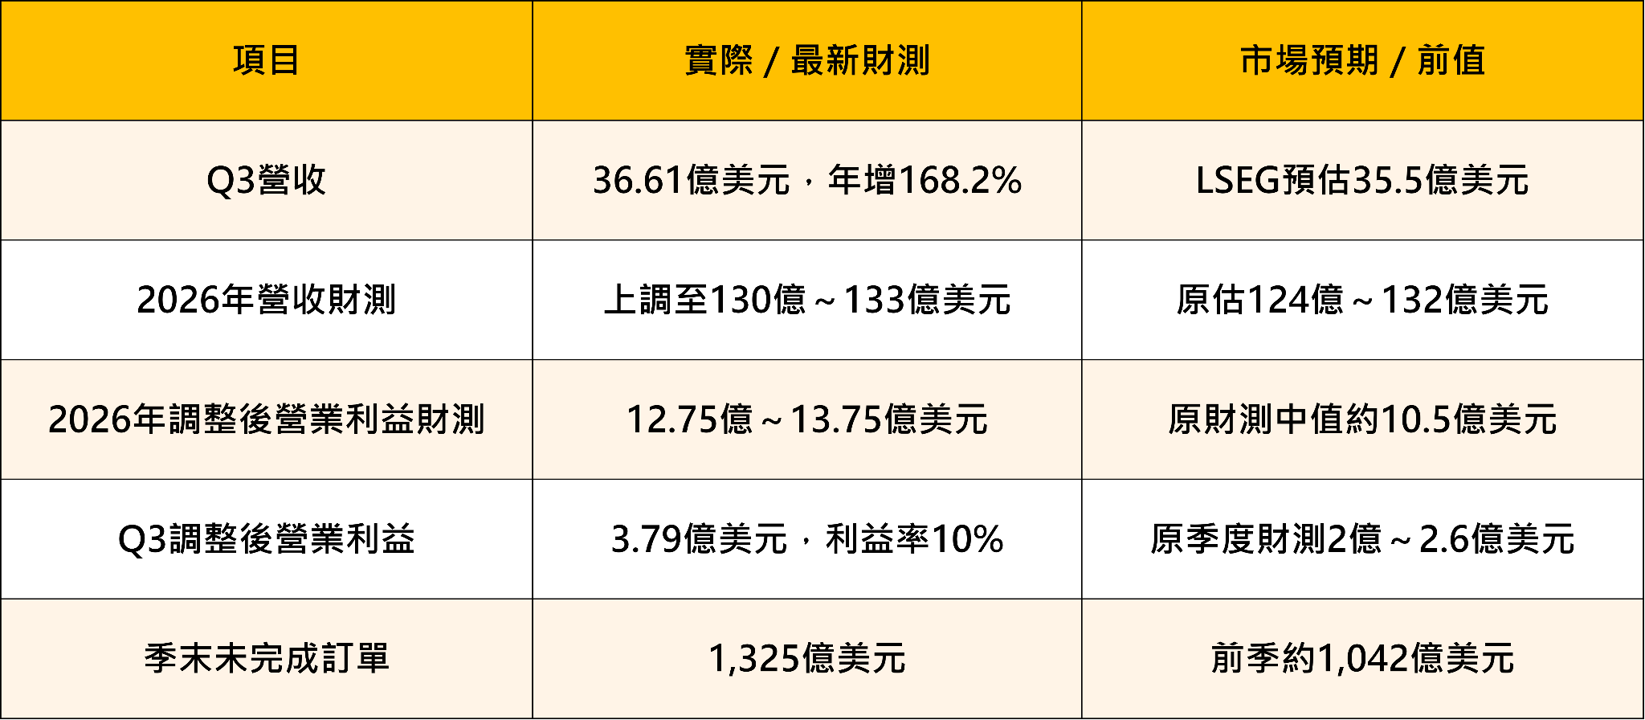
但真正讓市場安心的,是另外兩個數字。
數字①:未來三個月的客戶預付款與存款,預期高達90億美元
市場原本擔心CoreWeave付不出錢、借不到錢;但90億美元的客戶預付款,代表的是「客戶先把錢給它」——這是現金流的直接改善,而且證明算力的預訂需求確實強勁。
數字②:調整後營業利益率提前一季達到兩位數
共同創辦人暨執行長Michael Intrator說得很直接:「這是CoreWeave的突破性季度,營收較前一季增加逾10億美元,調整後營業利益率也比原定計畫提前一季達到兩位數。」
從虧損收斂、到營業利益率提前達標——這說明它的商業模式正在跑通,而不只是靠借錢擴張。
四、但三個疑慮仍然沒有完全解除
財報好歸好,但不能忽略另一半。
疑慮①:它仍然在虧損,而且債務負擔很重
公司第三季的利息費用淨額高達8.46億美元,相較去年同期的3.10億美元,大幅增加。
這也解釋了為什麼CoreWeave雖然第三季:
GAAP營業利益達2.07億美元。
調整後營業利益達3.79億美元。
調整後營業利益率達10%。
最後仍然出現7.09億美元的淨虧損——這是一家還在燒錢的公司。 媒體在報導時也明確指出:高額債務、利息負擔與資金疑慮仍令市場保持戒心。
營運獲利能力正在改善,但高額利息支出仍侵蝕最終獲利。
疑慮②:還要再借40億美元
CoreWeave在上修財測之後,計劃透過投資級貸款籌措至少40億美元。
好消息是:執行長明確表示「不會在目前利率下發行無擔保債」——代表公司對融資成本是有紀律的;而黃仁勳也曾喊話,指CoreWeave的「資金成本其實正在下降」。
但無論如何,它仍然需要持續借錢。
疑慮③:輝達的支持會不會改變?
這是最新、也最難評估的一個變數。
近期傳出輝達可能更換執行長的消息(輝達已確認展開獨立調查,但尚未宣布更換執行長),而彭博分析師指出:最大的風險是「黃仁勳溢價」減弱——若輝達減少股權投資、擔保、算力容量支持與居中協調,即使算力需求仍在,以GPU為擔保的債務也可能被市場重新評價,部分原本勉強可行的建案則可能改變安排。
換句話說:CoreWeave自己的體質改善了,但它背後的支持者出現變數。
五、對台股的意義:疑慮緩解,但不是解除
這份財報對台股的意義,可以分成三層。
第一層:AI需求的直接驗證
營收年增168%、未完成訂單1,325億美元、未來三個月預收90億美元——這些數字說明算力需求沒有轉弱。
對台灣的AI伺服器供應鏈而言,這是最直接的需求背書。
第二層:融資疑慮的第一個反證
這波跌勢的核心是「AI的錢從哪來」,而CoreWeave用「客戶先付錢」與「營業利益率提前達標」回答了這個問題。
雖然只是一家公司的一季財報,但它是第一個AI舉債疑慮出現第一個實質反證。
第三層:但只是「緩解」,不是「解除」
它仍在虧損、仍要再借40億美元、而且輝達的支持出現變數。
所以比較準確的描述是:市場的恐慌降溫了,但結構性的問題還在。
六、十檔AI伺服器與算力供應鏈概念股地圖
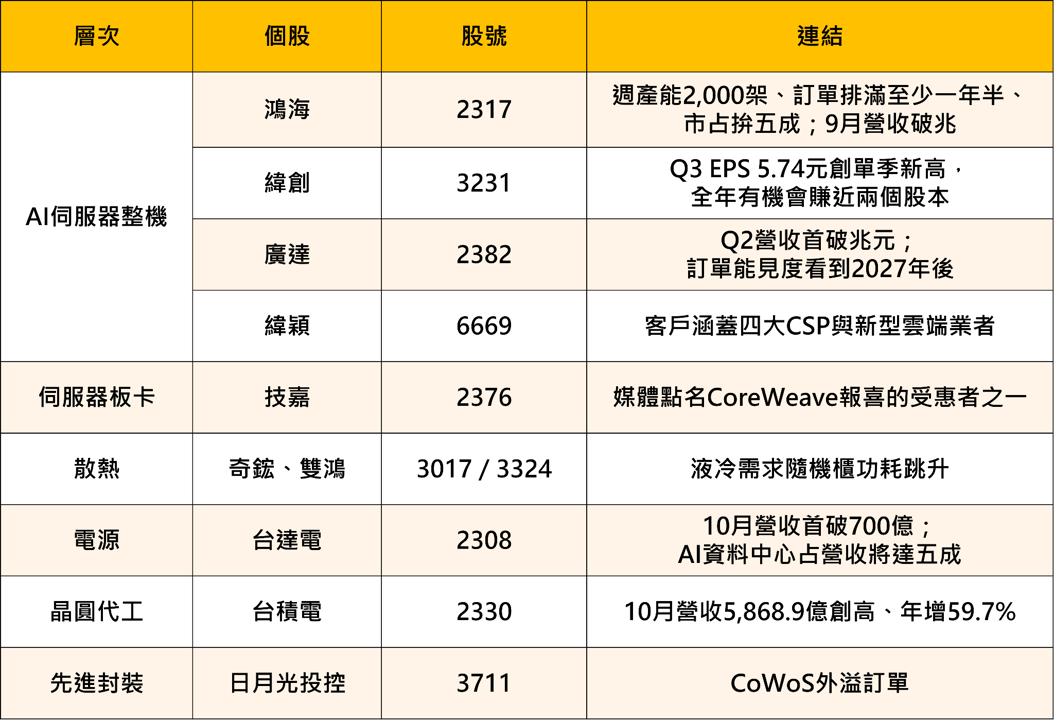
七、個股深度分析
鴻海(2317)——訂單排滿一年半,是這波最硬的護城河
基本面定位
鴻海(2317)是台股規模最大的AI伺服器製造商,也是CoreWeave這類算力業者擴張時,最直接的受惠者之一。
三個最有說服力的數字:
① 10月營收1兆 3,053 億元、年增45.7%——突破兆元,再度創歷史新高。
② AI伺服器機架週產能一年內翻倍至2,000架,且在鴻海(2317)科技日上,公司明確表示產能已訂滿至少一年半,AI伺服器市占目標上看五成,並將加碼美國製造。
③ Compute Tray組裝時間從兩個多小時縮短至20分鐘——透過與客戶共同開發的「無纜線(Cableless)」解決方案搭配自動化組裝,這是產能能夠翻倍的關鍵。
在市場擔心「AI資本支出會不會縮手」的時刻,「訂單排滿一年半」這句話,比任何展望都有說服力——而CoreWeave的1,325億美元未完成訂單,正好從客戶端佐證了這一點。
鴻海(2317)的護城河來自垂直整合:全球逾270個廠區、土地逾4,000萬平方公尺、12.2萬名工程師,AI伺服器能從Level 1一路做到Level 12。
先前高盛也上修全球伺服器出貨量預估,並點名看好鴻海(2317)、緯穎(6669)與緯創(3231)。
需要留意的風險
第一,毛利率偏低是結構性問題。 AI伺服器代工的毛利率普遍僅5%上下——營收規模龐大,但獲利轉換效率才是關鍵。
第二,客戶結構的分散度。 若新型雲端業者的融資環境再度惡化,相關訂單仍可能遞延。
第三,量子與衛星是長線選擇權,不是近期獲利來源。 劉揚偉自己說量子商業化至少還要兩年。
指標1、營收與獲利:月營收、EPS、獲利表現
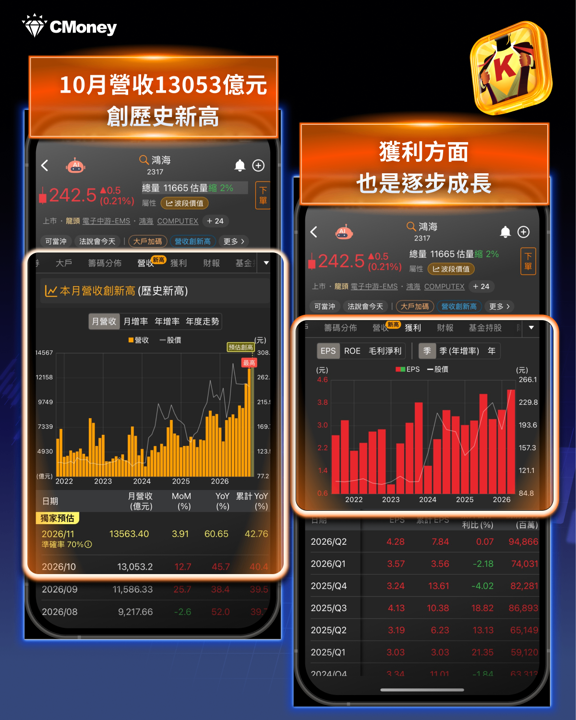
透過「營收與獲利」指標,可掌握公司的營運成長趨勢,從月營收變化觀察業績動能,再搭配 EPS 與獲利表現,確認營收成長是否實際反映在獲利上,進一步篩選具備基本面支撐的個股。
鴻海(2317)十月營收達 13,053 億元,再創歷史新高。代表基本面具有一定支撐。
獲利也持續成長 Q2EPS 達4.28 元,今天法說會關注Q3數據。
指標2、K線:日分價量表、技術指標
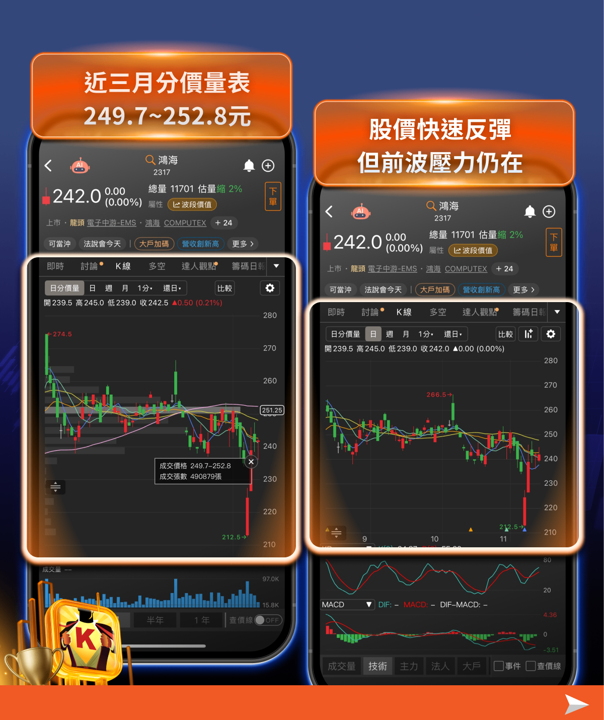
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
鴻海(2317)股價反彈中,不過前波壓力仍在,關注是否能站穩所有均線
近三個月分價量表,落在 249.7~252.8 元
目前股價落在 242 元,股價落在分價量表之下,代表此為關鍵的壓力區。
後續若要轉多,需要先消化上方分價量表
鴻海(2317)股價反彈中,不過前波壓力仍在,關注是否能站穩所有均線。從近三個月分價量表來看,關鍵股價區間為 249.7~252.8 元,目前股價來到 242 元,股價落在分價量表之下,代表此為關鍵的壓力區。後續若要轉多,需要先消化上方分價量表
指標3、法人與大戶買超動向
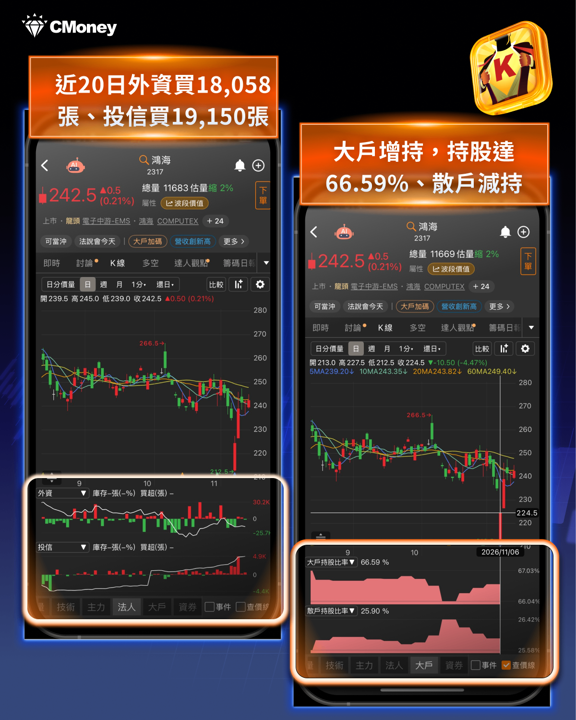
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
鴻海(2317)近 20 日外資買超 18,058 張、投信買 19,150 張
大戶持股增加,持股達 66.59%;散戶持股減少
鴻海(2317)近 20 日外資買超 18,058 張、投信買 19,150 張,法人同步站在買方。另外,大戶持股增加,持股達 66.59%;散戶持股減少,顯示籌碼正逐步往法人與大戶手中集中,籌碼結構相對健康,有利於後續股價延續多方走勢。
鴻海(2317)小結
鴻海(2317)的投資邏輯很清楚:買的是「AI伺服器的製造規模與效率」,而支撐這個邏輯的是三個可驗證的數字——週產能2,000架、訂單排滿一年半、市占拚五成。
籌碼方面,外資近期賣超力道開始收斂,近20日更轉為小幅買超,顯示外資態度已有改善。不過,股價目前尚未明顯反映籌碼面的轉變,現今AI融資疑慮逐漸降溫,後續仍須觀察法人買盤能否延續,以及股價是否逐步轉強,才能確認市場信心正在回溫。
緯創(3231)——Q3 EPS 5.74元創單季新高,全年挑戰兩個股本
基本面定位
緯創(3231)是這波AI伺服器浪潮中,獲利成長最具說服力的台廠之一——而且它剛交出一份創紀錄的成績單。
最新公布的財報:緯創(3231)第三季EPS達5.74元,創下單季歷史新高;全年有機會賺近兩個股本。
而在此之前,緯創(3231)的營收動能就已經相當驚人:8月合併營收4,600.65億元、月增49.27%、年增166.48%;今年前八月累計營收達2.51兆元、年增98.87%——八個月的營收,已經超過2025年全年的2.19兆元。
獲利端同樣持續改善:第二季營收8,954.43億元、年增62.4%,毛利率回升至5.66%,營業利益334.47億元、營業利益率擴張至3.74%。
成長的核心是AI伺服器,公司管理層先前預期2026年全年AI伺服器出貨量將倍增,且下半年優於上半年。
另一條被低估的成長線是網通交換器——受惠北美最大網通客戶採用其設計與製造,交換器出貨量預估迎來大幅成長,且毛利率與營業利益率水準相當優異。
海外布局方面,緯創(3231)的德州廠已開始量產——在地緣政治風險升溫的環境下,美國在地交付能力是重要的加分項。先前高盛上修全球伺服器出貨量預估時,也同步點名看好緯創(3231)。
需要留意的風險
第一,毛利率僅5%上下。 這是AI伺服器代工的共同課題——獲利轉換效率是關鍵變數。
第二,GDR稀釋的影響。緯創(3231)先前發行GDR新增2.5億股、股權稀釋約7.29%,本益比的分母要重算。
第三,平台世代交接的時程風險。 若VR200等下一代平台的出貨時程遞延,營收認列也會往後推。
指標1、營收與獲利:月營收、EPS、獲利表現
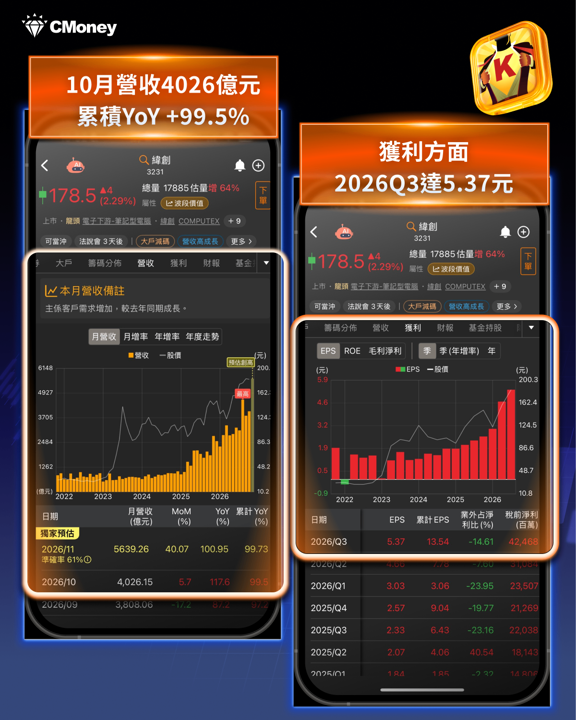
透過「營收與獲利」指標,可掌握公司的營運成長趨勢,從月營收變化觀察業績動能,再搭配 EPS 與獲利表現,確認營收成長是否實際反映在獲利上,進一步篩選具備基本面支撐的個股。
緯創(3231)十月營收達 4,026 億元,月增年增,累積YoY+99.5%。
獲利也持續成長,Q3 EPS 高達 5.37 元,代表基本面具有一定支撐。
指標2、K線:日分價量表、技術指標
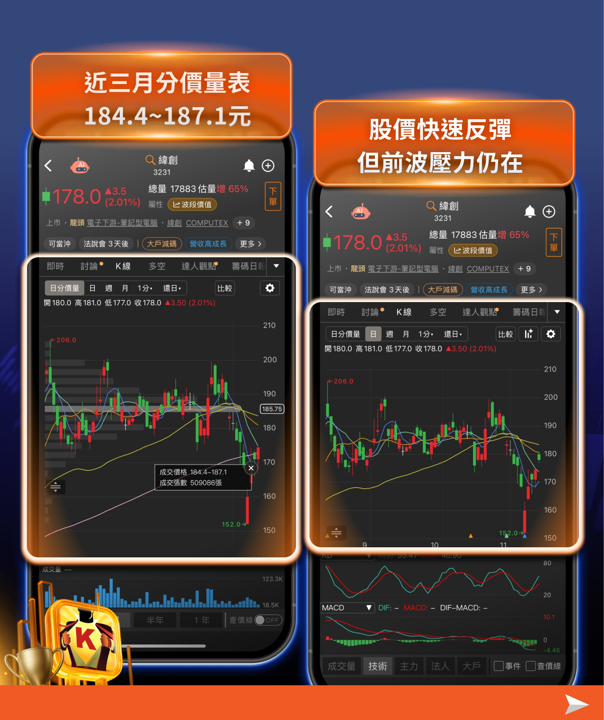
透過「日分價量表」功能,可清楚檢視各價格區間的成交量分布,快速辨識關鍵支撐與壓力位置,並搭配籌碼變化判讀資金進出,強化進出場時機的判斷精準度。
緯創(3231)股價反彈中,但前波壓力仍在,關注是否能持續攻擊
近三個月分價量表,落在 184.4~187.1 元
目前股價落在 178 元,股價落在分價量表之下,代表此為關鍵的壓力區。
後續若要轉多,需要先消化上方分價量表
緯創(3231)股價反彈中,但前波壓力仍在,關注是否能持續攻擊。從近三個月分價量表來看,關鍵股價區間為 184.4~187.1 元,目前股價來到 178 元,股價落在分價量表之下,代表此為關鍵的壓力區。後續若要轉多,需要先消化上方分價量表
指標3、法人與大戶買超動向
透過「K線」功能,可同時檢視下方多種籌碼指標(如法人買賣超、大戶持股、主力成本等),用來交叉驗證個股的多空趨勢與資金流向,提升判斷精準度。
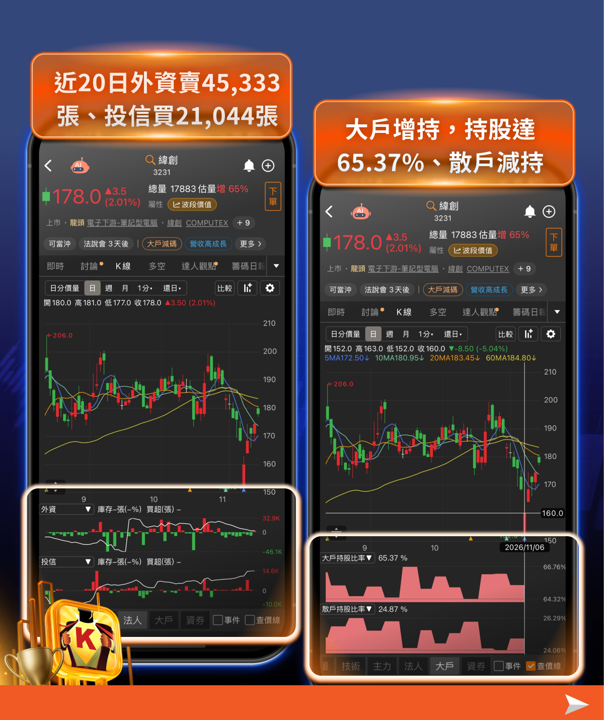
緯創(3231)近 20 日外資賣超 45,333 張、投信買 21,044 張
大戶持股增加,持股達 65.37%;散戶持股減少
緯創(3231)內外資不同步,近20日外資賣超45,333張、投信買超21,044張。此外,大戶持股增加,持股達65.37%,散戶持股則減少,顯示籌碼逐漸往大戶手中集中,內資仍有一定的布局意願。現今AI融資疑慮逐漸降溫,市場重新聚焦算力需求與AI伺服器訂單成長,若後續外資賣壓收斂,搭配投信持續買超及大戶持股增加,有機會成為股價重新轉強的助力。
緯創(3231)小結
緯創(3231)用Q3 EPS 5.74元創單季新高,證明了AI伺服器的爆發性成長確實能轉化為獲利——這在市場懷疑「AI能不能變現」的當下特別有價值。現今AI融資疑慮逐漸降溫,市場重新聚焦算力需求與AI伺服器訂單成長,若後續營收與獲利持續交出亮眼成績,加上外資賣壓逐步收斂,將有助於市場重新評價緯創(3231)的成長價值。
而與鴻海(2317)的差別在於:鴻海(2317)的規模更大、垂直整合更深;緯創(3231)則在獲利成長的斜率上更陡。
八、籌碼K線怎麼看?三個觀察重點
在這種「利多出現、但大盤仍在修復」的階段,籌碼的參考價值特別高。
觀察點①:這波強彈的買盤是誰?
台股三個交易日強彈4,555點、11月11日單日大漲1,545點,這麼大的漲幅,必須確認是法人實質買盤,還是國安基金與限空令造成的軋空。
目前外資仍偏向賣超,但賣壓已逐步趨緩,投信則持續進場布局,因此整體籌碼暫時維持中立偏多,後續可觀察外資是否由賣轉買,以及內資買盤能否延續。
觀察點②:外資能否由賣轉買
這仍是最關鍵的指標。 外資今年以來賣超已逾3兆元,而判斷標準很簡單:連續兩到三天的淨買超才算轉向,單日反彈不算。
觀察點③:強勢族群的大戶持股變化
11月11日漲停的台玻、富喬、創意、禾伸堂、精材、玉晶光、旺矽等,以及漲幅6%以上的南亞、健策、穩懋、金像電、世芯-KY等——這些強勢股要確認的是:大戶持股比例是增是減。
股價漲、大戶卻在減碼,那是典型的「利多出貨」;股價漲、大戶同步加碼,才是有籌碼支撐的上漲。
九、總結:AI融資疑慮緩解了,但不要把它當成警報解除
CoreWeave第三季營收36.6億美元、年增168%,虧損小於預期,並將2026年營收財測從120億至130億美元上調至130億至133億美元;未完成訂單1,325億美元、未來三個月預收款項高達90億美元——這份財報直接降溫AI融資疑慮,10月以來市場最大的疑慮:AI的錢從哪來。
而市場的反應也很直接:CoreWeave單日飆漲近25%、費半勁揚5.66%、台股三個交易日強彈4,555點。
但有三件事必須同時放在心上:
第一,它仍在虧損,而且還要再借40億美元。 體質改善不等於問題解決。
第二,輝達的支持出現變數。 彭博分析師已經點出「黃仁勳溢價」減弱的風險——若輝達減少股權投資、擔保與算力支持,以GPU為擔保的債務可能被重新評價。
第三,台股的反彈仍在均線反壓區。 指數尚未有效帶量突破季線,中期底部仍須透過成交量、均線結構與外資動向確認。法人的建議是「低接不追高」。
建議打開籌碼K線,確認這波強彈的買盤究竟是法人回流還是軋空——在外資停止賣超、量能有效放大之前,利多的效果都會被稀釋。
追蹤籌K新社群,重點文章不錯過!
新IG《點我追蹤》、新Threads《點我追蹤》
免責宣言:
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

【焦點速報】政策加碼+SpaceX星艦試飛!低軌衛星集體發威,資金新寵準備升空?
11/11 主動式ETF共識|南亞6家爆買,台燿大漲卻遭出脫
【00403A】11/11 操作日報|大舉佈局富世達與南亞
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
4
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
AI融資疑慮降溫,CoreWeave財報報喜、股價飆25%!台股反彈後2大受惠股出列
34minutes ago
動能app盤後速覽_20261112
anhour ago
雙鴻(3324)受惠 GPU 與 ASIC 雙平台液冷需求同步放量
anhour ago
看盤 App 哪個好?5 款實用投資 App 整理
4hours ago
上市櫃10月營收6.74兆創單月歷史新高、前十月已超車去年全年——基本面寫紀錄,股價卻跌掉萬點?
4hours ago