




AI 熱潮急凍、賣壓狂襲:華爾街大舉撤離科技股估值泡沫,資金逆流防禦型股與中東資本



華爾街對 AI 成長前景突然轉趨保守,微軟、亞馬遜等雲端巨頭估值遭修正,資金轉向 Costco、Walmart 等低成長防禦股。同時 OpenAI 積極向阿聯酋尋求 200 億美元新資金,凸顯「燒錢式 AI」與投資人耐心的劇烈拉鋸。
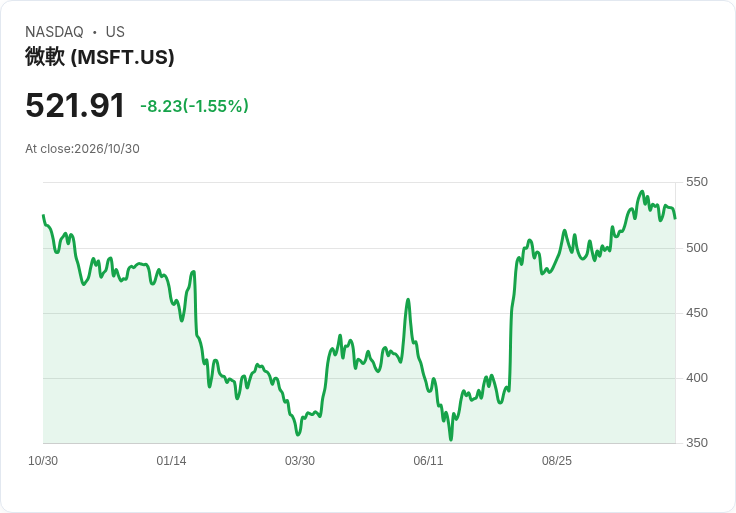
AI 概念股這一波修正來得又急又猛。根據 S&P Global Market Intelligence 最新分析,原本被視為「永遠的成長股」的雲端巨頭 Microsoft(MSFT)、Amazon(AMZN)、Alphabet(GOOG)、Meta(META) 與 Oracle(ORCL),如今本益比已被美國零售防禦股 Costco(COST)、Walmart(WMT) 反超,成為市場情緒急速轉向的最佳縮影。才在不久之前,這些「超級雲端服務商」還是 AI 風口上的王者,如今卻面臨估值與現金流的雙重拷問。

數據顯示,這批 hyperscaler 平均營收成長率高達 21%,理論上應該享有成長股溢價,然而目前平均預估本益比僅約 20.7 倍。反觀成長顯著較慢的 Costco 與 Walmart,預估本益比竟高達 44 倍與 41 倍。換句話說,市場正在付出更高價格買入成長較低的防禦型零售股,而非被視為 AI 大贏家的科技龍頭,這樣的扭曲在過去十年科技股主導的牛市中極為罕見。
造成估值大逆轉的核心原因,是現金流與資本支出壓力全面浮上檯面。Alphabet、Meta、Amazon 等科技巨頭近來自由現金流明顯下滑,與此同時用於資料中心與 GPU 的資本支出卻大幅飆升。AI 領域早期充滿「無限 TAM」與「指數成長」想像,但在實際財報數字面前,投資人開始重新估算 AI 應用落地的速度與利潤率,認為先前給出的估值倍數可能過於樂觀。
更令市場不安的是未來幾年的資本支出節奏。分析顯示,部分投資人已預期大型雲端公司可能在 2027 年被迫放慢 capex,以安撫對現金流壓力越來越敏感的股東。一旦 AI 相關建置速度放緩,原本描繪的高速成長曲線將被壓抑,AI 服務收入與雲端運算擴張也可能低於先前預期,進一步削弱目前的估值合理性。
市場情緒的轉折在上週五達到高峰 —— AI 概念股遭遇「一日血洗」,市值蒸發逾 1 兆美元。投資人集中擔憂的,並非短期需求崩盤,而是長線現金流 profile 惡化:為了搶先布局生成式 AI 與企業級模型,科技巨頭紛紛透過債券、增發股票、架設 ATM program 等方式籌資,短期稀釋股東權益與提高財務成本,也加劇了板塊賣壓。
不過,在悲觀情緒之中也有相對樂觀的聲音。Yorkville Ives 合夥人 Dan Ives 指出,這並不是「全面逃離科技股、躲進防空洞」的時刻。他認為,從最新一輪 hyperscaler 財報與 Meta、SpaceX 等企業釋出的數字來看,企業級 AI 建置反而獲得更多驗證,實際部署進度比一週前更具可見度。Ives 強調,市場目前承受的是籌資與高 capex 帶來的估值壓力,但 AI 需求本身並未逆轉。
與華爾街對科技估值日益謹慎形成強烈對比的,是中東資本對 AI 的持續積極進場。OpenAI 目前正尋求新一輪高達 200 億美元的融資,主要由阿聯酋投資人共同領投。CEO Sam Altman 已與阿布達比王儲 Khaled bin Mohamed bin Zayed Al Nahyan 會面,並敲定多項跨能源、投資與政府部門的合作,意在把 OpenAI 模型深度導入阿聯酋公私領域。
阿布達比國家石油公司 ADNOC 與 G42 已簽署協議,將部署 OpenAI 的先進技術於能源體系;主權基金 Mubadala 與 Inception42 則計畫把 AI 用於投資分析;阿布達比政府更宣佈要將政策與法規轉換成可機器讀取的格式,並由 Inception42 與 OpenAI 在未來五年間協助政府、企業與教育體系全面導入「前沿 AI」。對 OpenAI 而言,這不僅是營收與場域的擴張,更是為龐大模型訓練成本尋找長期「耐心資金」的重要一步。
值得注意的是,中東已成為美國 AI 新創與大廠的重要資金來源。MGX 這家位於阿布達比的投資公司,不僅參與了 Anthropic 300 億美元融資,也共同領投了 OpenAI 1,220 億美元的前輪募資。當華爾街開始計較自由現金流與股東報酬率時,中東主權資金仍願意押注極長期的技術潛力,於是形成「美股估值降溫、中東資金升溫」的鮮明對照。
在這樣的全球資本版圖重組下,美股科技股面臨的,其實是雙重壓力:一方面,傳統投資人要求更明確、可持續的獲利路徑,對「先燒錢、後變現」的 AI 商業模式愈來愈不耐;另一方面,OpenAI 等實際掌握模型能力的實體卻不在公開市場,反而透過私募與主權基金大量吸納資金,使得一般投資人難以直接分享這波最前端技術紅利。
對投資人而言,接下來的關鍵在於三點:第一,hyperscaler 能否在維持高 capex 的同時,逐步改善自由現金流與盈利率,重新說服市場 AI 不是無底洞;第二,AI 應用能否從試點與概念驗證,快速擴張到企業核心流程,將「故事」變成穩定 recurring revenue;第三,美股監管環境若對主權資金與大型科技合作有更多規範,這波「資金東移」是否會被重新平衡。
短期來看,科技股估值修正恐怕仍難避免,防禦型消費股享有的溢價也可能維持一段時間。但中長期若企業級 AI 建置持續加速、OpenAI 與中東資本合作順利落地,現今被視為壓力源的高額投資,有機會轉化為下一輪獲利成長的基石。只是,在 AI 叙事與現金流現實之間,誰能撐過這段「燒錢換時間」的關鍵期,將決定未來科技股版圖的真正贏家。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

Tower半導體喊進「史上最強成長期」!Q4指引飆36%、股價應聲漲5%
AI狂潮下的冷水:Big Tech砸1.6兆美元蓋資料中心,現金流告急恐改寫NVDA、MSFT估值邏輯
AIRO首獲美國政府RQ-35與RQ-70無人機訂單,藍名單背書恐改寫採購版圖
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
11/2 主動式ETF共識|9家狂掃日月光,資金重壓半導體
6minutes ago
1101【AI大數據超級Excel表】VIP 專屬
anhour ago
禮來營收暴增39%!減重藥還能成長多久?現在值得買進嗎?
anhour ago
存了大半輩子 退休卻不敢花?2案例揭理財盲點 專家教你安心用錢!
anhour ago
【00991A】11/02 操作日報|拉回加碼股王與AI散熱!
2hours ago