




標題 : 油價暴跌仍難撫平AI恐慌!選情、資安與央行議程交錯撼動市場



摘要 : 油價大跌與和平談判希望帶動債市下行,但AI相關賣壓、資安事件與美國期中選舉令美股動能消退。
新聞 : 油價週一出現數月來最大單日跌幅,市場一度因美伊可能展開和談的希望而走高債市、推低殖利率;亞洲與歐洲股市受惠上漲,但美股交易時段動能消退,投資人目光轉向週二的美國期中選舉。原油期貨(CL=F)報跌約7.6%,布蘭特與WTI分別創下自今年春夏以來的最大單日跌幅,能源類股應聲下挫約4%。

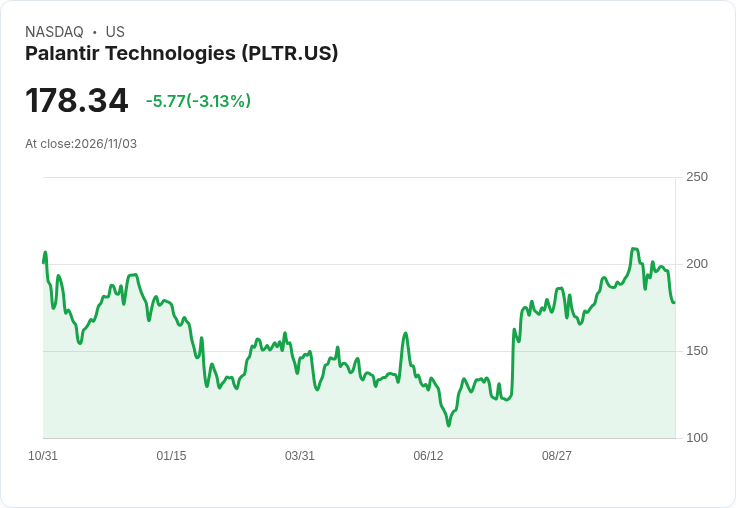
背景與市場概況 - 原因與政治背景:市場把油價重挫部分歸因於對美國與伊朗可能談判的樂觀預期,選舉前夕此類地緣政治緩和預期特別敏感。總統川普在選前語調出現軟化,使部分投資者期待實質進展,不過觀察家仍警告談判可能只是短線利多,後續仍受軍事與盟國壓力影響。 - 指數與資產走勢(週一概況):南韓 +2%、日本 -0.3%、歐洲 +0.4%、英國 +0.3%;巴西連續數日走低,本週仍承壓(週一 -0.8%)。美股方面:納斯達克 -1%、標普500 -0.5%、道瓊 +0.4%。板塊分化明顯:消費類股 +2%、科技 -2.7%、能源 -4%。匯市美元走軟,挪威克朗跌逾1%、瑞士法郎升約1%、智利披索上漲近2%。債市方面,英國公債殖利率下跌約10個基點、美國長端約跌4個基點,收益率曲線呈現短暫趨平。 - 個股動態:Apple 盤後走勢震盪,Palantir +3%;Marvell -13%、Lumentum -19%(因併購或交易訊息影響)。接下來的企業財報值得關注,如 Advanced Micro Devices、Arista Networks、Shopify 等。
AI賣壓、資本支出與經濟風險 - 主旨與機製作說明:本文作者提出一項重要疑慮:若由AI題材驅動的股市崩跌成真,其對經濟成長的衝擊將透過財富效應與企業資本支出(AI capex)減緩而放大。不同國家承受程度會不同,但已成熟經濟體若同時面臨資產價格下挫與AI投資縮手,可能加劇對衰退的擔憂。 - 資金槓桿與估值脆弱性:市場擔心部分企業為追逐AI競賽而過度舉債擴張資本支出,若收益預期回檔,槓桿與估值調整會快速放大股市波動。 - 資安放大溢位風險:近期大量資金遭駭事件成為警訊。報導指出,駭客上週從加密交易所 Binance 竊取逾60億美元,客戶提款近50億美元,突顯數位資產與相關金融基礎設施的脆弱性;同時,歐洲超市冷凍庫遭惡意攻擊導致食品被丟棄,顯示實體供應鏈亦面臨網路攻擊風險。若AI技術同時被用於攻擊或加劇攻擊效率,將使投資人對科技類資產的預期更偏保守。
央行議程與利率環境不一 - 央行走向差異化:在美國、歐洲與日本相繼釋出政策訊息後,本週又迎來一波央行決議,包括澳洲央行(預期升息至4.85%)、瑞典、波蘭、巴西、挪威、英國與墨西哥等。核心議題仍是通膨,但各國物價與政策反應不同,造成貨幣與外匯市場劇烈區域性波動(巴西流動性與人民幣相關訊息特別敏感)。 - 對市場的含義:若主要央行延續緊縮或地域性分歧加大,利差與資本流向可能重新定價,影響股市與匯市走勢。相反地,若通膨出現意外緩和或地緣風險降溫,資產風險偏好可望回升。
替代觀點與駁斥 - 和平談判或僅是短期利多:反對觀點認為,政治語調與選前宣示常有表態調整,且若美國或盟國再度採取軍事行動,油價可能迅速反彈。駁斥:確實存在反覆風險,投資人應以事件驅動風險管理而非單一敘事。 - AI投資非全然負面:另有人指出,AI資本支出長期來看仍可能拉動生產力與新成長動能,短期價格修正未必轉化為持續的經濟衰退。駁斥:這成立,但時間差與資本回收期使短中期的財富與信心衝擊不可忽視,特別若資金來源高度槓桿化。
結論、展望與行動建議 - 關鍵觀察指標:本週重點包括澳洲利率決議、香港第三季GDP(初值)、南韓十月通膨、九月美國耐久財數據,以及多家企業財報(AMD、Arista、Shopify 等)。美國期中選舉結果將成為短期市場情緒的主要催化劑。 - 投資人與政策制定者應對:在不確定性上升時,建議檢視投資組合的風險敞口(科技與高槓桿資產)、關注企業資本支出與現金流狀況、加強對供應鏈與資安風險的評估,並留意央行政策與匯率波動對利差與資金流的影響。 - 最後展望:若和談能轉化為實質政治進展,能源市場與通膨壓力可望緩和,有利股市;但若AI相關估值回歸基本面或資安事件頻發,短期震盪可能持續,全球經濟成長預期與企業投資意願將是未來數月最重要的觀察焦點。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

艾利森傳動Q3財報強勢超預期:調整後EPS $2.90、營收破15.3億美元,股價一年飆37%
生技股爆發!Bioventus Q3轉盈、調整後EPS優於預期 股價一年翻倍仍有想像空間
Adeia第三季獲利揭曉:調整後每股賺0.21美元,全年營收預估3.75–4.15億引關注
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
AI長線一定好,跌了就抱?美股線上體驗課,「限時免費」講給你聽👉
5
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
2026.11.02 期指實戰錄 - VVIP 限定
10hours ago
11/2 主動式ETF共識|9家狂掃日月光,資金重壓半導體
10hours ago
1101【AI大數據超級Excel表】VIP 專屬
11hours ago
禮來營收暴增39%!減重藥還能成長多久?現在值得買進嗎?
12hours ago
存了大半輩子 退休卻不敢花?2案例揭理財盲點 專家教你安心用錢!
12hours ago