




「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話


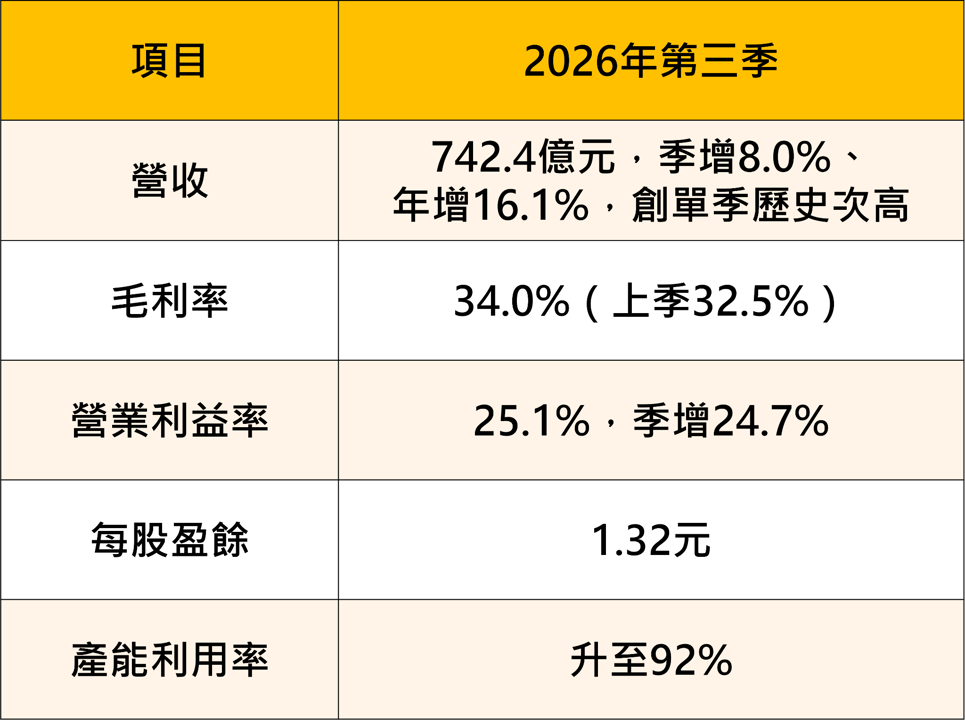
聯電(2303)10/28法說會交出亮眼成績:第三季營收創歷史次高、晶圓出貨刷新紀錄,產能利用率達92%,更預告2027年晶圓平均售價(ASP)有望年增10%。
但隔日股價卻重挫跌停,外資單日賣超近13萬張。明明本業獲利仍在改善,為什麼市場沒有買單?
關鍵可能藏在同一場法說揭露的另一面:未來數年折舊與原物料成本上升、新增產能需要時間才能發揮效益,以及高額資本投入帶來的獲利回收壓力。
漲價能增加營收,但究竟有多少能轉化為利潤?
本篇從聯電Q3財報、2027年展望、資本支出與法人籌碼四個面向,拆解這場「法說會變法會」背後值得投資人注意的獲利結構問題。
>立即下載 → https://www.cmoney.tw/r/2/ug0uap
追蹤籌K新社群,重點文章不錯過!
一、利多全開,股價卻摜到跌停
10月28日,聯電(2303)召開法說會,端出的內容幾乎稱得上「利多全開」:
第三季營收創單季歷史次高
晶圓出貨量刷新紀錄
產能利用率突破九成
預告2027年晶圓平均銷售價格(ASP)年增約10%
董事會核准追加約32億美元(約新台幣1,028億元)資本支出,加速矽光子與先進封裝布局
結果呢?
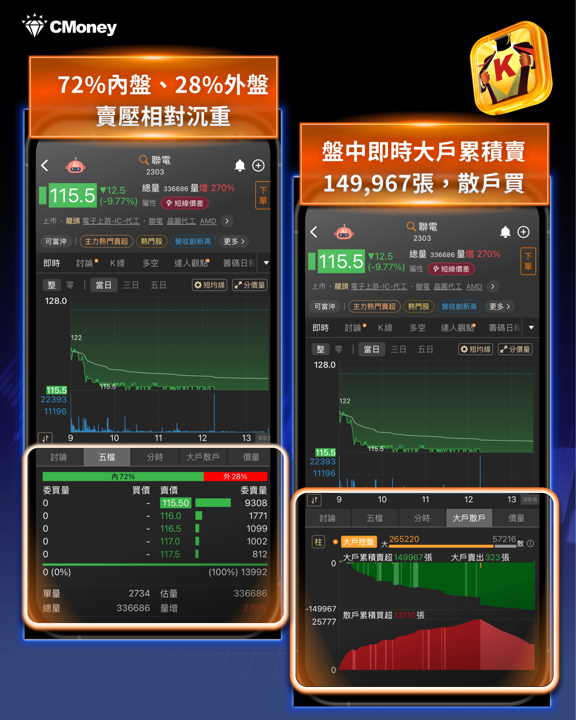
10月29日,聯電(2303)開低走低,盤中多次摜到115.5元跌停價,一度鎖死又被打開,成交量超過28萬張,跌幅達9.77%。
市場給這場法說會取了一個名字:「法說會變法會」。
這篇文章要回答的就是:昨天到底講了什麼,讓市場用跌停來回應?
二、聯電法說會說了哪些好消息
公平起見,先把利多列清楚——因為這些都是真的。
而2027年的展望,更是十年難得一見:
執行長王石明確表示,2027年將成為ASP走勢的轉折點,8吋與12吋業務都有明確的價格改善空間,第一季起就可望正向提升;全年綜合ASP預計年增約10%。
更重要的是,公司說成長動能將從2026年的「出貨量與產能利用率提升」,轉向「價格與產品組合改善」——這是商業模式層次的轉變。
在擴產方面,矽光子(PIC)規劃月產能約1.8萬片,目標2029年AI相關業務占全年營收挑戰25%。
這些消息,單獨拿任何一條出來,都應該是利多。
三、但市場真正聽到的,是另外三句話
問題就出在:同一場法說會上,公司也說了三句讓市場冷掉的話。
第一句:財務長親口說,未來至少3年毛利率都有壓力
聯電(2303)財務長劉啟東坦言:未來至少3年,折舊及原物料成本將持續對毛利率形成負擔;即使晶圓報價改善,毛利率仍難以回到過去景氣高峰的水準。
請注意這句話的結構:它先承認「漲價是真的」,然後說「但毛利率回不去了」。
對投資人而言,這等於直接回答了最關鍵的問題——漲價10%,賺得到嗎?答案是:賺得到一些,但不如你想的多。
第二句:折舊會連續好幾年增加,而且越來越多
劉啟東進一步指出:未來折舊費用將連續數年增加,2027年至少呈低個位數成長,2028年增幅可能進一步擴大。
這句話把「漲價紅利」的帳算得很清楚:
ASP漲10%是收入端的增加,但折舊是成本端的增加——而且折舊的增幅在2028年還會放大。
兩相抵銷之後,真正落到股東口袋的有多少?這就是市場在賣的理由。
第三句:新產能2028年底才裝機,2030年才達規模
追加的千億投資,新設備預計2028年底才開始安裝,直到2030年才能達到規劃規模。
國泰期貨證券分析師郭經緯直接點出這個問題:相關投資效益短期內難以顯現,預計要到2030年產能才會滿載,形成「成本先行、營收滯後」的壓力。
而且公司也承認:2027年的出貨成長仍將受到產能限制。
換句話說——2027年幾乎只能靠漲價,不能靠多賣;而折舊卻從2027年就開始增加。
四、把三句話串起來,就是市場的邏輯
這三句話合在一起,會得到一個相當冷靜的結論:
聯電(2303)的「漲價」是真的,但「漲價帶來的獲利增加」會被「折舊與原物料成本的增加」吃掉一大塊;而真正能貢獻營收的新產能,要等到2030年。
這就是為什麼「ASP年增10%」這個聽起來很棒的數字,沒有換來股價上漲。
因為市場關心的從來不是「售價漲多少」,而是「淨利能多賺多少」。
這也是這次事件最值得學起來的一課:
漲價 ≠ 賺更多。如果成本漲得比售價快,漲價反而是壞消息。
五、更致命的是籌碼:法人已經連賣14天、超過35萬張
基本面的疑慮是「因」,但真正把股價壓到跌停的,是籌碼面的「果」。
而籌碼的崩壞,其實在法說會之前就已經開始了。
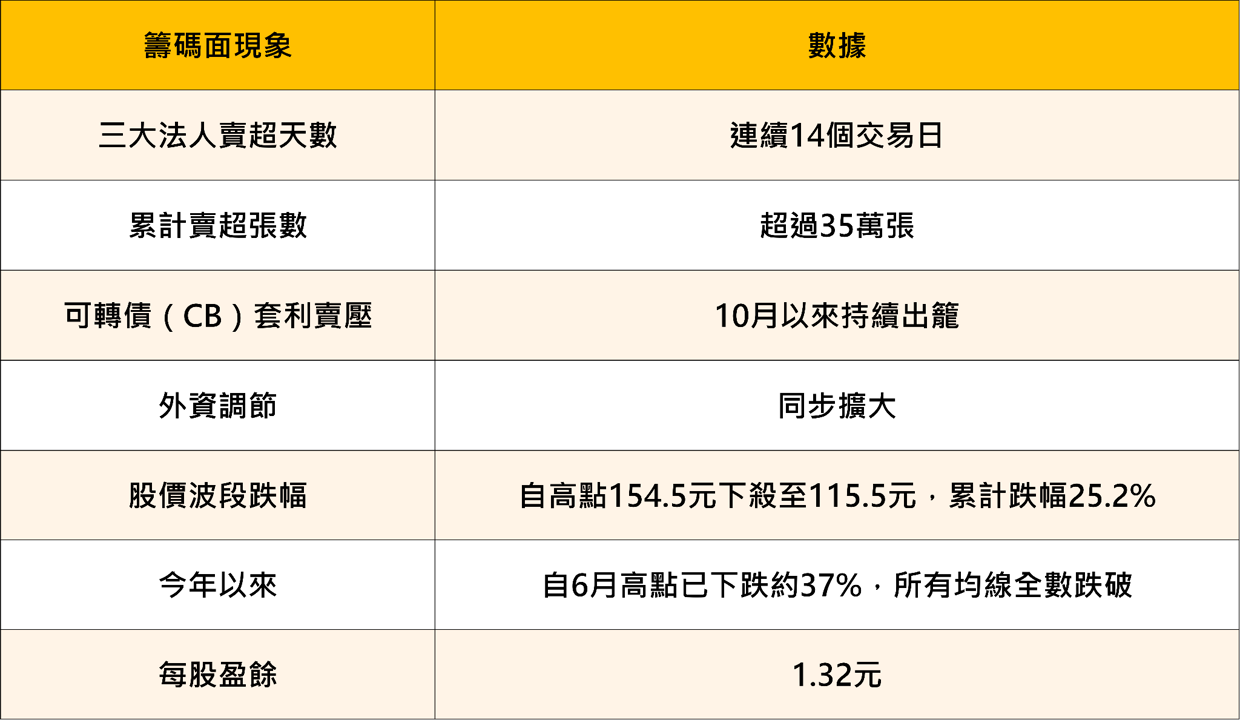
這裡有兩個重點:
第一,法人是「先賣再說」。 三大法人在法說會前就已經連續14個交易日賣超、累計超過35萬張——這代表專業資金早就對成本結構有疑慮,法說會只是確認了他們的判斷。
第二,可轉債套利是一股特殊的賣壓。 CB套利的操作邏輯是「買債券、賣現股」來鎖定價差,這種賣壓跟看不看好公司無關,純粹是金融操作,但對股價的壓力是真實的。
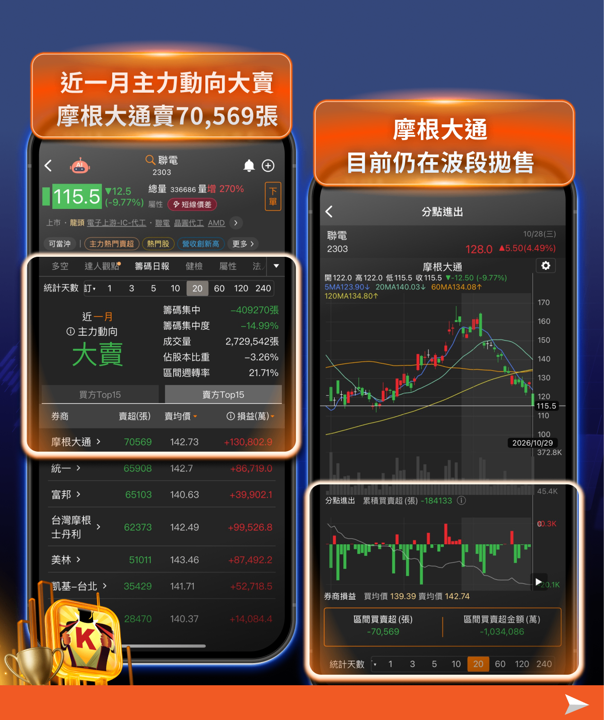
近一月主力大賣,賣超第一:台灣摩根士丹利。近一月賣超高達70,509張,主力呈現波段賣超。
六、法人目標價差距 88 元:從100元到188元
最能說明市場分歧程度的,是法人目標價的區間——落在100元至188元之間。
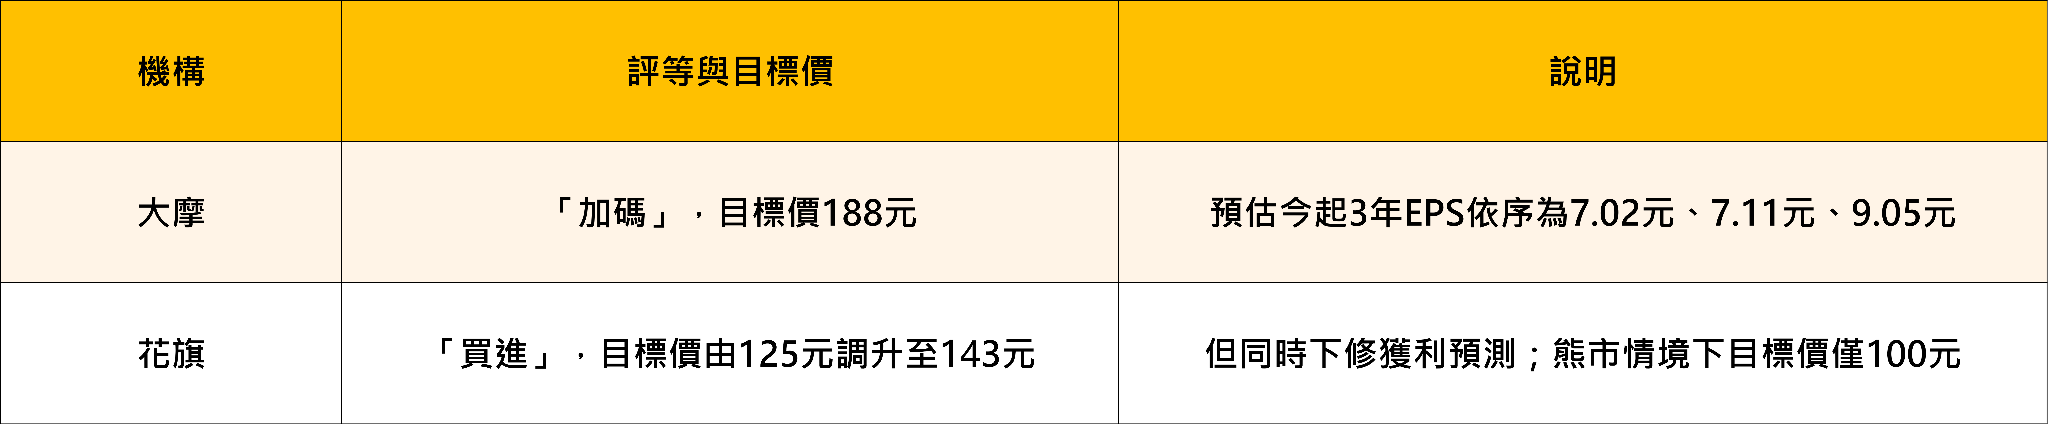
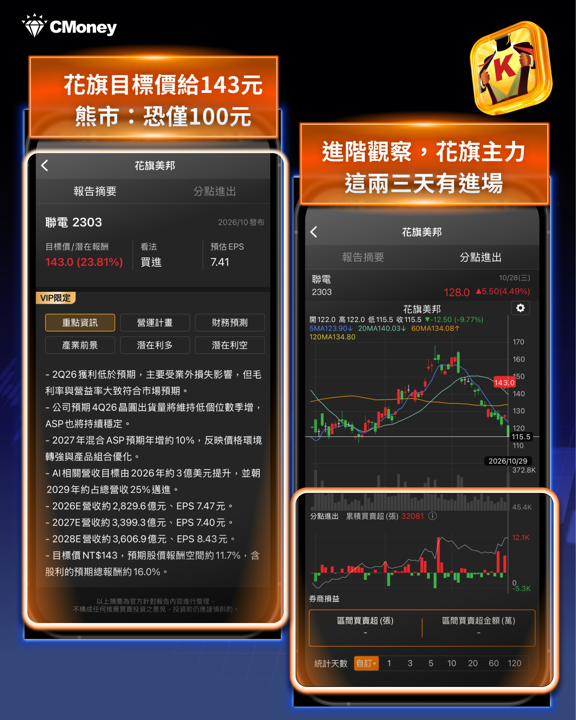
花旗這個組合特別值得玩味:調升目標價、卻下修獲利預測。
這代表它認可「漲價」的故事(所以調升目標價),但不認為獲利能跟上(所以下修預測)——而且明確給出一個熊市情境:如果毛利率與消費電子需求雙雙衰退,股價可能只值100元。
從115.5元的跌停價來看,市場目前交易的,比較接近花旗的熊市情境。
七、這件事給投資人的三個啟示
聯電(2303)這個案例,比單純的「利多出盡」有價值得多,因為它提供了三個可以帶走的判斷方法。
啟示①:法說會要聽的,是「會改變獲利結構的那一句」
一場法說會通常會講幾十件事,但真正影響股價的,往往只有一兩句。
聯電講了「ASP漲10%」(收入端),也講了「未來3年毛利率承壓、折舊連續增加」(成本端)——市場選擇相信後者。
所以聽法說會時,要去關注的是這家公司說的話裡,哪一句會改變未來的獲利結構?
啟示②:漲價不等於賺更多
判斷漲價題材時,要同時看三件事:售價漲幅、成本漲幅、以及產能什麼時候能貢獻營收。
三者之中只要有一項不利,「漲價」就可能變成「毛利率壓力」。
啟示③:法說會之前的籌碼,往往已經說了答案
三大法人在法說會前就連續賣超14個交易日、超過35萬張。
專業資金通常比散戶更早掌握成本結構的變化——當籌碼持續惡化、而股價已經自高點跌掉25%時,法說會的利多很難扭轉趨勢。
所以在重大法說會之前,先看籌碼,會比先看預期有用。
八、成熟製程與相關族群地圖
儘管聯電(2303)股價重挫,但「成熟製程漲價」這個產業趨勢本身,仍然值得追蹤。
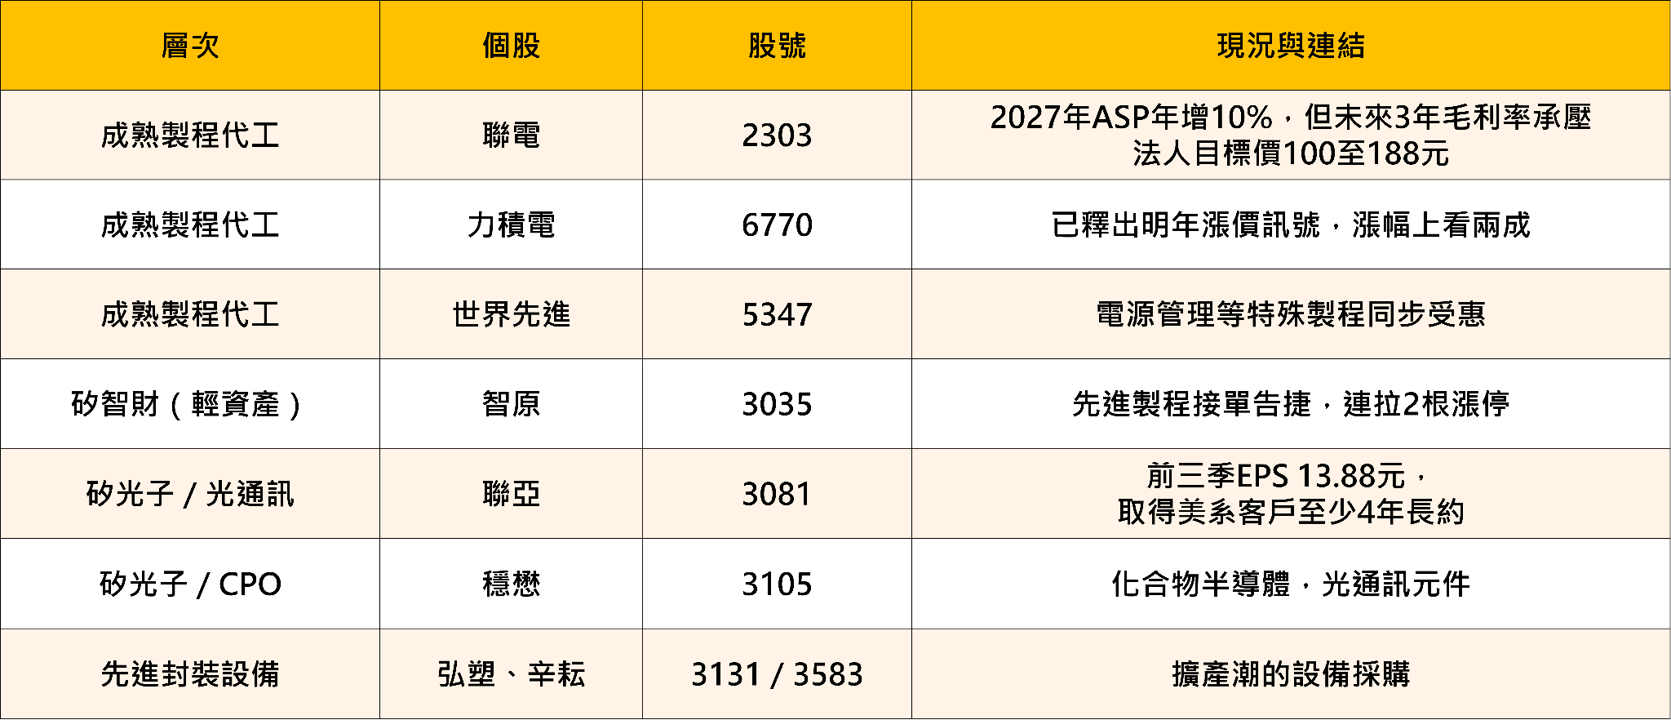
這張表要注意一個判讀原則:在目前「市場重視折舊與現金流」的環境下,輕資產的設計服務與IP廠(智原),與重資產的晶圓代工廠(聯電(2303)),即使在同一條產業鏈上、受惠同一個趨勢,股價表現也可能完全相反。
九、結語:好消息,不等於好股價
聯電(2303)昨天法說會上講的每一件事都是真的——營收創單季歷史次高、出貨量刷新紀錄、產能利用率92%、2027年ASP要漲10%、追加千億投資布局矽光子。
但今天跌停。
因為市場聽到的重點不是這些,而是財務長那句「未來至少3年,折舊及原物料成本將持續對毛利率形成負擔,即使報價改善,毛利率仍難回到過去景氣高峰水準」。
再加上新產能要到2028年底才裝機、2030年才達規模——形成「成本先行、營收滯後」的空窗期;而法人早在法說會前就連賣14天、倒出超過35萬張。
基本面的疑慮,加上籌碼面的崩壞,才是跌停的完整答案。
對投資人而言,這個案例值得記住的不是「聯電(2303)好不好」,而是三個判斷原則:
第一,法說會要聽會改變獲利結構的那一句,而不是最好聽的那一句。
第二,漲價不等於賺更多——要同時看成本漲多少、產能何時貢獻。
第三,法說會前的籌碼,往往已經先給了答案。
至於聯電(2303)接下來能不能翻身,關鍵有兩個:2027年第一季的ASP指引能否證明漲價真的落袋,以及矽光子的量產進度能否比預期更快。在這兩個數字出來之前,沉重的賣壓恐怕還需要時間消化。
追蹤籌K新社群,重點文章不錯過!
新IG《點我追蹤》、新Threads《點我追蹤》
免責宣言:
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

10/29 主動式ETF共識|聯電重挫遭砍,經理人反手掃信驊
【00403A】10/29 操作日報|幾乎出清聯電,資金轉向高階封測
【00981A】10/29 操作日報|趁震盪加碼富世達與股王信驊
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
季線失守下的逆勢佈局:21檔大戶加碼股與兩檔深度分析
聯準會 FOMC 分析:美國經濟仍強,但打壓通膨決心不變!
aminute ago
基本面明明很好,為什麼股價還是一直跌?── 基本面逆勢交易完整攻略
12minutes ago
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
anhour ago
老簡帶你 10/29 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
2hours ago
動能app盤前速覽_20261030
2hours ago