




Expion360 Q3每股虧1.43美元、營收年減10.5%;現金暴增至520萬、900萬私募與新任CFO救援



Q3 GAAP虧損、營收下滑,但經營現金耗用減少與私募入帳使現金回升。
Expion360 (XPON) 公佈2026年第三季財報,當季GAAP每股虧損為1.43美元,營收為214萬美元,比去年同期下滑10.5%。這份成績反映公司仍處於虧損擴大的階段,但在資金與營運效率方面出現改善跡象。

背景與主要資料: - 第三季GAAP EPS:-1.43美元。 - 第三季營收:214萬美元,年減10.5%。 - 2026年前九個月營運現金淨流出:250萬美元,較2025年前九個月的370萬美元改善。 - 現金及約當現金:截至2026年9月30日為520萬美元,較2026年6月30日的150萬美元顯著增加。 此外,公司宣佈進行900萬美元的初始私募,以及任命Robert Winspear為財務長,顯示在資本與管理面有積極補強。
深入分析: - 現金狀況改善:從6月底的150萬美元跳升至9月底的520萬美元,資金面短期壓力明顯緩解。公司亦報告營運現金耗用從去年同期的370萬美元降至250萬美元,顯示現金燃燒速度有所放緩。若以九個月250萬美元的耗用率估算(約每月27.7萬美元),現有現金可提供大約18至19個月的營運緩衝(假設耗用率與其他資金流不變)。此估算具有前提假設,實際資金需求仍取決於營收回升與資本支出等因素。 - 營收與獲利壓力:儘管現金增加,但營收下滑與持續的GAAP虧損顯示公司尚未達到穩定獲利的門檻。若未能在後續季節找到營收成長或進一步削減成本,仍可能需依賴外部融資來支援研發或營運擴張。 - 資金來源與治理強化:900萬美元私募與新任CFO的任命可視為管理層積極補充資本與強化財務治理的作為,對短期流動性是正面,但投資人亦應關注私募帶來的稀釋效應與資金使用效率。
替代觀點與駁斥: - 標準樂觀看法:有人可能認為現金增加與燒錢減緩代表公司風險已大幅下降。 - 駁斥:現金改善確實減輕短期流動性風險,但單季營收下滑與持續GAAP虧損仍然是結構性挑戰。若營收未回升或無具體達成營運里程碑,僅靠融資難以替代經常性獲利能力的建立。
結論與未來展望(行動號召): Expion360在現金面取得短期喘息空間,管理層也進行資本與高階人事調整,但營收疲弱與虧損仍是需優先解決的問題。投資者與利害關係人應持續追蹤公司下一季的營收趨勢、現金使用細節、私募資金的實際入帳與用途,以及新任CFO發揮的財務紀律成效。若公司能在未來數季顯著改善營收或展示可持續的成本結構,風險評估將更為正面;否則,對資本市場的依賴可能仍將持續。
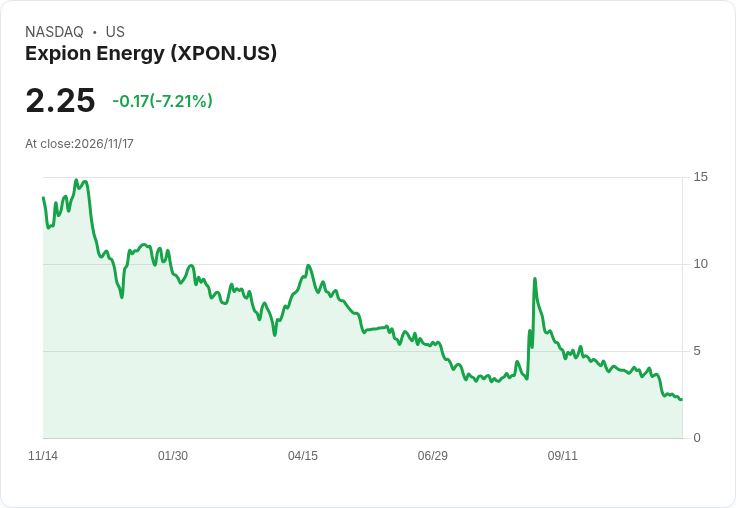
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

FitLife完成重整鎖定年省約120萬美元 Q4起生效 亞馬遜與專業零售拖累業績但線上與毛利具韌性
現金僅剩0.1M!Picard Medical Q3營收暴跌83%、存續經營遭質疑
標題 : 埃克森啟動「Uaru」!蓄勢將蓋亞那產能推升至每日110萬桶,引發非OPEC供給新震盪
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
5
台股單週狂飆3,973點、創史上最大週漲點!17檔法人同步買超股出列,3檔強勢股基本面與籌碼一次解析
林穎12/18線上QA讀書會!開放提問,再抽親簽書!
29minutes ago
【這檔你沒聽過】James 名單上的醫療股,這家已經漲了 60%!
34minutes ago
【財知道】從五大族群股價拆解「數據中心放緩」何時被定價
anhour ago
「緊急事件簿」關於近期利空新聞,與後續思考
anhour ago
大盤殺 2,635 點,軟體資服卻逾10檔漲停——錢為什麼往這裡跑?三個理由拆給你看
anhour ago