




LP 重塑 SmartSide 通路、側板創紀錄 Q4 指引 3.9–4.0 億美元 營收,OSB 產能被迫收縮



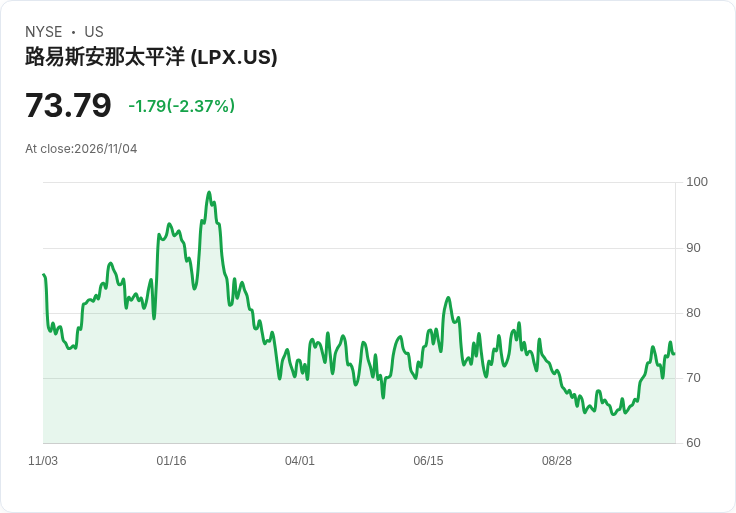
LP Q3 側板強勁回升、創下側板淨銷售紀錄,Q4 預估側板營收 3.9–4.0 億美元,OSB 面臨減產壓力。
路易西安那太平洋公司(Louisiana?Pacific,LPX)在第三季財報會上表示,側板(Siding)業務回到年增軌道,且透過重整 SmartSide 分銷網路擴大市佔與市場覆蓋,管理層對第四季側板營收給出 3.9–4.0 億美元的區間指引,並預估側板 EBITDA 為 8,000–9,000 萬美元。

開頭要點:LP 在 Q3 報告整體業績與資本配置變動—公司宣佈側板淨銷售創紀錄、同時對 OSB(定向刨花板)採取產能調整,以回應市場疲弱。財務面,Q3 公司淨銷售為 6.91 億美元,總 EBITDA 為 8,200 萬美元,營運現金流 1.12 億美元,資本支出 5,600 萬美元,當季以股利回饋 2,100 萬美元,季末現金約 2.65 億美元、總流動性略高於 10 億美元。
背景與事實: - 側板表現:側板銷量年增 2%、淨銷售年增 7%(側板淨銷售達 4.73 億美元,超出指引上限),調整後側板 EBITDA 利潤率略高於 25%。ExpertFinish 產品佔側板量的 10%、佔側板營收的 16%。 - 成本壓力:原料年增造成側板 EBITDA 減少約 1,200 萬美元,運費再減少約 600 萬美元,但整體仍小幅呈價/成本正向。OSB 則因售價回收延後與季內非經常性專案(如庫存估值調整約 1,400 萬美元)造成波動。 - 產能與通路調整:公司宣佈永久性減產 Jasper(德州)廠、季度性停工 Maniwaki(魁北克)廠,以應對 OSB 需求疲弱;同時改採以 Specialty Building Products 為全國性 SmartSide 與 ExpertFinish 之主力分銷商,並引入 Forest Products Supply、Palmer?Donavin 等區域夥伴,推動更具排他性與分階段 load?in 的通路模式。
深入分析與管理層回應: 管理層強調重整通路為長期市佔策略,並指出 ExpertFinish 的經銷端銷售(sell?through)年增約 8%,較 Q2 也有顯著提升;對於是否為經銷商「提前囤貨(prebuy/load?in)」造成 Q4 業績膨脹,管理層表示採取 2–3 季的分階段匯入,以減少單季雜訊,並希望反映真實終端需求。對於價格節奏,LP 於 10 月宣佈漲價,預計於明年 1 月上旬至中旬開始隨出貨落實,管理層估算淨價效應約 3.5%–4%。
駁斥替代觀點: 市場分析師對 Q4 能否維持量能、以及分銷轉型會否帶來短期庫存擾動抱持疑慮;LP 以實際資料反駁:一方面側板出貨與淨銷售創新高、ExpertFinish 銷售回升,庫存水準也較前一季與去年回落;另一方面,管理層已公開表示分階段 load?in,目的在避免短期大規模囤積,因此短期可見的波動被視為可控風險,而非可持續需求虛增。
風險、展望與行動呼籲: 主要風險包括原物料通膨與柴油掛鉤運費、OSB 需求續弱及分銷執行風險。公司對全年預估也上調了側板營收下限(現為 16.6–16.7 億美元的區間)、並將公司全年 EBITDA 調整至 2.70–2.80 億美元範圍。投資者與市場應關注(1)第四季側板實際出貨與終端 sell?through、(2)價格能否如期在第一季實現,與(3)OSB 工廠復工或進一步減產的動態。若分銷重整順利,LP 有望延續側板市佔擴張;反之,OSB 的虧損走勢與成本上升仍可能拖累整體獲利表現。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

Cinemark Q3再創佳績、槓桿低於目標區間 資本支出上看逾2.5億美元,擴張豪華影廳與新場館攻勢
AI特攻隊:從AMD狂飆到CrowdStrike「殺死開掛AI」 企業安全戰升級華爾街新主戰場
Voya放大資本回饋攻勢:預告2026年逾8億美元過剩資本、加碼5億回購、Q4回購1.5億
- 更多文章
1
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
2
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
英特爾執行長親口示警:記憶體漲價,2027年將是「所有人的嚴重問題」——這場超級循環,誰受惠、誰受害
5
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
老簡帶你 11/03 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
14minutes ago
2026.11.03 期指實戰錄 - VVIP 限定
11hours ago
11/03 主動式ETF共識|大跌日狂掃貨,買賣比68對19
12hours ago
永豐銀爆大規模盜轉「存款無故轉帳10萬」 419人受害、逾4千萬流向同帳戶!金管會:新版APP已下架
13hours ago
曾追熱門股慘賠9成資金!輝哥靠3招選股翻身 2檔股獲利2千萬
13hours ago