




Ryman Q3 財報關鍵日逼近:EPS 0.32美元成試金石,Grande Lakes 併入能否放大會展護城河?


11/2 盤後公佈,市場預估EPS 0.32美元、營收6.4609億美元,投資人緊盯併購整合與債務成本。
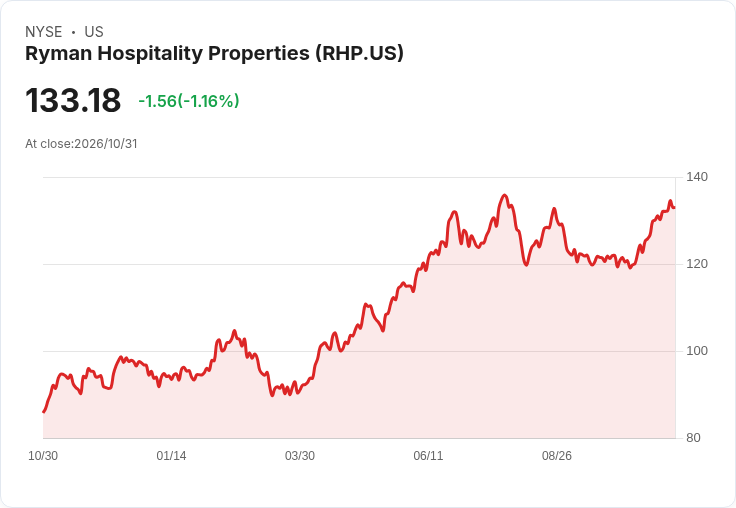
Ryman Hospitality Properties(NYSE: RHP)預計於美東時間11月2日(週一)盤後公佈2026會計年度第三季財報,市場共識將每股盈餘(EPS)訂在0.32美元、營收預估為646.09百萬美元。此次公佈將成為檢驗公司將Grande Lakes Orlando併入組合並承擔新債務後,營運與財務表現的重要時刻。

背景與近期重大事項 - Ryman是以大型會展型度假與會議資產聞名的房產投資信託,近年積極擴充套件稀缺的會展度假資產組合。公司已完成以13.8億美元收購Grande Lakes Orlando,並隨後更新指引。 - 為籌資與資本結構調整,公司也發行了7億美元、到期日2035年的高階公司債。這些舉措短期內可能提高利息負擔,但目標是鞏固長期的會展度假競爭力。 - 第二季財報與電話會議透露營運持續成長、管理階層語氣偏向正面,市場亦因此調整對營收的預期。
資料與估算變動的訊號 - 當前共識:EPS 0.32美元;營收 646.09 百萬美元。 - 分析師修正趨勢:過去三個月,EPS估值出現0次上修與1次下修;營收估值則有7次上修與3次下修。整體來看,營收估值上修次數顯示需求面仍有改善,但EPS的下修暗示獲利或費用面存在壓力(例如整合費用或利息成本上升)。
深入分析與評論 - 正面觀點:營收估值多次上修反映會議與大型活動需求回溫、同業與Ryman既有資產表現穩健。Grande Lakes的加入,若能帶來更多大型會展排程與跨資產套裝產品,將進一步加深其「稀缺會展度假」護城河。管理階層在Q2電話會議中的樂觀看法,亦支援中長期成長論述。 - 風險與反駁:批評者指出,高額收購與新增7億美元債務可能增加財務槓桿與利息負擔,若利率維持高位或會展需求回落,EPS將承壓。對此可反駁的是,短期EPS下修數量有限(僅1次下修),且營收預估整體呈上修,顯示市場對營運能見度較為正面;此外,若Grande Lakes成功提升平均每日房價(ADR)與會展入住率(RevPAR),可在中期攤薄融資成本的衝擊。 - 關鍵觀測指標:投資人應重點關注同店RevPAR、會議與大型活動預訂情況、資產整合相關的一次性費用、淨利息支出與負債到期結構,以及公司是否上調或下調未來季度指引。
案例與情境展望 - 若Ryman能在本季交出超越共識的營收或EPS,將確認Grande Lakes整合在需求端的快速貢獻,股價可能獲得正面反應。 - 若營收達標但EPS遜於預期,市場可能將壓力歸因於融資成本或一次性整合費用,短線波動性仍高。 - 若營收與EPS雙雙不及預期,則需警惕會展需求復甦放緩或整合執行不力的風險,投資者應重新評估資產價值與槓桿容忍度。
結論與行動建議 投資人與分析師應於11/2盤後重點檢視:實際營收與EPS是否超越共識、管理階層對Grande Lakes貢獻的量化說明、資本支出與利息費用的走向,以及未來季度的預測調整。短期內,Ryman面臨來自財務槓桿與整合成本的壓力,但若營收動能與會展預訂持續改善,該公司有機會將收購轉化為強化會展度假資產稀缺性的長期優勢。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

獲利承壓、呆帳風險飆升:全球銀行業在高利率陰霾下掀「風險重定價」風暴
Inspire醫療Q3獲利估暴跌76%、營收估縮9%,11/2盤後財報成關鍵
供應鏈與大客戶時序成關鍵!ADTRAN 11/2公佈Q3,EPS料下滑、營收僅小幅成長
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
主動式ETF共識|6家狂掃日月光,辛耘反遭大砍
3
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
4
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
5
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
2026.11.01 選股一點通手把手帶你盤後做功課
10hours ago
2026/10/27~10/30 大盤週報
10hours ago
🔥台股重挫1,156點!趨勢股30→12檔,2檔逆勢走強📈
14hours ago
【美股週報】費半跌破年線之後:歷史給的答案
19hours ago
【宏觀週報】台股現在站在哪裡?盯住三個數字
19hours ago