




AI恐慌席捲全球股市:2.5兆美元市值蒸發,避險資產與基礎設施成新寵?



美國政局轉向引爆AI監管疑慮,標普與那指創一年半最大跌幅,英國FTSE同步重挫卻意外托高金銀與相關產業。部分實體資產與基礎設施、酒店與醫療科技股逆勢展現防禦力,全球資金重新思考「科技降溫後要往哪裡跑」。
在華爾街短短一天蒸發約2.5兆美元市值之後,全球股市快速進入「AI恐慌模式」。隨著美國民主黨同時拿下眾議院與參議院,市場對未來人工智慧監管、資料中心投資放緩與雲端巨頭縮手的疑慮全面升溫,科技股領跌牽動全球資產重新洗牌,避險資產與現金流穩定的實體產業成為資金短線避風港。

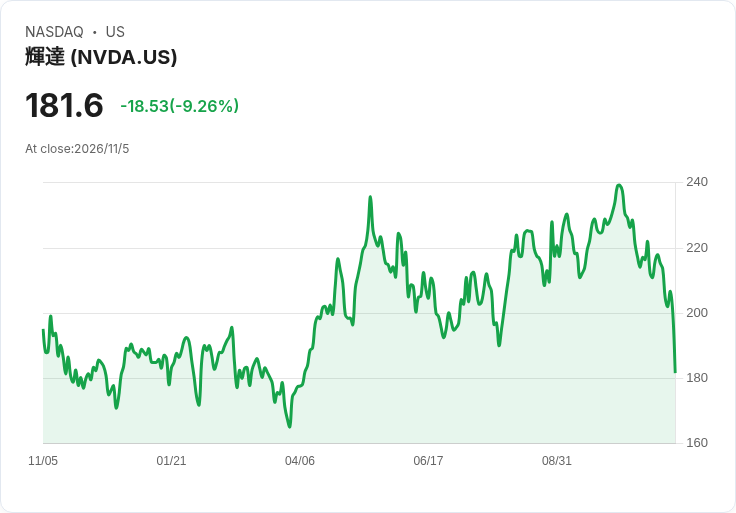
衝擊最直接的,來自美股主力指數。報導指出,標準普爾500指數(S&P 500)與那斯達克(Nasdaq)在最新一個交易日,創下自2025年4月以來最大單日跌幅;雖然個別科技股如Nvidia(NVDA)、Microsoft(MSFT)在原文中並未列出當日數據,但作為AI概念核心成分股,市場普遍將本輪拋售視為對「AI過熱」與「監管風險」的提前定價。當政治風向轉向支持更嚴格管制,大型科技企業面臨的不只是股價修正,更是中長期商業模式是否需要重新調整的根本問題。
這波恐慌迅速外溢至歐洲。英國富時100指數(FTSE 100)盤中重挫2.2%,來到10,540.78點,即將寫下逾七個月來最慘一日;中型股為主的FTSE 250也跌1.2%。分析師Dan Coatsworth直言,「當其中一個主要美股指數在一天內蒸發2.5兆美元市值,投資人緊張完全可以理解。」更值得注意的,是英國股市跌幅不僅集中在成長與循環類股,連一向被視為防禦型的製藥、個人護理與超市股也下挫約3.5%,顯示投資人非單純板塊輪動,而是採取更全面的風險縮減策略。
不過,在大多數板塊一片綠油油中,貴金屬相關股票成為少數逆勢上漲的族群。倫敦市場上,貴金屬礦商股價大致上漲約1.2%,反映金銀期貨在最新交易日的強勢表現。根據報價資料,12月交割的銀期貨(Silver, SI=F)週五開盤報每盎司51.72美元,雖較前一日收盤價跌1.3%,但相較週一開盤已上漲約5%,年增約8.2%,且今年5月中一度錄得高達173.3%的年增幅,凸顯銀價在通膨與利率預期擺盪間的劇烈波動。
與銀價同步被關注的,是金價在「升息預期再起」壓力下的拉扯。12月交割的黃金期貨(Gold, GC=F)最新開盤價為每英兩4,098.50美元,較前一日收盤小跌0.4%,早盤一度滑落至4,072美元。雖然金價連兩日開在4,000美元之上,今年度仍呈現溫和上揚,年增約2.7%,且今年1月曾寫下近96%的年增高點。但隨著市場預期最新就業報告可能優於9月的疲弱數據,CME FedWatch工具顯示,聯準會12月再度升息機率約72.3%,對後續金價再漲形成明顯壓力。
就業數據之所以關鍵,在於其牽動資金在股票與貴金屬間的配置。最新共識預估,10月美國新增非農就業約6.5萬人,明顯優於9月的2.9萬人;失業率預料持穩在4.2%,薪資增幅則可能較9月改善0.3個百分點。若就業持續穩健,聯準會將有餘裕把焦點放在抑制通膨,進一步升息將提高持有金銀的機會成本,理論上壓抑貴金屬價格,但同時也可能拉高對避險資產的中長期配置需求,形成短期利空、長期支撐的複雜格局。
在股市與貴金屬的拉鋸之外,部分具穩定現金流的實體產業與基礎設施資產則展現相對韌性。美國酒店房地產信託Sunstone Hotel Investors(SHO)第三季營運數據優於預期,營運資金(Funds From Operations, FFO)達3,720萬美元,每股0.20美元,高於市場預期的0.19美元,全年度FFO展望介於每股1至1.03美元。這顯示,在旅遊與商務活動逐漸恢復之際,以實體不動產為基底的收益型資產,成為部分投資人對沖股市波動的選項。
同樣依靠長期合約與實體資產維持現金流的Brookfield Infrastructure Partners(BIP)也交出穩健數據。該公司第三季FFO達7.17億美元,每股0.91美元,雖在帳面上因折舊等項目認列淨損1,100萬美元、每股虧損0.04美元,但營收規模高達65.6億美元,股價今年以來上漲約9%,過去12個月漲幅亦約9%。在利率走高、成長股估值受壓之際,掌握公用事業、運輸與能源等基礎設施的商業模式,反而獲得更多「抗景氣循環」的評價。
從資產管理角度來看,Brookfield Asset Management(BAM)第三季也呈現類似「穩中帶壓」的面貌。公司單季淨利26.5億美元,每股1.64美元;若排除一次性利益,調整後盈餘為每股0.47美元,符合分析師預期。營收方面,實際入帳21.5億美元,調整後為16.2億美元,略優於市場預估。雖然股價今年僅小幅上升、過去一年仍下跌近3%,但在資金尋找穩定管理人與多元資產配置的環境下,此類平台型資產管理公司,可能成為分散單一市場風險的重要工具。
在醫療與消費通訊領域,股價表現則更加分化。醫療科技公司Anika Therapeutics(ANIK)第三季雖錄得31.1萬美元小幅虧損,每股虧0.02美元,但若排除股票選擇權費用與資遣成本,調整後每股盈餘達0.29美元,營收3,060萬美元。受市場看好其成長潛力,該股今年以來股價「翻倍」,過去12個月漲幅約96%。相較之下,寬頻與有線電視業者Charter Communications(CHTR)第三季帳面虧損24億美元,每股虧20.50美元,雖然調整後每股盈餘高達21.70美元,遠超過市場預期的9.08美元,但在產業競爭加劇與資本支出壓力持續存在下,投資人對傳統通信股的耐心仍待考驗。
在娛樂與體育資產方面,MSG Knickerbockers(MSGK)最新財季仍呈虧損,第一季虧損3,110萬美元,每股虧1.29美元,且虧損幅度略高於分析師預估。不過,該公司營收達4,550萬美元,優於市場預期的3,980萬美元,反映實體活動與體育賽事回溫的趨勢。從資產類型來看,這與酒店與基礎設施股的情況類似:短線財務壓力存在,但實體需求恢復為長線投資提供一定支撐。
在這波AI恐慌下,市場也開始重新審視「避險資產」的定義。銀與金雖然價格波動明顯,但從稅務角度看,投資人不得不面對成本:美國國稅局將實體貴金屬視為「收藏品」,持有一年以內的獲利依一般所得稅課稅,最高可達37%;持有逾一年雖有28%的上限,仍高於股票長期資本利得稅率上限20%。這意味著,對習慣股市長期配置的中產投資人而言,若盲目轉向貴金屬避險,可能在稅負上付出額外代價。
儘管如此,多位專家對金銀在資產配置中的角色看法分歧。有學者完全不建議年輕族群配置金銀,認為其拉低長期報酬;也有業界人士建議成長型投資人可配置10%至15%的黃金,穩健收入型則以2%至5%為宜;部分基金經理人則主張5%至15%的金礦股或基金配置;更有業者主張高達20%持有實體金或ETF,視為長期抗通膨與貨幣貶值的保險。這些分歧背後,反映的正是當前市場面臨的核心難題:當AI與成長股遭遇監管與估值壓力,如何在實體資產、基礎設施與貴金屬間,找到既能抗波動、又不犧牲過多長期報酬的平衡。
展望後市,關鍵變數仍在於美國後續就業與通膨數據如何影響聯準會政策路徑,以及新一屆國會是否真會祭出更嚴格的AI監管。若升息再起而AI投資降溫,全球資金可能進一步移往現金流穩定的基礎設施、不動產、醫療科技與部分娛樂實體資產;貴金屬與相關礦業股則在稅負與波動間,維持「進可攻、退可守」的模糊角色。對投資人而言,真正需要思考的,或許已不只是「要不要買AI」,而是「在AI不再是唯一答案的世界裡,資產該如何重新組合」,這個問題,在未來幾季恐怕只會愈來愈尖銳。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

萊德(R)併購東岸Efficiency Enterprises 攜1,200輛車入列、FMS明年增約5,000萬美元營收
標題 : 恐慌指數一日暴衝70%!歷史紀錄暗示「股災」後或迎反彈
安橋能源(ENB)第三季獲利跳升!淨利近10億美元、每股賺0.39美元超越預期
- 更多文章
1
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
2026.11.06 期指實戰錄 - VVIP 限定
13minutes ago
11/6 主動式ETF共識|大跌狂掃60筆,經理人集體抄底
2hours ago
AI科技股回檔是危機還是轉機?低基期股浮現機會 10檔台股值得關注
2hours ago
【00403A】11/06 操作日報|淨值重挫逢低加碼半導體三雄
3hours ago
【00981A】11/06 操作日報|遇大跌撿便宜!經理人逆勢加碼台積電
3hours ago