




Republic Services上調2026營收至174.25–174.75億美元,環境解決方案動能爆發引關注



公司第3季靠定價與環境解決方案推升業績,將2026年營收與現金流雙雙上修。
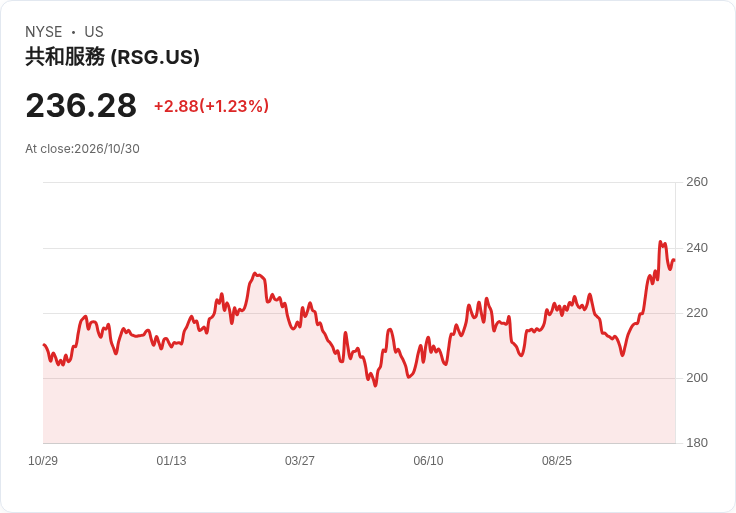
美國廢棄物處理商Republic Services(RSG)在2026年第三季財報與法說會上宣佈,因定價紀律與環境解決方案業務動能,將2026年營收預估上調至17.425–17.475億美元,同步上修調整後EBITDA與調整後自由現金流範圍,管理層並強調技術與併購佈局將持續推升長期獲利能力。

背景與主要資料 - 第3季公司整體營收年增8.2%,調整後EBITDA成長4.8%,非GAAP每股盈餘為1.94美元,年初迄今調整後自由現金流達22.8億美元。 - 核心價格(core price)對相關營收貢獻為6.3%,其中公開市場定價7.6%、受限定價4.1%。 - 環境解決方案(Environmental Solutions,ES)業務的有機營收年增21%,若扣除個別大型應急工程(ER jobs),該部門仍約成長9%;該部門當季營收較去年增加9600萬美元,調整後EBITDA利潤率達25.4%,較去年擴張440個基點。 - 回收商品價格為每噸142美元(去年同期126美元),回收處理與商品銷售較上年增加1500萬美元。 - 資本結構方面,總負債約142億美元,流動性23億美元,槓桿率約2.6倍;公司今年迄今完成11億美元併購,預計年底併購總額至少達12億美元;已回饋股東約14.3億美元(買回8.84億、股利5.77億)。
管理層觀點與財務展望 管理團隊表示,本季表現以「定價為主、量能改善」為主軸,且成功抵銷升高的柴油成本壓力。公司將2026年營收上修至17.425–17.475億美元,調整後EBITDA調整為55.50–55.75億美元,調整後自由現金流為25.65–25.85億美元;管理層指出,這次上調大部分來自於較高的燃料回收費用(fuel recovery fees),財務團隊估算在中位數情境下,較先前範圍增加約2億美元,其中約1.5億美元來自燃料回收、約5000萬美元來自ES表現,對應約2500萬美元的增量EBITDA。
技術、併購與股東回報策略 公司已在全業務導入AI定價技術,並預期於明年初展開全面部署;在路線規劃(routing)等最大機會面,管理層將其視為2028年的重點,目標在2028年底達到每年1億美元的EBITDA貢獻。併購方面,今年已投入1.1億美元(註:實為11億美元)擴張,並計畫繼續以收購補強專業環境服務能力;同時維持穩健的資本回饋,年初至今已回饋股東14.3億美元。
風險、疑慮與替代觀點之駁斥 - 替代觀點:部分分析師質疑ES業務的加速是否為「追趕式回補」或被個別大型應急工程所扭曲,可能不具可持續性。管理層亦提醒不要過度解讀單季表現。 - 回應與分析:雖然第三季確有幾筆大型ER案推升數字,但ES呈現有機營收年增21%與440個基點的利潤率擴張,顯示不僅是單一案件驅動;此外,回收商品價格上升與回收處理量增加也為ES獲利提供實質支撐。然而,需警惕兩大波動來源:其一為燃料回收機制在柴油價格上升時會對毛利造成稀釋效果;其二為本季因大額醫療理賠造成利潤被侵蝕(本季因醫療成本導致整體利潤率下滑約60個基點,但管理層表示10月已回復較正常的理賠水準)。總結而言,ES的基本面改善可被視為真實訊號,但短期仍受大型案件、燃料價格與醫療索賠波動影響。
結論與未來展望(行動呼籲) Republic本次財報顯示以定價與ES驅動的盈利改善路徑,但未來能否轉為穩定成長仍取決於燃料成本走勢、ES業務能否維持高利潤率,以及AI路由等數位化投資的落地成效。投資人與產業觀察者應關注:燃料回收費的透明度與傳導性、ES的持續有機成長資料(不含一次性大型案)、以及公司預計於2028年實現的路由最佳化收益是否如期達標。若想跟進,重點應放在下一季營收組成、ES利潤率走勢與柴油價格變動的最新資料。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【美股盤前】Alphabet財報踩雷,AI回報疑慮衝擊科技股?(2026.10.30)
AI翻轉垃圾處理版圖?Republic Services靠「智慧收垃圾」衝出百億成長藍圖
Magna Q3 每股盈餘勝預期、卻將2026銷售與利潤展望收窄 — 現金流上修顯示穩健運營
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
季線失守下的逆勢佈局:21檔大戶加碼股與兩檔深度分析
【00991A】10/30 操作日報|清倉大立光!資金轉進封測與散熱
anhour ago
今年賺很多 不代表配置沒問題!2專家教你做好持股健檢、汰弱留強
anhour ago
這檔今年飆漲近3倍!AI基建營收暴增210%,現在買進好時機?
anhour ago
【每週精選】2026/10/26-10/30 多空鎖股清單
anhour ago
【走圖教室】高檔爆量長黑、均線四線空排!IET-KY空頭趨勢如何一步步形成?|走圖小天后林穎
anhour ago