




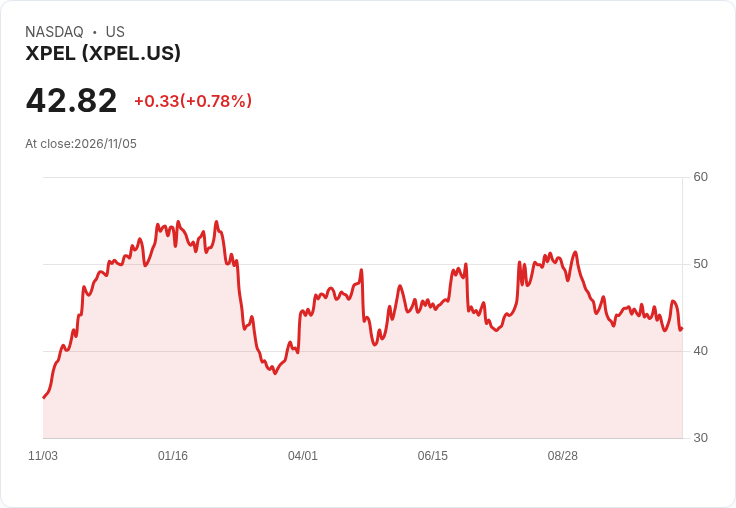
XPEL警告Q4為「谷底」:營收指引降至1.25–1.27億 美規與中東利空壓制 成長仍押寶OEM與2028年中二十%營運利潤率



XPEL公佈Q3強勁毛利與獲利,但預估Q4營收1.25–1.27億,受美國經銷商法規與中東、中國比較基期拖累,並重申2028年目標。
開頭引人: XPEL在2026會計年度第三季交出毛利率擴張與獲利成長的成績單,同時管理層警告第4季將是「谷底」,並維持公司於2028年底達成中二十%營運利潤率的目標。投資人面臨短期需求與法規不確定性的雙重考驗,但管理層強調長期由OEM及製造擴張帶動回升。

背景說明與核心數字: - 財報要點:Q3營收為1.378億美元,毛利率44.6%;EBITDA為2,530萬美元,EBITDA率18.6%;歸屬股東淨利1,630萬美元,年增26.3%;基本每股盈餘0.59美元,調整後0.62美元。營運現金流2,110萬美元,季內回購約300萬美元,季末現金4,570萬美元,未動用信貸額度,長期借款未償餘額4,440萬美元。 - Q4指引:公司預估第4季營收介於1.25億至1.27億美元,假設美國市場呈低個位數成長,但已內含經銷商渠道持續疲弱的假設;並指出Q4為「第一個完整受加州CARS法案影響的季度」,管理層認為此為需求的短期 trough(谷底)。 - 產品與區域表現:塗裝保護膜(PPF)線成長15.7%,達7,350萬美元;中國區收入季增52%至1,540萬美元,歐盟/英國/非洲區微降2%至1,620萬美元;中東因霍爾木茲海峽緊張對車輛可得性與需求造成壓抑。
深入分析與管理層論點: 管理層(Ryan Pape)強調,儘管面對FTC對經銷商定價與加價行為的審視,以及自10月1日起生效的加州CARS法案造成不確定性,但公司認為新規並未禁止其產品銷售,且產品可在合規情況下提供可見的保護與保固價值。Pape將Q4視為政策與市場調整的谷底,預期隨著規則明朗化與OEM訂單放量,需求將回復。
戰略與資本部署: - 收購與渠道建設:Q3收購小型OEM圖形事業VISCO(非重大交易),目的是擴充套件個性化與OEM關係;推進巴西上線與直接分銷擴張。 - 製造與產能:中國製造基地尚未對利潤帶來顯著增益,管理層預期至2027上半年開始為其他市場製造產品後,將看到邊際改善。德州工廠的關鍵裝置預計於Q1末至Q2交付,並在2027年中開始量產。 - OEM模式:公司描述三種OEM合作模式,預測以提供勞務型(labor service)成長性最強,其次為推薦平臺模式(referral)。
反駁替代觀點與風險評估: 市場疑慮一:法規可能直接限制產品銷售或迫使價格結構改變。管理層回應:現行規則在其解讀下並不禁止XPEL產品,且產品可在合規下被經銷商銷售。儘管如此,短期確實造成經銷商遲疑,反映在營收時序上。 市場疑慮二:中國與中東需求疲弱可能延長成長放緩。公司指出中國在本季仍有強勁直銷成長,但Q4比較基期更高(分銷商併購週年影響),中東則因地緣政治不利,管理層在短期內假設無改善。公司以拓展OEM合約(含對印度的一項重大但未公開金額的OEM獎項)作為對沖,預期該案將於2027年起貢獻營收。
比較與情境脈絡: 與第二季相比,管理層語氣從先前的「對全年樂觀」轉為本季的「風險提高、視Q4為谷底」。Q2當時對中東持「小幅改善」期待,本季則假設中東不改善。毛利率改善來源包括中國分銷商經濟性改善與成本縮減,但中國廠尚未完全發揮製造利潤槓桿。
結論與未來展望(行動號召): 短期:投資人與利害關係人應關注Q4實際營收是否落在1.25–1.27億美元區間、經銷商渠道對法規的反應持續時間、以及中東地緣風險是否在下季緩解。關鍵指標還包括德州與中國生產進度、來自OEM大單(含印度案)的能見度提升,以及毛利率是否持續維持在高位。 中長期:管理層堅持在2028年底達成中二十%營運利潤率的目標,賴以OEM擴張、製造基地放量與成本結構改善。如投資者看好OEM產品滲透與製造彈性,此公司仍具長期價值;若擔心法規與終端需求結構性變化,則需等待更明確的經銷商迴流與OEM貢獻證據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

Nova Q3 財報前哨戰:11/5 前市揭曉,估EPS 2.78 美元、營收衝2.83 億,能否延續兩年全勝紀錄?
Papa John's 11/5 亮相Q3財報:獲利預估暴跌53%、營收下滑近10%—轉機或危機?
【03:16 即時新聞】Lineage(LINE) 盤中飆漲逾5% 技術指標轉強吸引買盤進駐
- 更多文章
1
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
2
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
3
永豐銀爆大規模盜轉「存款無故轉帳10萬」 419人受害、逾4千萬流向同帳戶!金管會:新版APP已下架
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
台股一度崩跌近1500點揪元凶 背後和這位「跛腳總統」有關?市場開始擔憂AI產業不太妙...
6hours ago
2026.11.04 期指實戰錄 - VVIP 限定
6hours ago
11/4 主動式ETF共識|8家經理人同步抄底大跌股
7hours ago
ETF、基金買越多越好?小心持股重疊 2專家教你5步驟汰弱留強
8hours ago
【00991A】11/04 操作日報|經理人逢低微調AI伺服器與晶片股
8hours ago