




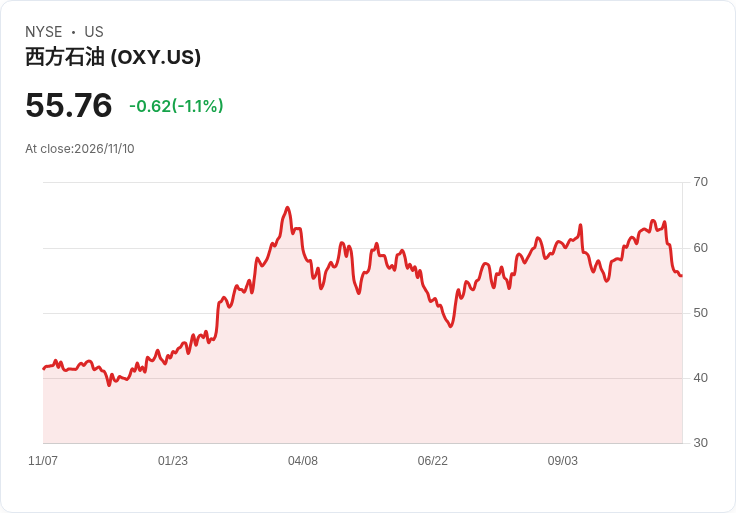
歐西爾減債至100億美元、Q3營運現金流41億 驅動財務重整與股東回報可期



受惠OxyChem出售款與強勁營運現金流,歐西爾第三季淨債務降至100億美元,營運現金流41億。
歐西爾石油(Occidental)在2026年第三季宣佈一項重要里程碑:經營活動持續產生強勁現金流,加上先前出售OxyChem化學事業所得款項,公司已將主要本金債務降至約100億美元,顯示其資本結構明顯改善。第三季來自持續營運的營運現金流為41億美元,同期淨屬於普通股股東的淨利為16億美元,每股攤薄盈餘約1.61美元;經調整後的持續營運盈餘為20億美元(每股1.91美元),差異主要反映衍生性商品損益影響。

背景說明: 今年一月,歐西爾以約95億美元的調整交易價值將OxyChem售予Berkshire Hathaway,依公司申報,售後淨稅後款項約79億美元。該筆資金連同營運現金流,成為2026年前九個月用於償債的重要來源。公司在本季又償還本金18億美元,使得自2026年初以來累計償還本金約104億美元。
重點資料與營運表現: - 營運現金流(來自持續營運):41億美元。 - 調整後自由現金流(扣除營運資本前):28億美元;資本支出為13億美元。 - 第三季全球油氣產量平均為142.7萬桶油當量/日,高於公司指引中點。 - 油氣事業稅前收益為26億美元,較上季28億美元略降;實現原油平均價格季比下滑11%至85.91美元/桶。 - 天然氣實現價格由第二季的每千立方英尺負1.48美元回升到本季的1.61美元。 - 中下游(midstream & marketing)稅前收益銳減至5500萬美元,前一季為13億美元;主因為Waha至墨西哥灣沿岸的天然氣價差收斂及原油行銷利差縮小,但調整後表現仍超出管理層指引上限。
分析與評論: 歐西爾此次大幅減債既有資產處分的外生因素(OxyChem出售),也受益於公司本身穩健的現金生成能力。使債務負擔降至100億美元,將改善其槓桿比率與資本市場信心,為未來資本配置(如股東分配或再投資)提供更大彈性。公司管理層表示,目標在2030年前實現每年超過40億美元的可持續新增現金流,屆時有望擴大股東回報空間。
風險與替代觀點的駁斥: 批評者可能認為,這次槓桿改善主要依賴一次性出售所得,而非完全來自基礎業務改善;確實,出售款項是關鍵推手之一,但資料顯示公司持續營運仍能產生顯著現金流(本季41億美元),且產量超出指引中點,顯示營運韌性。另一風險是大宗商品價格波動與區域基差變動(如Waha-Gulf差),會快速侵蝕利潤;公司近期中下游利潤的大幅下滑即為明證,若油價與利差持續走弱,自由現金流與債務償還速度可能放緩。
深度觀察與未來展望: - 資本配置:若公司能將2030年目標近乎實現,未來數年將可能逐步回補股息、啟動或擴大買回,具吸引力。但前提是油價及天然氣利差相對穩定。 - 營運面:Permian及Rockies產區的強勁產出是本季表現的關鍵,未來須持續關注第三方管線瓶頸與維護事件對區域性產能的中短期影響。 - 中下游風險管理:Waha與墨西哥灣沿岸間的價差收斂揭示了基差風險,管理層若能以對沖策略或合約調整緩解,將有助穩定利潤。 - 投資者關注點:接下來應密切留意公司現金流持續性、資本支出走向、進一步的資產處分或回購宣告,以及管理層針對2030年現金流目標的路徑圖。
結語與行動建議: 第三季資料顯示歐西爾在降低槓桿與提升財務彈性上已取得實際進展,但公司仍面臨商品價格與中下游利差波動的實質風險。投資人應關注未來數季的現金流走勢、公司是否將轉向常態性股東回報,以及是否能穩健執行2030年前的新增現金流計畫;若你關注油氣類股的財務改善與潛在股東回報機會,歐西爾的後續現金使用方向與價格敏感性值得列入觀察清單。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【12:43 即時新聞】麗臺(2465) 股價放量走強,AI 概念持續成為盤中焦點
【12:33 即時新聞】共信-KY(6617) 盤中大漲近一成,資金聚焦轉機題材
亞股強彈!科技股領軍、軟銀飆15%──是反彈還是警訊?投資人警惕AI、油價與供需變數
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
智邦(2345)受惠 AI 加速卡、高階交換器雙引擎驅動成長
anhour ago
動能app盤前速覽_20261110
4hours ago
老簡帶你 11/09 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
5hours ago
台股一個月跌了 20%,該加碼嗎?大跌時的 3 份檢查清單
13hours ago
【產業戰報】國安基金進場買甚麼?
14hours ago