




AI金流驟變撼動紅色金屬:從Nvidia權鬥到全球銅市的風暴連鎖


Nvidia(NVDA)執行長Jensen Huang突辭職,引爆AI資本鏈不確定性,銅價連挫五周創近四個月低點。市場憂AI支出降溫拖累未來銅需求,但中國實體買盤火熱、長線預測仍看好,金屬市陷入「資金悲觀、需求樂觀」的矛盾局面。
Nvidia(NVDA)創辦人暨前執行長Jensen Huang黃仁勳的突如其來離職,不只在矽谷掀起治理風暴,也意外成為全球銅市最新的恐慌來源。隨著AI產業資本支出的不確定性升溫,金融市場將這場CEO權鬥與金屬價格連結在一起,凸顯「AI=新工業用電與金屬引擎」的結構性現實:只要AI投資踩煞車,紅色金屬銅就首當其衝。這場風暴,遠遠超出單一公司的人事更替。

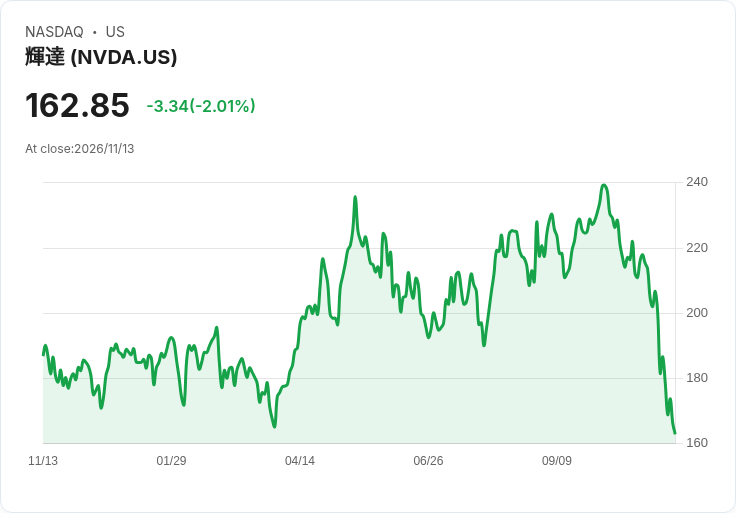
根據多家外電報導,Jensen Huang在坦承曾與一名被政府備忘錄點名為「疑似中國間諜」的晶片業主管有關係,以及被揭露涉及多起婚外情後,於週四辭去Nvidia總裁、執行長與董事職務。公司立刻由財務長Colette Kress出任代理CEO,並繼續兼任CFO。消息一出,Nvidia股價週四重挫4.3%,週五再跌約2%。更具政治火藥味的是,黃仁勳已同意在感恩節前赴美國國會作證,眾議院外交委員會主席Brian Mast強調「他有一些非常嚴肅的問題需要回答」。
黃仁勳去職引爆公司治理與程序正義辯論。最新連署網站顯示,要求Nvidia董事會「撤銷罷黜、讓他回鍋並進行獨立調查」的請願書,截至週六下午已吸引逾11.5萬人簽名,其中包括5,965名現任員工、1,108名前員工及63,063名股東,並獲Tesla與SpaceX執行長Elon Musk、Replit執行長Amjad Masad及Epic Games執行長Tim Sweeney等科技圈重量級人士聲援。請願主張「Jensen值得正當程序,而非群眾正義」,要求董事會公開調查過程與資訊。這場風波,使Nvidia在AI產業中的資金角色備受關注。
金融市場很快把目光從董事會轉向大宗商品。倫敦金屬交易所(LME)三個月期銅價週五一度跌至每公噸13,456美元,為7月17日以來低點,收盤約13,519美元,下滑0.5%,並連續第五週收黑。部分交易員直接將最新一波跌勢歸咎於Nvidia的高層震盪。Panmure Liberum分析師Tom Price直言:「只要AI受挫,銅需求和價格就跟著承壓。」他同時點出美國通膨仍然頑強,以及聯準會可能再次升息的陰影,為銅市再添利空。
不過,頂尖投行對這波跌勢的解讀更偏向「資金面修正」。Goldman Sachs認為,銅價連跌主要反映「與AI相關股票部位調整」,而非需求基本面鬆動。UBS分析師Timothy Arcuri則指出,Nvidia近年成為新一代雲端(neo-clouds)與AI開發商的重要資金來源,如今高層劇變勢必讓市場預期其對新投資案的胃口暫時減弱,即便未來正式接班人延續既定策略。JPMorgan分析師補充,目前並未假設Nvidia已承諾的資金計畫會改變,但新案子可能談得更久、成本更高。
這種資金面的憂慮與AI基礎建設的硬需求,形成鮮明對比。Microsoft(MSFT)財務長Amy Hood日前向投資人表示,公司今年度資本支出預計達約1,700億美元,且最新一季約四分之三的支出流向「壽命短的資產」,包括大量晶片與伺服器,而非僅僅資料中心建築本身。Alphabet同樣維持2026年資本支出預估在1,950億至2,050億美元區間。這代表AI浪潮推動的投資大部分尚未反映為新建廠房,而是高密度、重耗電、需要大量銅線與變電設備的硬體堆疊。
長線數據更顯示銅在AI時代的重要性。S&P Global預估,到2040年全球銅需求將達4,200萬公噸,較目前增加約50%。其中AI與國防相關需求都被預期將各自約「三倍成長」,合計為銅市場額外增加約400萬公噸需求。另一方面,為支撐不斷膨脹的資料中心,開發商也正大舉興建自有電力。Oilprice.com專欄作者Leonard Hyman與William Tilles引述多項估算指出,未來五年內,資料中心在地自備電力容量可能達30至50吉瓦,多半來自燃氣渦輪機。這些新電力設施,同樣需要大量銅作為輸配電骨幹。
更耐人尋味的是,在金融市場押注「AI支出降溫、銅價續弱」之際,實體市場卻呈現另一種樣貌。根據Reuters引述數據,中國進口銅需求的風向指標——洋山銅升水,週五創下每噸285美元的歷史新高,顯示中國買家對海外銅貨的搶貨意願極強。同時,上海期貨交易所銅庫存本週大減18.3%至27,642噸,為去年12月23日以來最低水位。這些現貨訊號很難與「需求惡化」劃上等號,反而像是在價格回落時加碼囤貨的典型行為。
綜合來看,Nvidia高層風波、AI股部位調整與宏觀利率風險,正在壓抑金融市場對銅的風險承受度;但從企業資本支出與實體庫存數據來看,AI與電力基礎建設帶動的結構性銅需求並未顯著降溫。短期內,若Nvidia在AI投資案上的節奏放慢,或其他科技巨頭也因治理與監管壓力降低支出動能,銅市可能持續承受「資金悲觀」的壓力。然而,中國買盤的強勁與長線需求預測,為價格提供了不容忽視的支撐。
未來關鍵在於:AI資本支出是否只是「調整節奏」,而非「逆轉趨勢」。若Nvidia風暴導致董事會更重視治理程序、資金分配更透明,反而可能強化投資人信心,讓AI相關金屬需求回到基本面主導的軌道。但若事件演變成更大範圍的科技監管或地緣政治對抗,導致企業紛紛按下投資暫停鍵,銅市就可能從目前的技術修正,滑向更深一層的周期性轉折。對投資人而言,這不僅是對單一金屬價格的押注,更是對「AI是否仍是未來十年全球成長引擎」的根本信念考驗。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

百度Q3財報前哨戰:AI能否彌補廣告衰退?關鍵數字將左右市場信心
英偉達高層震盪牽動銅市:AI交易暫緩恐釀銅價連五周下滑
CVS分析:GLP-1若定價低於每月350美元 可為保險方節省龐大醫療支出
- 更多文章
1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
AI融資疑慮降溫,CoreWeave財報報喜、股價飆25%!台股反彈後2大受惠股出列
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
【搶先看】高股息ETF配息排行榜|月領3萬、提早退休? 第一名我很想買了! //BC股倉
7hours ago
【美股週報】殖利率回到 5.1%,股市要怕的是 12 月之後
11hours ago
【宏觀週報】台股止跌確認了嗎?大跌後第一週的反彈追蹤
12hours ago
【美股特別報導】輝達少了黃仁勳:股價現況與未來走勢
12hours ago
【產業戰報】掌控先進製程命脈!這家台廠靠「鐵氟龍」築起晶圓巨頭的超潔淨防線
15hours ago