




標題 : 科美迪Q3營收小勝、每股虧損擴大 — FDA加速審查成救星?2027將是分水嶺



摘要 : Q3營收54.52M略優預期,GAAP每股虧損-0.19未達估,未來焦點落在FDA審查與2027關鍵節點。
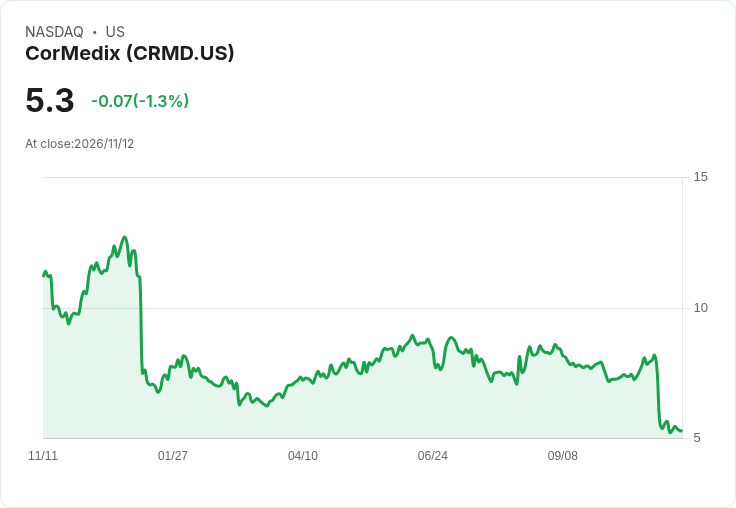
新聞 : 科美迪(CRMD)公佈第三季財報,呈現「營收略勝、獲利未達」的混合訊號:公司報告本季GAAP每股虧損為-0.19美元,低於市場預期約0.08美元(市場共識約-0.11美元);營收為5,452萬美元,年減47.7%,但較分析師預估高出約175萬美元(預估約5,277萬美元)。這份成績單同時顯示公司仍未擺脫虧損,但商業化基礎具一定韌性。

背景與現況 科美迪近年以少數產品與適應症推動商業化,近期公司獲得與其產品Rezzayo標籤擴大相關的FDA優先審查,這項審查若走向利多,可能成為短中期的催化劑。儘管管理層與公司新聞稿強調商業基礎穩健,但年比年營收接近腰斬的幅度,仍引發市場對成長動能與營運結構的疑慮。
事實與資料 - Q3 GAAP 每股虧損:-0.19 美元(不及市場預期約0.08美元)。 - Q3 營收:54.52 百萬美元,年減 47.7%,較預估高出 1.75 百萬美元。 - 公司同時公告FDA就Rezzayo標籤擴充套件給予優先審查(可能影響未來銷售與適應症範圍)。
分析與評論 短期看來,營收「小勝預期」反映出銷售端仍有一定需求或季節性回升,但近五成的年減率顯示基礎市場或組合結構正面臨壓力。每股虧損擴大意味著毛利、銷售成本或營運費用尚不足以支撐獲利轉正;公司資金運用與現金流狀況因此成為投資人關鍵關注點。
FDA對Rezzayo標籤擴充套件的優先審查,提供了向上修正市場期待的可能路徑。若審查結果正面、標籤擴大能明確帶動適應症拓展,科美迪可望在中期重拾成長動能;反之,若審查或市場接受度不如預期,現有虧損與營收下滑的壓力將更明顯。
駁斥替代觀點 支持者指出「營收超預期+FDA優先審查」代表公司基本面穩健、短期利多確立;但反方論點同樣不容忽視:營收年減幅度龐大與連續虧損,顯示公司尚未建立可持續的獲利模型,短期利多可能無法掩蓋長期結構性問題。綜合判斷,單季小幅超預期不足以改寫基本面的風險敘事。
結論與展望(行動號召) 投資人與市場應密切關注三項指標:公司對未來季度的營運指引與現金流狀況、FDA對Rezzayo標籤擴充套件的審查進展與最終結果、以及公司在2027年可能出現的關鍵里程碑(市場擴充套件或重要試驗/商業化節點)。在不確定性仍高的情況下,建議以短期催化劑與長期基本面雙重視角評估風險與報酬。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

Erock Q3意外轉盈:每股賺4分、營收1.528億美元 勝預期卻遭股價重挫
標題 : NVIDIA爆「間諜緋聞」引市場震盪 黃仁勳去留成關鍵,美債回升至5%、美元衝19個月新高
星巴克八成吧檯與值班主管獲300美元獎金 Niccol以獎勵+AI催動業績成長
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2026.11.12 期指實戰錄 - VVIP 限定
6minutes ago
11/12 主動式ETF共識|4家聯手掃貨IP測試,長榮遭大砍
40minutes ago
反彈逼近壓力勿追高,重電與汽車零組件可留意 | 2026.11.11 語音直播摘要
anhour ago
黃仁勳再爆有「小四」恐丟CEO?董事會緊急開會商討撤換 輝達誰接班?名單曝光:庫克、蘇姿丰都入列
2hours ago
【00418A】11/12 操作日報|遇逆風逆勢加碼穩懋與AI鏈
3hours ago