




Klarna Q3營收翻新高、AI購物助攻股價彈升 虧損擴大與利率風險成隱憂



營收年增12%達10億美元,AI購物助攻卡片與訂閱成長,淨損與費用上升、Fed升息風險仍存。
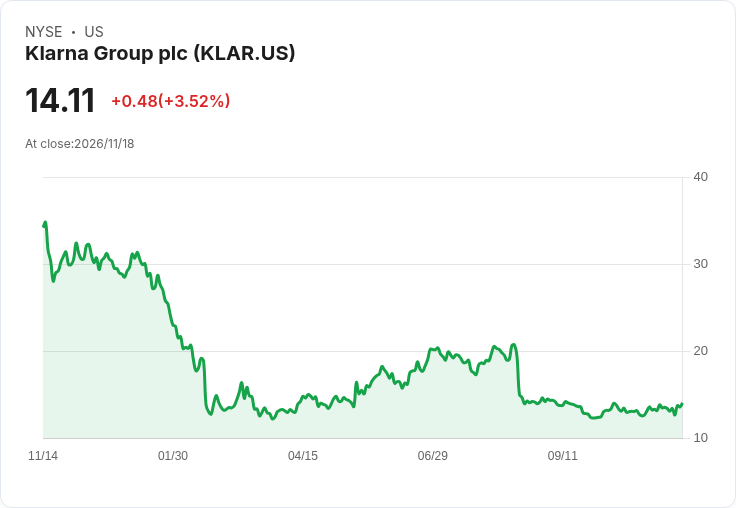
開場吸引:金融科技公司Klarna在第三季交出意外亮眼的營收成長,同步推出升級版AI購物助理,訊息推動股價開盤大漲逾5%,引發市場對其復甦動能的關注,但獲利壓力與宏觀利率風險仍不可忽視。

背景與資料:Klarna第三季營收達10億美元,較去年同期成長12%,超出分析師預估的9.64億美元;同時,第三季商品交易總額(GMV)為361億美元,年增約10%。公司報告調整後每股虧損為0.19美元,較預期的0.13美元為大;調整後營業費用增加19%至3.5億美元,單季淨損為6500萬美元。公司維持全年GMV指引在1490~1510億美元,並預期第四季營收介於10.1億至10.9億美元。
重點事件與策略轉變:在財報電話會議上,Klarna宣佈其升級的AI購物助理已對部分早期使用者上線,並開放預註冊,將AI功能整合到瀏覽器、App及即時通訊工具(如iMessage、WhatsApp)。執行長Sebastian Siemiatkowski表示,公司正把「AI與代理式商務」放在核心戰略位置,期望以技術創新拉高轉換率與使用者黏著度。
成長亮點:Klarna卡片業務展現強勁成長,第三季卡片交易量衝到45億美元、年增超過一倍;卡片訂閱使用者達260萬,年增三倍,訂閱型收入年增超過500%,為公司帶來更多經常性收入來源。此外,美國仍是成長最快的市場;研究機構預測2026年假期期間,美國消費者透過BNPL平臺消費將達213億美元,較去年成長6.6%,有利於Klarna在美市擴張。
風險與替代觀點:儘管營收與用戶指標改善,但公司仍面臨多重挑戰。費用上升與擴張投資導致虧損擴大,短期內獲利能力尚未回穩;此外,若美國聯準會於12月升息,金融科技板塊估值可能承壓,資金成本上升也會影響消費者借貸行為與公司融資成本。有人主張Klarna應暫緩擴張以壓抑費用,但公司管理層選擇在成長引擎(卡片、訂閱、AI)上持續投入,期望換取未來規模與利潤。
駁斥替代觀點:短期虧損確實存在,但關鍵在於收入質量與可持續成長指標。Klarna卡片與訂閱模式已顯示高黏著度與經常性收入潛力,若AI助理能提高轉換率並擴大跨平臺整合,長期邊際貢獻可能翻轉當前虧損局面。另公司維持全年GMV指引,顯示管理層對消費動能仍有信心。
管理層變動與治理:上季Klarna曾調降指引並發生高層異動,本季再宣佈將於1月1日由前Robinhood高階主管Chris Koegel出任CFO,市場將關注此一人事變動對成本控制與資本市場溝通的影響。
總結與展望/行動呼籲:Klarna正處於「成長投資與短期虧損」的交叉路口:營收與卡片/訂閱使用者強勁,AI產品的商業化亦是正向訊號;但費用攀升、利率風險與競爭壓力仍需密切監控。投資人與合作夥伴應關注未來幾項關鍵指標:第四季實際營收與GMV執行情形、AI購物助理的用戶採用率與轉換成效、卡片訂閱持續成長速度,以及新任CFO在成本效率與資本運作上的表現。若公司能在擴張與成本間找到平衡,Klarna有機會把目前的技術與使用者成長轉化為長期獲利。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【00:18 即時新聞】Five Below (FIVE) 跌逾5%/遭 Stifel 以 Hold 評級開啟覆蓋、短線承壓
葛里芬大動作去槓桿、擴回購與股息:四年可望創逾10億美元自由現金流,2027年營收EBITDA維持不變
【00:16 即時新聞】NICE -5.06% 重挫失守月季線,多頭指標轉弱引發賣壓
- 更多文章
1
黃仁勳請辭後再傳利空!Vera Rubin 延後放量,台灣20家AI供應鏈分成2大陣營
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
5
【即時新聞】最新00406a配息吸58萬人,法人倒貨下探7元還能追嗎?
2026.11.17 期指實戰錄 - VVIP 限定
3hours ago
光進銅退恐衝擊PCB?AI高階材料需求仍強 2檔台股成長可期!
4hours ago
11/17 主動式ETF共識|殺盤滿地撿槍,買方45筆大逆襲
4hours ago
11/17台股交易回顧|旺宏(2337)跌勢驚人
4hours ago
【財知道】黃仁勳事件與美股五大族群:誰被傷到、誰受惠
5hours ago