




AI世代金融與基礎設施大洗牌:從邊緣雲到大銀行,資本市場押注「穩賺數據流」


從邊緣雲服務商 Fastly(FSLY)、支付平台 Shift4(FOUR)、油服轉型資料企業 Flotek(FTK)到大型銀行 Citigroup(C),最新財報與投資人日釋出同一訊號:華爾街資金正從單一成長故事轉向鎖定「穩定、可重複的數據與支付現金流」,ETF 佈局亦凸顯成熟與新興市場風險取捨。
生成式 AI 熱潮持續延燒,但真正賺到錢的,正逐步從晶片製造商轉移到掌控「數據流」與「金流」的基礎設施供應商與金融機構。從邊緣雲平台 Fastly(FSLY)、支付與體驗經濟服務商 Shift4 Payments(FOUR)、數據分析轉型中的油服公司 Flotek Industries(FTK),到在投資人日端出高報酬藍圖的 Citigroup(C),最新一輪財報與策略說明會共同勾勒出一個關鍵趨勢:市場願意為可預測、可擴張、且與 AI 和數位經濟高度綁定的現金流支付溢價。

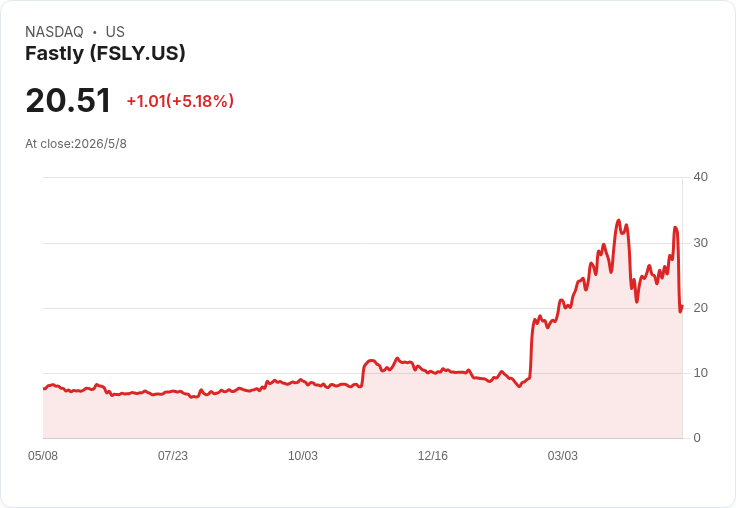
首先在技術基礎設施端,Fastly 交出 2026 年第一季 20% 年增的營收成績,來到 1.73 億美元,並創下 65.1% 的歷史新高毛利率與 1,910 萬美元的非 GAAP 營業利益。更關鍵的是結構變化:安全(Security)營收年增 47%,占比拉升至 22%;以運算為主的「其他」產品則暴衝 67%。這兩塊合計年增 50%,管理層預期到 2026 年底可達到超過 2 億美元的年化營收。相較仍受季節性與價跌壓力影響的網路服務(Network Services),高毛利、訂閱式的安全與運算產品顯然正成為成長主軸。
驅動力來自 AI 應用在邊緣的擴張。執行長 Kip Compton 明言,自治型代理(autonomous agents)與 AI 機器人流量成為長期成長動能,邊緣成為多雲環境中擴展與保護 AI 的關鍵節點。Fastly 推出 Content Guard 阻擋未授權 AI 代理抓取內容,搭配 API 探勘工具與 AI 開發代理工具包,顯示公司意識到生成式 AI 帶來的不是一次性「算力潮」,而是持續攀升、需強化安全治理的自動化流量。對投資人而言,Fastly 上修全年營收至 7.1 至 7.25 億美元、維持 4,000 至 5,000 萬美元自由現金流目標,且手上握有約 3.3 億美元現金,意味在加大資本支出支撐成長之際,資本結構仍相對穩健。
若從金流角度觀察,Shift4 Payments 則展現出「體驗經濟」支付基建的韌性。公司 Q1 總處理金額躍升 24% 至 560 億美元,扣除網路費用後的支付營收年增 25%,整體「gross revenue less network fees」成長 49%,調整後 EBITDA 增長 39%,邊際高達 43%。在美洲,餐飲中小企業動能雖偏軟,但餐飲與旅宿同店銷售仍稍優於預期;全球支付營收更暴增 51%,部分抵銷中東衝突對免稅購物業務的拖累。
值得注意的是,管理層並未對下半年景氣過度樂觀,仍維持 2026 年「扣除網路費用後毛營收」成長 26% 至 31% 的原本指引,並預估第二季仍將承受約 2,000 萬美元來自中東旅遊中斷的衝擊。這種在逆風下維持高成長且不過度拉高預期的態度,加上透過 Global Blue 併購取得的免稅購物基礎與超過 7 萬家中小商戶潛在客戶,使其國際化與稅退、動態貨幣轉換整合方案成為未來幾年重要看點。
另外,Shift4 在資本配置上也釋出明確訊號:第一季回購 550 萬股,累計執行 6 億美元回購,並將淨槓桿控制在 3.7 倍附近,承諾不會長期突破 3.75 倍。這種一手加碼成長、一手積極回饋股東的策略,對尋求兼具成長與現金回饋的投資人具吸引力,但也意味公司必須持續維持高現金流產出,以支應國際擴張、銷售團隊擴編與科技投資。
在能源服務領域,Flotek Industries 的故事則是從傳統化學油服向「數據即服務」轉骨。公司第一季總營收年增 27%,調整後 EBITDA 飆升 44%,關鍵在資料分析(Data Analytics)事業營收暴增 295%,毛利率更從 38% 拉至 75%,貢獻公司整體毛利的一半,而一年前僅占 8%。旗下 PowerTech 平台與 Digital Valuation 方案接連拿下大型油服與中游客戶訂單,使 2026 年剩餘期間預期在手訂單達 3,410 萬美元,三年預期訂單超過 9,000 萬美元。
Flotek 也積極將量測與調控技術延伸至公用事業與分散式電力場景,參與災後基礎設施重建專案,預估今年可貢獻約 1,200 萬美元營收,並鎖定資料中心等「幕後電力」機會,合計追蹤案量超過 200 兆瓦。雖然這些案源多屬長週期,實際落地時間可能落在 2027 年以後,但搭上 AI 帶動的用電需求與老舊電網升級浪潮,整體敘事頗具想像空間。公司對 2026 年給出 2.7 至 2.9 億美元營收與 3,600 至 4,100 萬美元調整後 EBITDA 指引,並維持約 1 倍槓桿水準,反映轉型雖積極但財務槓桿尚稱保守。
金融巨頭 Citigroup 則從另一端補上「資金層」拼圖。在 2026 年投資人日上,執行長 Jane Fraser 宣布,歷經數年重整後,Citi 自認「引擎已經重建完畢」,目標 2026 年股東權益報酬率(ROTCE)達 10% 至 11%,2027 至 2028 年提升至 11% 至 13%,中期更看向 14% 至 15%。為此,Citi 端出全新的 300 億美元庫藏股計畫,並強調自 2022 年以來已回饋超過 400 億美元資本給股東。
支撐這套劇本的是幾個核心事業:Services 在 2025 年創下 226 億美元營收、24.6% ROTCE,天天處理 6 兆美元支付與 31 兆美元託管資產;Markets 固守全球第 2 大固定收益交易地位,並將股票業務視為主要成長引擎;Banking 透過投行與融資帶動全行 390 億美元關聯營收;Wealth 則在兩年間吸引近 900 億美元淨新資金,ROE 由負轉正。美國信用卡業務維持 22% ROTCE,並加碼一般信用卡、降低私標卡曝險。
值得關注的是,Citi 把 AI 當成效率與成長雙重槓桿。Fraser 指出,核心 AI 工具已部署給 18 萬名員工,Services 擁有逾 50 個 AI 使用情境,信用卡業務則在風控、客服與行銷全面導入。這種在龐大資產與嚴格監管框架下推動數位與 AI 轉型的嘗試,若成功,可望將成本效率與風險管理優勢轉化為實質 ROE 提升;但若執行不彰,則可能演變成另一輪「花錢買故事」的科技投資。
在機構與個人資產配置端,ETF 流向則提供了另一種切角。以 iShares Core MSCI Total International Stock ETF(IXUS) 與 iShares Core MSCI Emerging Markets ETF(IEMG) 為例,同樣是低費率、聚焦美國以外股市,但風險輪廓迥異。IXUS 以 0.07% 管理費、逾 4,000 檔持股橫跨已開發與新興市場,金融、工業與科技約各占 23%、16%、16%,持股前三大為 Taiwan Semiconductor Manufacturing(台積電)、Samsung Electronics、ASML Holding。IEMG 則以 0.09% 費率鎖定新興市場,科技占比高達 23%,金融 18%,前幾大持股集中在台積電、三星與 SK Hynix,波動自然更大。
在 AI 與數位基礎建設成為主旋律的當下,IXUS 提供的是較平衡的國際曝險,而 IEMG 則是押注成長更快但政治與匯率風險也更高的市場。結合前述公司案例可見,無論是 Fastly 的邊緣雲、防護 AI 資安流量,Shift4 打造全球旅遊與體育賽事支付骨幹,Flotek 把油氣現場變成即時數據來源,或 Citigroup 企圖成為跨境支付與資本市場的「金融中樞」,資本市場的主線都圍繞在同一個問題:誰能在 AI 經濟中持續掌握關鍵數據與金流,並把這些流量轉化成高可見度、高報酬的現金流。
未來幾年,投資人恐怕得同時思考兩個維度:一是企業本身在 AI 與數位轉型中的位置,是短暫受惠的「題材供應商」,還是長期受益的「基礎設施擁有者」;二是區域與資產配置的平衡,在 IXUS 這類全球配置與 IEMG 這類新興市場加碼工具之間,如何在成長與風險之間找到合適比例。當晶片與模型的故事逐漸退潮,下一階段的資本市場競賽,將更考驗誰真正坐在數據與金流的管線上。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

AI 熱潮要變災難?華爾街警告「AI 泡沫」恐拖垮美股、掀債市大逆轉
Fed緊縮拖垮美國房市?住宅市場急凍,AI投資成「新寵」掏空房屋夢
【03:54 即時新聞】Heartflow(HTFL) 盤中大漲逾10% 攻高至56.16 美元、技術指標轉強帶動買盤回流
- 更多文章
1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
【籌碼K線 1月登入禮】籌碼集中股(4)
4
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
5
【籌碼K線 1月登入禮】官股狂買股(2)
2026.10.20 期指實戰錄 - VVIP 限定
9hours ago
AI 伺服器愈做愈強,為什麼連一根「鑽針」,都跟著受惠?
9hours ago
10/20 主動式ETF共識|緯創6家狂掃持倉大增50%
9hours ago
瘦瘦針拚口服化!台廠奧孟亞跨國授權達1.5億 搶攻千億美元商機
11hours ago
【00991A】10/20 操作日報|趁亂撿便宜?經理人逆勢加碼大立光與川湖
11hours ago
收藏內容 讓好文不錯過

