




SEC掀「財報革命」:企業可改半年報?華爾街短期主義恐被翻桌


美國證管會(SEC)拋出震撼彈,擬放寬上市公司財報頻率,允許從季度改為半年報。支持者稱可減少合規成本、遏止華爾街短期主義,反對者則憂心資訊不透明、波動加劇。若制度落地,將重塑企業治理、投資策略與市場監管版圖。
美國資本市場可能迎來一場「財報革命」。美國證券交易委員會(US Securities and Exchange Commission, SEC)已提出規則修訂草案,允許目前須依《證券交易法》第13(a)或15(d)條規定申報的上市公司,由現行每季提交Form 10-Q,改為自選改採半年報制度,在每個會計年度內只需繳交一次新表格Form 10-S以及年度報告,等於由「三季報+年報」縮減為「一季中報+年報」。

這項變革表面上是技術性監管調整,實則直指長年備受批評的「華爾街短期主義」。SEC主席Paul Atkins在聲明中強調,現行規則過於僵化,限制了企業與投資人自行決定最適當資訊頻率的空間。他表示,企業依法必須揭露對投資人具重要性的資訊,但不應被一刀切的季報制度綁死,改革的目標是提供「監管彈性」,讓不同產業、不同成長階段的公司,能選擇最符合自身營運節奏的報導周期。
依照草案內容,若公司選擇採用半年度制,需在會計年度上半年結束後40或45天內(視其申報人類別而定)提交Form 10-S。SEC同時規劃修訂掌管財務報表規範的Regulation S-X,將半年報選項納入現行架構,並「精簡」部分要求,以確保新舊制度並行時,企業仍能維持可比性與充分揭露。未來正式版規則將刊登於SEC網站及《聯邦公報》,利害關係人自刊登日起有60天意見期,可就頻率、內容範圍與風險提出評論。
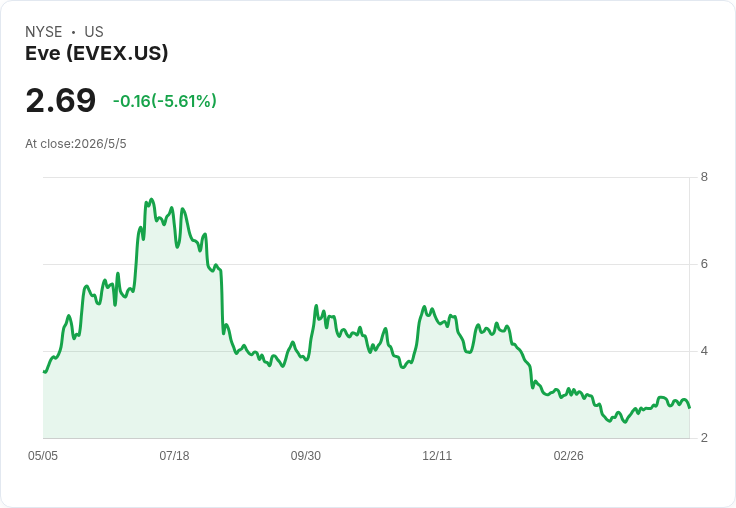
支持者認為,這項改革對不少公司具有實質吸引力。對資本密集且研發周期漫長的產業,例如新興航空技術與都市空中運輸領域的Eve Holding (NYSE:EVEX)、或高度依賴多國監管與長線投資案的礦業公司如AngloGold Ashanti (NYSE:AU),季度財報往往難以反映中長期策略進展,卻必須為短期波動反覆應對市場情緒。減少一次季報,意味著財會與法遵團隊可把更多時間投向產品、風險管理和資本配置,而非為每季「財報秀」趕工。
同樣地,重度依賴技術平台與數據營運的媒體與廣告公司,如Entravision Communications (NYSE:EVC),其業務特性往往充滿季節性與廣告周期波動。若能以半年為單位呈現整體趨勢,管理層在說明如廣告技術(ATS)成長、媒體營運整頓等中期策略時,可能更不受單一季度雜音干擾,市場也較容易分辨結構性成長和短期噪音。
然而,反對與保留意見同樣不容忽視。投資人觀點中,季度財報是掌握公司基本面變化的第一道防線,一旦頻率降低,資訊落後風險勢必升高。以資本密集且對景氣敏感的工業與建築科技企業為例,例如深度參與智慧建築與HVAC系統的Johnson Controls International (NYSE:JCI),其訂單與區域營收受地緣衝突、能源價格與基建周期影響甚大。若只半年一次完整更新,投資人可能在營運惡化或重大項目延宕時,失去及早調整風險曝險的機會。
監管實務上,減少申報次數不代表減少責任。SEC強調,公司無論採季報或半年報,對「重大資訊」的即時揭露義務並未鬆綁,市場重大事件仍須透過即時報告機制公告。但實務上,資訊邊界往往模糊:什麼程度的訂單流失、成本飆升或負債惡化,才構成必須即時揭露?規則彈性越大,靠公司自律與監管判斷的空間就越大,也可能引發投資人對資訊不對稱的疑慮。
更深層的辯論,是這項改革能否真正遏止短期主義。批評者指出,華爾街的「季度壓力」不只來自財報頻率,也來自獎酬機制與市場文化:分析師仍會以三個月為單位調整預估,機構投資人仍看重短期表現,企業即使改採半年報,若股價表現與高層獎金仍綁定短期指標,誘因結構並未根本改變。換言之,制度提供選項,但能否「去季度化」,仍取決於企業與投資人願不願意共同重塑評價標準。
值得注意的是,並非所有公司都有動機改採半年制。一些處於高成長、需頻繁進入資本市場募資的企業,可能反而偏好維持季度溝通,以穩定投資人信心、縮小資訊折價。另有公司可能折衷,名義上仍採季報,但簡化部分揭露內容,把更深入的策略與中期指標留在年度或半年度說明會中,實務上形成「形式季報、實質半年報」的混合模式。
從國際競爭角度來看,SEC此舉也被解讀為與其他主要市場規則「對齊」的過程。歐洲與部分亞洲市場早已有不同頻率的中期報導制度,允許企業依自身情況調整;美股若提供相似彈性,或有助降低跨市場上市企業的合規成本,進一步鞏固紐約與納斯達克在全球上市地的吸引力。但反之,若資料頻率相對降低,海外投資人也可能要求更高風險溢價,影響整體估值水準。
接下來,真正的關鍵在於意見回饋期。產業界、投資人團體與學界預期將圍繞幾個焦點提出建議:是否應限定特定市值或產業才可改採半年報?是否需搭配更嚴格的即時揭露要求?對首次採用半年報的公司,是否應設定過渡期或試行期限?這些設計細節將決定制度是成為鼓勵長期投資的工具,或是被市場解讀為資訊鬆綁的退步。
在全球監管機構日益強調永續揭露、氣候風險與公司治理透明度之際,SEC此次提案看似「放鬆」,但也可能是向市場拋出的試題:在資訊過載與監管成本高漲的年代,何謂真正有效率且對投資人最有利的揭露節奏?答案,將由未來幾個月的意見攻防、以及最終有多少公司願意真正放棄「季度邏輯」來做出。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

【03:42 即時新聞】Navan(NAVN) 盤中大漲10% 技術指標仍高檔修正後反彈
【03:34 即時新聞】Elevance Health(ELV) 盤中勁揚逾5%:「KD高檔回落後再轉強、MACD維持多頭」技術面吸引買盤回流
【03:27 即時新聞】Skydance(SKYD) 盤中勁揚逾5% 技術指標轉強吸引短線買盤
- 更多文章
1
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
2
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
3
永豐銀爆大規模盜轉「存款無故轉帳10萬」 419人受害、逾4千萬流向同帳戶!金管會:新版APP已下架
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
台股一度崩跌近1500點揪元凶 背後和這位「跛腳總統」有關?市場開始擔憂AI產業不太妙...
9hours ago
2026.11.04 期指實戰錄 - VVIP 限定
10hours ago
11/4 主動式ETF共識|8家經理人同步抄底大跌股
11hours ago
ETF、基金買越多越好?小心持股重疊 2專家教你5步驟汰弱留強
12hours ago
【00991A】11/04 操作日報|經理人逢低微調AI伺服器與晶片股
12hours ago