




大勝預期!賽諾菲第三季營收與EPS雙雙超標,調升2026成長目標



Dupixent與新藥推動營收成長,疫苗季節性回落但前景看俏。
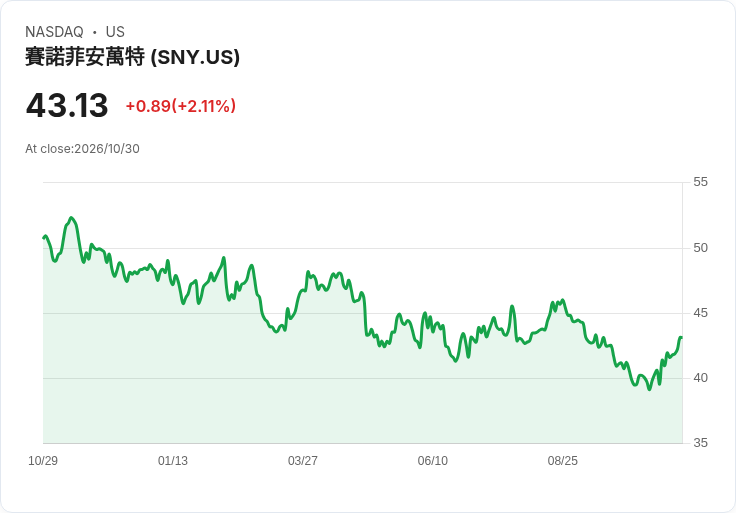
法國藥廠賽諾菲(Sanofi)第三季財報公佈,營收與調整後每股盈餘均超出市場預期,公司隨即上調2026年展望,投資人關注其產品組合與長期成長動能。

第三季要點一覽:營收達143.44億歐元,年增16.2%,超出分析師預期約11.2億歐元;非GAAP每股盈餘為3.55歐元,亦大幅優於預期(超出約2.04歐元)。這組數字顯示本季「頂線」與「底線」均呈現強勁表現。
推升成長的主要動力來自藥品端新藥與明星產品。藥品新藥推展(Pharma launches)銷售成長31.4%,達14億歐元,關鍵驅動項包括ALTUVIIIO、Ayvakit與Rezurock等。明星藥物Dupixent本季銷售達57億歐元,年增34.8%,且第二次單季突破50億歐元大關,成為營收核心動能。
然而疫苗部門則出現下滑,第三季疫苗銷售為32億歐元,年減6.6%,公司指出主要受呼吸道疾病預防產品排程性調整(phasing in respiratory prevention)影響,呈現季節性與時序上的波動,而非需求基本面崩落。
基於上述表現,賽諾菲將2026年指引上修:按不變匯率(CER)計,銷售預期以「低雙位數成長」(low?teens)為目標;營運業務每股盈餘(Business EPS)則預期可達「中雙位數成長」(mid?teens)。公司此舉反映管理階層對於產品組合成長可見度的增強信心。
深入分析顯示,Dupixent持續拓展適應症與市場滲透率,是短中期業績穩定器;而新藥推展能在已上市市場快速獲取銷售,降低單一產品風險集中。此外,公司在製造與研發面也積極佈局(如擴建胰島素生產設施、疫苗新適應症與兒童用藥批准),強化供給端與產品線延伸能力。
面對反對意見與潛在風險:部分觀點擔憂賽諾菲的管線風險、競爭(含生物相似藥)及疫苗業務波動可能侵蝕長期增長。對此,賽諾菲的反駁重點在於當季強勁的商業化成績與上修的2026指引,顯示其新藥商業化具備實際動能;疫苗下滑被公司定義為時序性而非結構性問題,未來隨呼吸道疫苗排程回穩,疫苗營收有機會回升。
結論與展望:賽諾菲本季表現超出預期並調升中期展望,顯示藥品新藥與Dupixent的成長已具相當推力。投資者應持續觀察(1)Dupixent能否持續維持每季高位表現、(2)ALTUVIIIO等新藥在全球市場的採用速度、(3)疫苗呼吸道產品排程恢復的節奏,以及(4)潛在的競爭或監管風險。短期內公司基本面呈現正向,若後續數季能持續證明推展成效,長期成長預期將更具說服力。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

利率高壓下的銀行生死戰:地方銀行獲利分化、能源與公用事業現金流成焦點
BP宣佈每ADS派息0.5196美元 維持不變,資產出售與獲利成長撐盤
TGS第三季獲利大縮水!EPS下滑26.1%、營收衰退6.5%——Vaca Muerta基礎建設能否翻轉局勢?
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
季線失守下的逆勢佈局:21檔大戶加碼股與兩檔深度分析
【技術籌碼】贏勢股 APP 選股-鈊象、東和鋼鐵、時碩工業-20261030
aminute ago
[資料新增公告]已於 2026/10/29(四) 執行 (影響表格:日股週收盤還原表排行等6張表)
2hours ago
動能app盤後速覽_20261030
2hours ago
聯準會 FOMC 分析:美國經濟仍強,但打壓通膨決心不變!
5hours ago
基本面明明很好,為什麼股價還是一直跌?── 基本面逆勢交易完整攻略
5hours ago