




RMR驚爆策略轉折:2027年調整後EBITDA指引77–81M,77家SVC酒店計畫於2028年底前出售



RMR公佈財年2027調整後EBITDA指引77–81M,強調SVC營運提升並擬分批出售剩餘77家酒店,拒絕低價收購要約。
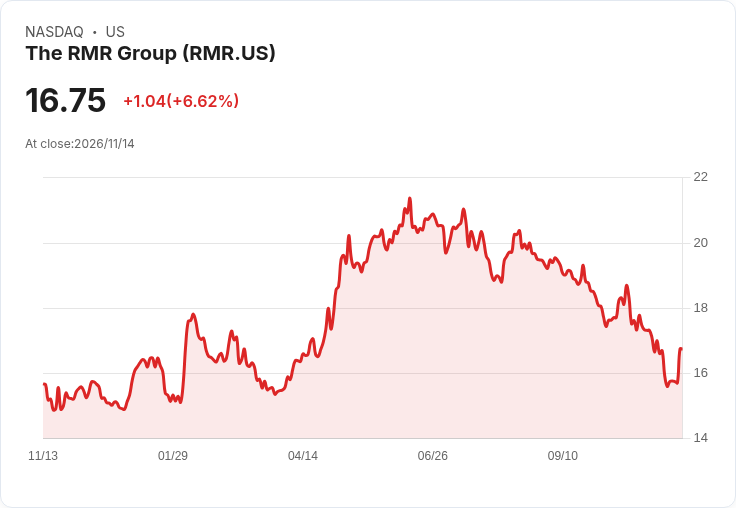
RMR集團(RMR)在公佈2026財年第四季財報與電話會議後,為公司未來營運與資本配置畫出較為明確的時間表:公司為2027財年訂出調整後EBITDA 7700萬至8100萬美元的全年指引,並宣佈旗下服務式住宿(SVC)剩餘77家自持酒店擬自2027年起分批出售,目標在2028年底前「實質上」完成處置。

開場要點:公司表示第四季分配盈餘為1720萬美元(每股0.53美元)、調整後EBITDA為2150萬美元,雙雙超越先前指引。執行長Adam Portnoy強調本季平臺表現具生產力,並點名多項驅動因素與未來安排。
營運與資產表現背景: - 在受託管理的REIT中,DHC旗下同店SHOP(照護社群)入住率年增200個基點至84.4%,同店SHOP營業淨利(NOI)年增逾50%,達4800萬美元;與Ensign Group簽署的15年三重淨租賃,預期改善現金流並降低未來資本支出。尚有76個SHOP社區將於2027年1月1日轉為更新後的管理結構。 - Seven Hills本季新放款超過1.2億美元,為五年來單季最高,新減少辦公室曝險至約10%,管理層預期於2027年上半年達到可持續的股息覆蓋。 - SVC方面,管理層估計透過營運改進與資本支出,未來12至24個月可望為集團帶來約1.09億美元的EBITDA增量;董事會一致否決來自TKO的公開要約,認為價格遠低於資產價值。
財務數據與風險揭露: - CFO Matthew Brown報告本季經常性服務收入4520萬美元,經常性現金薪酬3890萬、經常性銷管費970萬,調整後EBITDA率因費用紀律與人事調整季增460個基點至45.9%。 - 公司認列2270萬美元投資損失(多為非現金未實現損失),導致GAAP淨損1240萬美元。公司期末流動性約1.03億美元(現金約4800萬、循環額度約5500萬),每季股息維持0.45美元,當季派息覆蓋率約60%。 - 對於下一季展望,管理層預期經常性服務收入降至約4390萬美元,調整後EBITDA介於1850萬至1950萬美元,分配盈餘約0.42–0.44美元/股;展望反映部分受託REIT市值下跌帶來的影響,並額外計入約130萬美元的稅務估計分配增加。
爭議、問答與替代觀點駁斥: - 針對外部激進投資者(如TKO、Blackwells)發布公開信,分析師質疑其資金與意圖。管理層回應稱未在公開前收到接洽或資金證明,且董事會認為公開要約價格遠低於組合價值,故一致拒絕。面對可能被視為「被迫出售」的擔憂,Portnoy重申銷售將以分階段、價值最大化為優先,可能先處分少數收益改善明顯的物件以免市場誤判為急售。 - 就SVC可帶來的1.09億美元EBITDA增幅,管理層指出90%以上來自營運改善與既有CAPEX成效,而非單純市況回暖,意在回應市場對於「僅靠市場行情」提升收益的質疑。 - 對於市場對總市值波動敏感的批評,CFO指出下一季的保守預估已反映此風險,且已將激勵費(incentive fees)排除在常規指引之外,避免過度樂觀。
深入分析: RMR此次既公佈全年EBITDA指引又明確列出SVC處置時間表,代表管理層嘗試在資本配置與爭議應對間取得平衡:一方面透過顯著的營運改善與費用控制提升利潤率,另一方面保留出售時點以避免在資本市場低迷中折價出清。公司流動性充裕與股息覆蓋情況,短期可支撐執行分批出售策略與應付投資者壓力;然而,投資組合價值仍高度依賴所管理REIT的市值表現與非現金損益波動,若市場持續疲弱,管理層預期的激勵費與最終售價可能受壓。
結論與前瞻行動呼籲: 關鍵觀察點包括SVC出售的實際成交價格與節奏、激勵費能否實現近3800萬美元的預期,以及受託REIT市值恢復情況。對投資人與利害關係人而言,建議密切追蹤接下來數季的銷售進度、激勵費認列以及市值敏感的收入變動,因這些項目將直接影響RMR的現金流與股東回報。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

史上最長「停飛風暴」撕裂美國天空:FAA系統癱瘓重創航空與體育賽事,暴露老舊基建黑洞
震撼人事!黃仁勳下臺、NVIDIA陷間諜疑雲與領導真空,股價暴動與國會調查接踵而至
標題 : CVS:GLP?1若月價低於350美元 可替僱主與健保回本 否則恐加重支出
- 更多文章
1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
AI融資疑慮降溫,CoreWeave財報報喜、股價飆25%!台股反彈後2大受惠股出列
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
【美股週報】殖利率回到 5.1%,股市要怕的是 12 月之後
25minutes ago
【宏觀週報】台股止跌確認了嗎?大跌後第一週的反彈追蹤
42minutes ago
【美股特別報導】輝達少了黃仁勳:股價現況與未來走勢
anhour ago
【產業戰報】掌控先進製程命脈!這家台廠靠「鐵氟龍」築起晶圓巨頭的超潔淨防線
4hours ago
11檔營收新高股整理,從本益比降低、訂單滿手到資安主流。
5hours ago