




EV電池股風雲!利多訂單對上毛利壓力 Electrovaya、Fluence成多空決戰焦點


EV電池與儲能產業進入「高成長+高壓力」新周期:Electrovaya靠新訂單與產品線衝營收新高;Fluence則面臨分析師連番降評與電池供給過剩疑慮,投資人需在長線電動化趨勢與短線毛利壓縮風險間謹慎權衡。
電動車與儲能概念股2026年持續成為華爾街關注焦點,但最新一波券商報告顯示,產業雖有長線成長支撐,短期卻正走入競爭加劇、毛利承壓的新階段。兩家主要玩家——加拿大電池廠Electrovaya Inc. (NASDAQ: ELVA)與儲能系統供應商Fluence Energy, Inc. (NASDAQ: FLNC),近期接連遭到目標價調整,成為市場檢視EV電池與儲能產業風險報酬的縮影。

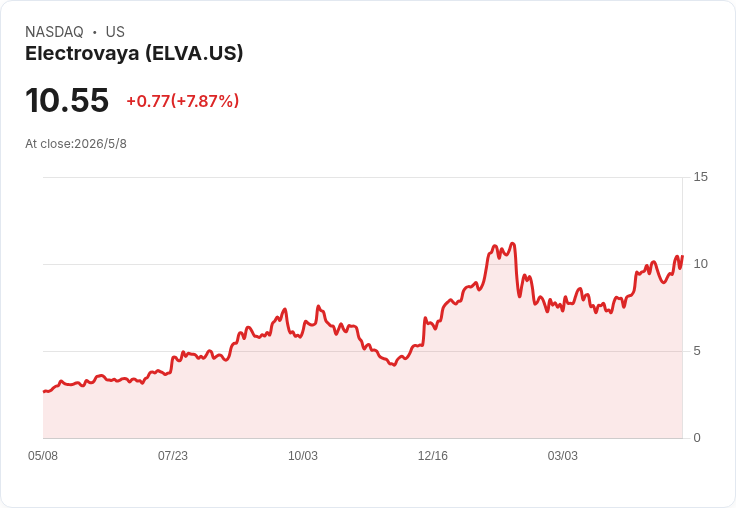
首先在利多一方,Electrovaya持續被視為2026年最具亮點的EV電池股之一。券商H.C. Wainwright在4月29日重申對Electrovaya的「買進」評等,目標價維持在10美元,並小幅上調公司2028財年每股盈餘預估,由0.61美元調升至0.62美元。雖然分析師對短期專案進度抱持保留態度,將2026第二季營收預測從1,920萬美元大砍至790萬美元,但對整體年度仍維持樂觀看法,預估公司2026財年營收可望超過8,300萬美元,遠高於過去12個月約6,800萬美元的實績,等於一年內營收成長上看兩成以上。
支撐這份樂觀的,除了2月已入帳的1,050萬美元大型訂單外,還包括公司今年3月推出的新一代高壓整合式OEM電池系統。這些產品鎖定電動車與大型儲能應用,搭配Electrovaya主打的LFP為基礎鋰離子陶瓷電池技術,企圖在安全性與壽命上與同業拉開差距。更關鍵的是,公司4月再發表Infinity系列新電池,專為Class III物料搬運車(俗稱「電動拖板車」)設計,瞄準倉儲、物流中心、製造廠與大型零售的廣泛需求。
Electrovaya商務發展副總Jeremy Dang直言,Infinity產品線讓公司在物料搬運市場更接近「完整解決方案」供應商地位。這代表客戶在汰換燃油或鉛酸電池設備時,能直接採用同一品牌涵蓋各類車型的鋰電方案,有利提升綁定度與後續追加訂單。從產業結構來看,倉儲自動化與電商物流擴張仍是長線趨勢,電動拖板車電池需求具明確成長空間,也為Electrovaya提供穩定的B2B客戶基礎。
然而,利多背後並非毫無陰影。H.C. Wainwright下修短期預測的主因之一,就是對中東局勢可能引發供應鏈干擾的擔憂。分析師警告,若地緣政治持續升溫,關鍵材料與運輸成本恐將波動,拉長交期、壓縮毛利。換言之,Electrovaya今年要達成強勁成長,除了接單表現,也必須展現壓力測試下的供應鏈韌性。
與Electrovaya的「高成長但有地緣風險」不同,同樣被列為2026年最佳EV電池相關標的之一的Fluence Energy,則正面對更直接的獲利壓力。4月30日,Roth Capital將Fluence目標價自19美元大幅調降至13美元,評等維持「中立」。報告指出,公司第一季財報表現不如預期,更重要的是,毛利率恢復的速度不如市場期待,讓券商對其短期走勢轉趨謹慎。
Roth分析師指出,近來電池儲能與能源設備同業普遍在法說會上提到毛利壓縮,顯示整體報價環境愈來愈具挑戰。在價格戰與成本壓力夾擊下,Fluence即便第二季有望較第一季在出貨與毛利上出現「明顯改善」,其營運表現恐仍難達到市場原本的樂觀預期。Roth因此選擇在看到更具體、可持續的毛利率回升證據前,暫不提高評價。
市場壓力並未止於此。4月17日,瑞銀(UBS)分析師Jon Windham更進一步將Fluence從「中立」下調至「賣出」,目標價從22美元腰斬至8美元。Windham認為,Fluence面臨的是一場「結構性威脅」:隨著各國補貼政策調整,使部分車廠對EV產能投資趨於保守,過去投入的大量電池產能正被重新導向公用事業級電池儲能系統(BESS)市場,正好與Fluence的核心業務直接重疊。
在這樣的情境下,公用事業級儲能市場恐將出現電池供給「汪洋大海」式的過剩,壓低系統價格、侵蝕系統整合商毛利。對Fluence而言,即便能源轉型與電網穩定對儲能需求長期看好,短期卻可能陷入「出貨成長卻難賺錢」的窘境。這也是瑞銀大幅降評的主因:預期價格競爭可能不是短暫現象,而是未來數年都須面對的結構變化。
從產業角度觀察,Electrovaya與Fluence所面臨的,其實是同一條電動化與去碳化浪潮下兩種截然不同的風險樣貌。前者規模較小且聚焦於特定利基市場,受惠於特定大訂單與客製化產品線,成長性突出,但暴露在供應鏈與區域衝突的不確定性之中;後者則坐落在公用事業級儲能這個極具想像空間的龐大市場,卻可能在產能過剩與價格戰中,被迫不斷犧牲毛利換取市占。
對投資人而言,這意味著簡單用「電動車/儲能長線看好」已不足以指引選股。必須更細緻地拆解各家公司所處的市場位置、技術差異、合約型態與供應鏈布局。例如Electrovaya靠著Infinity系列切入倉儲物流的日常作業場景,訂單多與大型企業長期合作綁定,若能有效管理成本,毛利結構相對可控;Fluence則必須在技術服務與軟體加值上尋求突破,以避免落入單純硬體價格競爭的紅海。
值得注意的是,在這波AI與雲端投資熱潮中,部分研究機構也開始提醒,與其單押電池與儲能硬體,有投資人轉向關注以AI與數位轉型為主軸的IT服務族群,例如Globant S.A. (NYSE: GLOB)。分析師指出,AI技術成為企業營運升級的關鍵,相關服務需求有望在後疫情時代回溫。這凸顯出一個值得思考的問題:當硬體端面臨產能與價格週期,資本是否會部分流向「輕資產、高毛利」的軟體與服務供應商。
總體來看,EV電池與儲能產業仍是未來十年能源轉型的重要受益者,但2026年的盤面已清楚顯示,成長故事不再是單向上行。Electrovaya的案例說明,即便在不穩定的地緣政治環境中,具備技術差異與明確應用場景的玩家,仍有機會透過新產品與大額訂單實現高速成長;Fluence則提醒市場,產能擴張與補貼政策的連鎖效應,可能在不經意間將企業推入毛利率「溜滑梯」。未來一年,投資人勢必得在「成長」與「獲利品質」之間做出更艱難的取捨,也將決定這波EV電池股風雲最終的贏家與輸家。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
關於作者

Cboe砸重磅籌碼:簽25年S&P續約、Q3營收暴增並宣佈11月推出股票KPI合約
威雅豪澤Q3放大招:擬加碼庫藏股、Q4出口增至3艘中國船、蒙蒂塞羅預計2027年中投產
AI雲端資本風暴!Anthropic募資狂燒、Nebius暴跌、Arm估值失速 科技股上演「Techsas電鋸屠殺」
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
2026.10.30 期指實戰錄 - VVIP 限定
aday ago
AI熱潮還能燒多久?「資金」成淘汰賽關鍵 台灣供應鏈恐受衝擊!
aday ago
10/30 主動式ETF共識|大跌照買64檔,7家急搶日月光
2026-10-30 19:32
【00403A】10/30 操作日報|淨值大跌,經理人逆勢加碼半導體
2026-10-30 19:02
【00981A】10/30 操作日報|趁大跌狂掃半導體與散熱!
2026-10-30 19:01