




【美股盤勢】半導體崩跌4%,油價破百美元誰在歡呼?(2026.03.30)


大盤解析
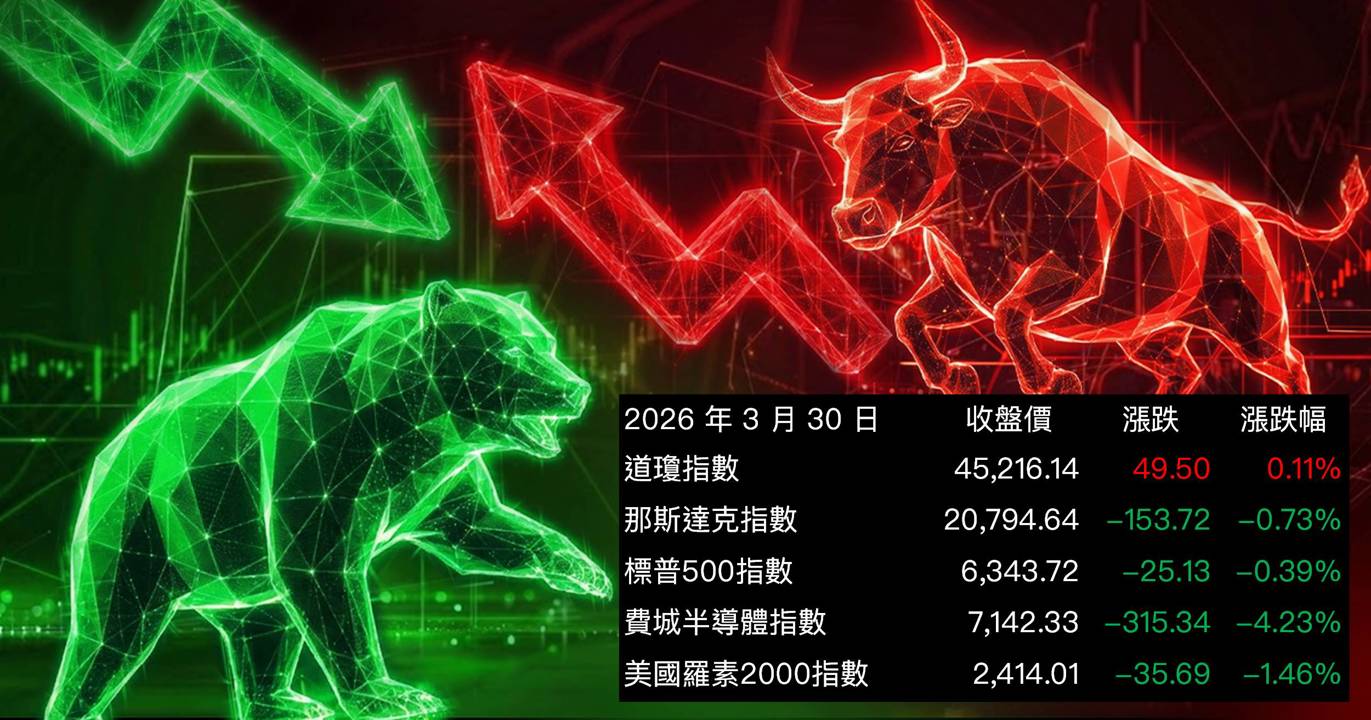
週一美股呈現明顯的板塊輪動格局。道瓊指數小漲0.11%勉強收紅,報45,216點;S&P 500下跌0.39%至6,343點;那斯達克跌0.73%至20,794點;羅素2000小型股指數重挫1.46%,跌幅最深。最觸目驚心的是費城半導體指數(SOXX),單日暴跌4.23%至7,142點,那斯達克與那斯達克100雙雙重返技術性修正區間(較高點跌逾10%),整體市場情緒明顯向避險靠攏。
驅動本日市場劇烈震盪的核心導火線,是特朗普揚言若伊朗談判破裂將「徹底摧毀」其能源設施,地緣政治風險瞬間升溫。WTI原油一度飆至102.67美元每桶,漲幅達3.04%;布倫特原油衝上108.55美元,漲幅3.07%——油價破百美元成為今日市場的最大變數。資金迅速從科技轉向能源與大宗商品,能源ETF(XLE)大漲1.9%;現貨黃金升至4,533美元每盎司,白銀也站上70美元,避險情緒全面蔓延。
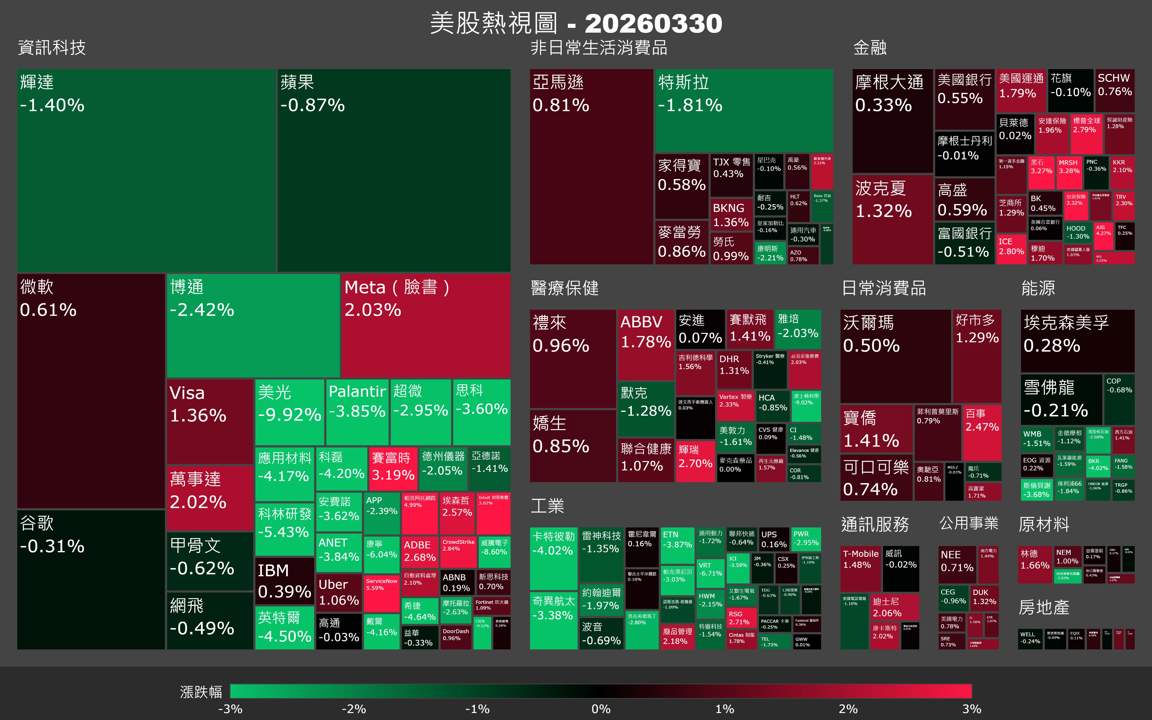
板塊分化極為劇烈。能源股領漲,鋁業股同步爆發:Alcoa(AA)一度漲12%,Century Aluminum(CENX)一度飆漲19%,最終分別收+11.66%與+10.57%。金融股相對穩健,JPMorgan(JPM)、Visa(V)等撐住局面。通信服務板塊(XLC)則大跌2.3%,成為表現最差的板塊之一;科技板塊整體走弱,半導體首當其衝。
個股層面,科技七巨頭中僅Meta(META)漲2.03%、亞馬遜(AMZN)漲0.81%、微軟(MSFT)漲0.61%收紅,其餘全面下跌。NVIDIA(NVDA)收跌1.40%至165.17美元;蘋果(AAPL)跌0.87%;特斯拉(TSLA)跌1.81%。半導體供應鏈則遭到血洗:Micron(MU)重挫9.92%、Lam Research(LRCX)跌5.43%、ARM跌4.97%、Intel(INTC)跌4.50%、台積電ADR(TSM)跌3.13%、ASML跌3.72%,整個晶片生態系幾乎無一倖免。
焦點新聞
總經
油價破百、特朗普威脅伊朗,地緣政治成市場最大震盪源
特朗普宣稱若與伊朗談判失敗將摧毀其能源設施,地緣政治風險急速升溫,WTI原油當日一度突破102美元,布倫特原油逼近109美元,引發全球能源市場劇烈反應,也帶動資金大規模從科技板塊撤出,湧入能源與貴金屬等傳統避險資產。
• WTI原油一度飆至102.67美元每桶(+3.04%),布倫特原油升至108.55美元(+3.07%),為近年少見的百元油價時刻
• 特朗普揚言「徹底摧毀」伊朗能源設施,市場擔憂中東局勢全面升溫,避險情緒指數急劇攀升
• 現貨黃金上漲0.9%至4,533美元每盎司,白銀漲1%至70.42美元,貴金屬全面走高印證避險需求
• 能源ETF XLE大漲1.9%,成為全市場表現最強板塊,與科技股走勢形成強烈反差
• Fed主席鮑威爾重申「政策處於適當位置」,10年期美債殖利率隨後走低,市場進入「等待觀望」模式
半導體全線潰退,那斯達克再度跌入修正區間
費城半導體指數(SOXX)單日重挫4.23%,那斯達克綜合指數與那斯達克100雙雙跌回技術性修正區間(距高點逾10%),顯示市場在地緣政治衝擊疊加利率不確定性下,對高估值科技與半導體股的信心再度動搖,資金加速輪出。
• 費城半導體指數SOXX重挫4.23%至7,142點,為近期單日最大跌幅之一
• Micron(MU)暴跌9.92%領跌半導體族群,Lam Research(LRCX)跌5.43%,ARM跌4.97%
• 台積電ADR(TSM)跌3.13%,ASML跌3.72%,AMAT跌4.17%,KLA跌4.20%,供應鏈全面潰退
• NVIDIA(NVDA)跌1.40%,AMD跌2.95%,Marvell(MRVL)重挫7.45%,AI概念股資金出走明顯
• 那斯達克與那斯達克100雙雙重返修正區間,技術面已轉為空方佔優,市場警惕進一步下行風險
個股
Fannie Mae漲39%、鋁業股暴漲,資金避開科技轉押實體資產
市場劇烈輪動下,房地產金融股與原物料股成最大贏家。Fannie Mae(FNMA)單日飆漲39%,Freddie Mac(FMCC)大漲33%,成為全市場最強個股;鋁業股Alcoa(AA)與Century Aluminum(CENX)也分別收漲逾11%,反映資金在高通膨預期下向實體資產大幅傾斜。
• 房貸機構Fannie Mae(FNMA)大漲39%、Freddie Mac(FMCC)漲33%,市場傳聞政府房貸政策調整預期推動爆量
• Alcoa(AA)一度漲12%最終收+11.66%,Century Aluminum(CENX)一度漲19%收+10.57%,鋁業股受油價與通膨預期雙重利多
• Meta(META)逆勢上漲2.03%,成科技板塊中少數收紅的大型股,廣告收入韌性支撐估值
• 中概股整體走強,iQIYI(IQ)收漲11.25%,NIO漲2.64%,Kingsoft Cloud(KC)漲2%,表現明顯優於美國本土科技股
• 光纖與儲存股慘跌,Applied Optoelectronics(AAOI)跌超10%,Ciena(CIEN)跌超7%,Lumentum(LITE)與Corning(GLW)各跌約4%
Sysco砸29億擴版圖,AES以334億完成私有化退市
盤後企業動態同樣熱鬧,多起重量級併購消息接連公布:食品配送龍頭Sysco宣布以29億美元收購Jetro Restaurant Depot,聯合利華(UL)擬將食品事業以逾30億美元售予McCormick(MKC),而Global Infrastructure Partners與EQT財團更以334億美元完成AES Corp的私有化交易,顯示在市場震盪中,私募與策略性併購買盤依然活躍。
• Sysco(SYY)宣布以29億美元收購Jetro Restaurant Depot,強化餐廳食材供應鏈市占率
• Unilever(UL)擬以逾30億美元將食品事業出售予McCormick(MKC),聚焦核心消費品業務轉型
• Global Infrastructure Partners與EQT聯合財團以334億美元完成AES Corp私有化,為今年最大規模基礎建設私有化交易
• Aptiv(APTV)宣布分拆電子動力系統部門成立Versigent,並推出Modulus連接器平台進攻國防與LEO衛星市場
• 盤後美股期貨小幅走高,道瓊期貨漲約0.6%,S&P 500期貨漲約0.2%,反映隔日市場仍有板塊輪動機會
放大鏡觀點
今日市場給出的訊號非常清晰:當油價重返三位數、地緣政治風險升溫,資金的第一反應不是逃離市場,而是換倉——從高本益比的科技與半導體,轉向能源、原物料與黃金。這種輪動邏輯在通膨環境中有其一貫性,但對持有大量科技倉位的投資人來說,壓力正在積累。半導體族群的跌勢尤其值得警惕:Micron單日近10%的跌幅、MRVL跌7.5%,絕非正常波動,背後很可能隱含對AI資本支出週期、庫存消化進度,乃至出口管制風險的集體重新定價。短期策略上,在油價維持高位且地緣政治未明朗前,減持高估值半導體、適度配置能源與貴金屬是較為防禦性的選擇;那斯達克重返修正區間後的技術支撐是否成立,將是本週最關鍵的觀察點。
值得特別留意的是中概股的逆勢表現。在美國科技股全面承壓的同日,IQ漲逾11%、NIO漲近3%,顯示部分資金正在透過中概股進行多元化布局,尤其在中美關係與AI競爭敘事持續演化的背景下,這一動向值得追蹤。此外,Fannie Mae與Freddie Mac的單日暴漲雖然充滿投機色彩,但若政策端真有房貸機構改革的訊號,後續影響將不容小覷。
展望本週,財報關注本週進入季末尾聲,留意Nike(NKE)、Walgreens等消費零售股的財報指引;數據關注週五的非農就業報告(3月)、ADP就業人數、及ISM製造業PMI,這些數據將直接影響市場對Fed年內降息節奏的判斷,也將決定目前的修正是短暫洗盤還是趨勢反轉的前奏。
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【01:18 即時新聞】AppFolio(APPF)勁揚5.01%/KD黃金交叉、MACD翻多帶動技術買盤
【01:16 即時新聞】Gartner (IT) 大漲逾5%/KD、MACD 同步轉強 推升股價再創波段高位
【01:05 即時新聞】ICON plc (ICLR) 盤中勁揚逾5%/KD、MACD 同步轉強帶動多頭買盤
- 更多文章
1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
【籌碼K線 1月登入禮】籌碼集中股(4)
4
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
5
【籌碼K線 1月登入禮】官股狂買股(2)
2026.10.20 期指實戰錄 - VVIP 限定
4hours ago
AI 伺服器愈做愈強,為什麼連一根「鑽針」,都跟著受惠?
4hours ago
10/20 主動式ETF共識|緯創6家狂掃持倉大增50%
4hours ago
瘦瘦針拚口服化!台廠奧孟亞跨國授權達1.5億 搶攻千億美元商機
6hours ago
【00991A】10/20 操作日報|趁亂撿便宜?經理人逆勢加碼大立光與川湖
7hours ago
收藏內容 讓好文不錯過

