




標題 : Madrigal Q3營收飆升、首季獲利!宣示F4c領先:MAESTRO?NASH盼2027年底出結果,2027上半年啟動2,000人MAESTRO?CSPH



摘要 : Q3淨銷$4.313億、首季淨利$5,540萬,活躍病患逾55,850;F4c可及人數上調至36萬,MAESTRO?NASH預計2027年底讀數,MAESTRO?CSPH擬招募2,000+人。
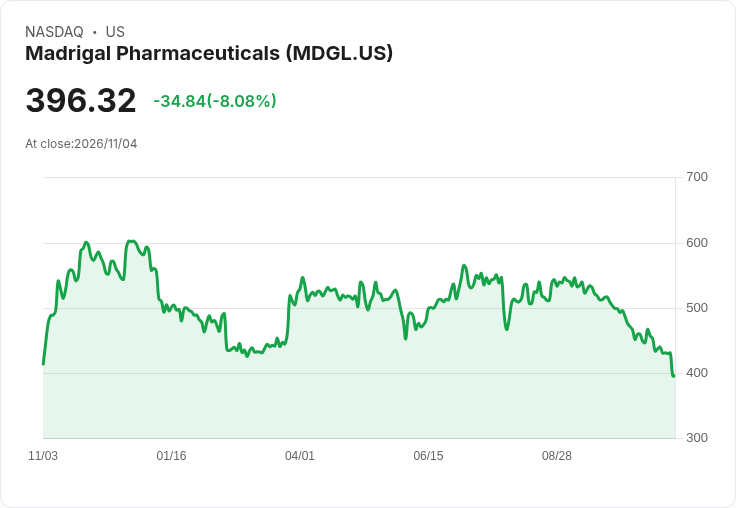
新聞 : Madrigal Pharmaceuticals在2026財年第3季交出強勁成績單:單季淨銷達4.313億美元、年增50%,年初至今淨銷達11億美元,管理層並公佈首度單季獲利、淨利5,540萬美元,現金存量約9.618億美元,營運現金流連兩季為正,市場與投資人因而高度關注其臨床與商業雙軌發展。

背景與商業勢能 公司主力藥品Rezdiffra持續擴張;執行長William Sibold指出,按本季數字年化,營收已超過17億美元,且專利保護延伸至2045年。Madrigal估計美國MASH(代謝相關脂肪性肝炎)診斷率僅約10%、Rezdiffra滲透也約10%,換言之市場仍有極大成長空間;公司目前登記活躍病患超過55,850人,並將F4c(代償性肝硬化)可及患者估值由先前約245,000人上調至360,000人(上調逾45%)。
臨床進展與時間表 最受矚目的是公司在代償性肝硬化(F4c)路線的雙重押注:MAESTRO?NASH OUTCOMES(主要成果性試驗)管理層今天把讀出時點明確為「2027年底」,同時計畫在2027上半年啟動規模逾2,000人的MAESTRO?CSPH(以臨床顯著性門脈高壓、CSPH富集的第二個大型結果試驗)。公司臨床長David Soergel援引一項122人開放性佇列的實務數據指出,在確認基線有CSPH的患者中,約65%風險等級下降;MAESTRO?CSPH預期在2030年代初才會有結果,屬於長期的標竿性試驗。
財務與成本結構 本季成本專案包括銷貨成本3780萬美元(因與Roche之權利金增加)、研發開支7180萬美元、業務與管理費用2.657億美元,以及3890萬美元的非現金股權酬勞。財務長Mardi Dier表示,公司已在2026年料將把gross?to?net(帳面毛額到淨額折讓)維持在中高30%區間的低端,並正與Medicare Part D就2027年1月生效的合約進行談判,這將影響明年淨折讓水準。
分析師質疑與管理層回應 分析師在問答中持續追問事件累積(event accrual)速度、安慰劑事件率假設、以及GLP?1類藥物的背景使用可能對試驗與商業市佔的影響。公司回應指出:試驗為事件驅動,若年底未達事件數不會倉促停止;試驗設計有CSPH富集以提升事件率,且入組時約25%–30%的患者在穩定使用GLP?1療法,臨床試驗中此類患者會被排除或以特定方式處理。對於市佔壓力,Sibold強調過去五季流行減重藥上市並未阻礙Rezdiffra成長。
風險評估與替代觀點駁斥 不可忽視的風險仍在:試驗屬事件驅動,若事件率低或退藥率高,讀出可能延後至2028年或更晚;此外,Medicare Part D與其他給付談判可能使gross?to?net惡化,影響2017年(應為2027年)營收預期。針對分析師懷疑,公司則以實際患者成長、兩季營運現金流為正及富集設計為據,反駁「臨床/市場雙線不可兼顧」或「GLP?1已侵蝕需求」的悲觀論調,但管理層也坦承為自籌資金以支援大型試驗,公司可能在不同季度間「時增時減」獲利表現。
結論與未來觀察重點 本季資料顯示Madrigal在商業化與臨床發展上同步推進,短期以穩定病患累積與季度營收為主,長期則押注於F4c兩條大型結果試驗以擴大適應症與標籤。投資人與臨床社群應關注三個節點:一是MAESTRO?NASH OUTCOMES在2027年底的事件累積與讀出進度;二是2027上半年MAESTRO?CSPH的正式啟動與招募節奏;三是Medicare Part D談判結果對2027年gross?to?net與營收的影響。面對事件驅動的時間風險與給付不確定性,監察試驗里程碑與商業指標將是評估公司能否實現所謂「領先並放大F4c市場」論述的關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【10:14 即時新聞】協易機(4533)亮燈漲停,工具機題材續受資金追蹤
標題 : Freshworks衝刺獲利:2026目標9.65億美元營收、每股自由現金流逾0.94美元
【10:11 即時新聞】藍新資訊(6938)漲停,法人與主力同步偏多
- 更多文章
1
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
2
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
英特爾執行長親口示警:記憶體漲價,2027年將是「所有人的嚴重問題」——這場超級循環,誰受惠、誰受害
5
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
動能app盤前速覽_20261104
2hours ago
老簡帶你 11/03 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
2hours ago
2026.11.03 期指實戰錄 - VVIP 限定
13hours ago
11/03 主動式ETF共識|大跌日狂掃貨,買賣比68對19
14hours ago
永豐銀爆大規模盜轉「存款無故轉帳10萬」 419人受害、逾4千萬流向同帳戶!金管會:新版APP已下架
14hours ago