




華爾街在AI恐規管暴跌後急拉回升,晶片股狂飆但政治風險與資料中心成本陰影未散


納指、標普回升、費半暴漲;選舉和基礎建設成本仍是市場隱憂。
華爾街週五出現明顯修正走勢,先前因民主黨選情帶來的AI監管疑慮而引發的重挫後,多數主要指數回升。納斯達克綜合指數上漲1.1%,標普500上漲0.31%,但道瓊工業平均指數仍下跌0.46%,三大指數本週均錄得跌幅。

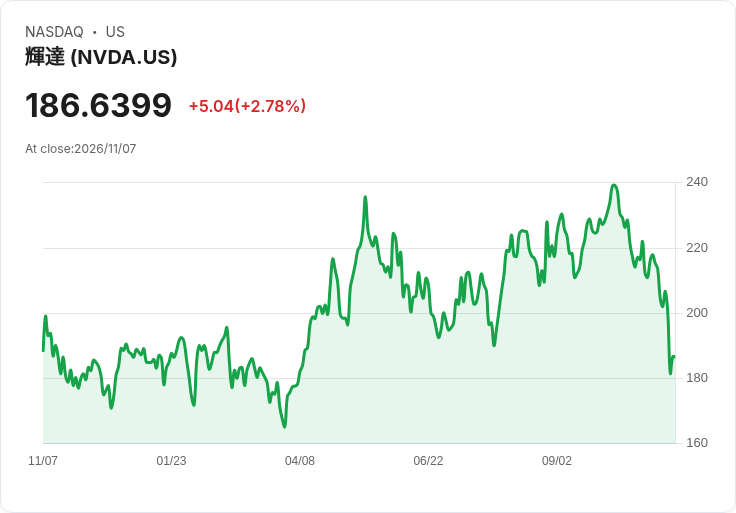
背景與資料重點: - 半導體板塊反彈顯著,費城半導體指數上漲4.2%,為前一交易日大跌之後的強力回補。 - 個股方面,Nvidia(NVDA)收漲約3.7%,而AMD、Intel(INTC)、Micron(MU)等晶片股收漲5%到11%不等;特斯拉(TSLA)與SpaceX亦在週內先前跌幅後回升。 - 全球股市分化:歐洲STOXX 600下跌1%,日本日經與南韓KOSPI各大跌約6%,MSCI全球指數下跌0.68%,亞太(不含日)指數近跌3%。 - 經濟與市場指標:美國10年期公債殖利率升至4.86%;10月非農新增就業為165,000人,高於預期;年薪增速並未降至預期下方,維持3.1%;美元對主要貨幣走強;布蘭特原油收98.32美元。
原因分析:政策疑慮與結構性成本交織造成劇烈波動 市場本輪劇烈震盪的核心是政治風險與AI產業經濟性的重新評估。一方面,民主黨在多地選舉勝出,引發投資人對更嚴格AI與資料中心監管的擔憂,德州當選州長Gina Hinojosa表態將推出新法以限制大型資料中心擴張,令已高度依賴資料中心投資的AI供應鏈前景蒙上陰影。另一方面,投資人亦重新計算資料中心與AI模型的龐大資本支出對未來報酬率的影響,擔心利潤被高成本侵蝕,進而引發強制平倉與散戶恐慌性賣壓。
支援觀點與反駁:短期恐慌vs長期需求 部分市場參與者認為,此次拋售過度放大了政治變動的短期衝擊,長期而言對AI的需求與技術驅動仍在,監管通常在細節上可與產業調和,且技術競爭力會持續支撐龍頭公司價值。對此,反向觀點指出:即便最終監管落地為溫和路線,州層面與地方層級的限制、以及資本支出壓力,仍可能抑制毛利率與推遲回收時程,對高度資金密集型的AI基礎建設構成實質風險,因此投資者不得不重新調整風險敞口。
深入評估與案例: - 技術股與晶片股的強烈反彈顯示投資人正在捉住短期估值修正的機會,但費半在此前一日創下自2025年4月以來最大跌幅,顯示波動性仍高。 - 過去低價中國AI模型DeepSeek的出現曾在今年初導致Nvidia等股價大幅震盪,說明外部競爭與技術替代風險仍不可忽視。 - 勞動市場資料(非農新增165,000人、薪資成長3.1%)與利率回升,為政策與估值提供了更複雜的權衡條件,影響資金成本與融資環境。
結論與展望(行動號召): 市場短期將繼續在政治風險、企業基本面與宏觀數據間震盪。投資者應: - 關注州與地方層級對資料中心與AI部署的法規動向,因其可能逐步改寫特定企業的成本結構; - 密切追蹤企業資本支出計畫、毛利率預期及現金流狀況,以評估AI基建投入的可持續性; - 在波動期採取風險分散策略,並考慮以基本面為依歸的價值檢視,避免受短期情緒驅動。
總之,儘管週五出現技術性回補,市場仍面臨政策不確定性與結構性成本的雙重挑戰,未來走勢將取決於選舉後監管落實程度、企業資本支出回報以及全球經濟與利率環境的演變。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

標題 : Compass搶先卡位AI搜屋潮!Reffkin:智慧代理正繞過傳統門戶直導Compass.com
【美股盤勢】半導體全面反攻,AMD狂漲逾11%領軍(2026.11.07)
德州 AI 數據中心大逆風:監管急轉彎,微軟、輝達雲端擴張面臨新戰場
- 更多文章
1
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
主動式ETF共識|6家狂掃日月光,辛耘反遭大砍
【搶先看】真的又跌到20%了! 0050現在能買嗎?如果手握100萬,我會怎麼進場 //BC股倉
8hours ago
2026/11/6 尼克萊RS強勢股全清單&大盤附表
10hours ago
2026.11.06 期指實戰錄 - VVIP 限定
10hours ago
11/6 主動式ETF共識|大跌狂掃60筆,經理人集體抄底
12hours ago
AI科技股回檔是危機還是轉機?低基期股浮現機會 10檔台股值得關注
12hours ago