




可口可樂股價再創天價99.28美元,上漲10%背後的「無聊現金機器」魅力何在?



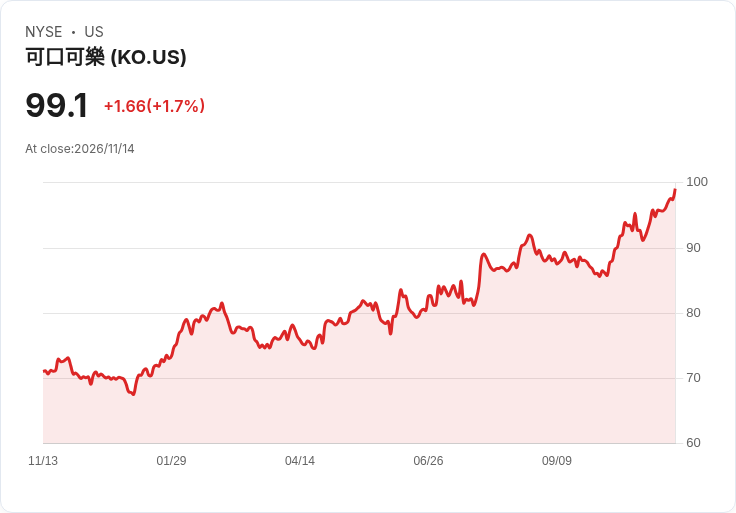
可口可樂股價衝上99.28美元、近周上漲約10%,被視為穩定現金流防守標的,但估值偏高引發分歧。
可口可樂公司(KO)在本週收盤前股價一度攀升至99.28美元,當日上漲約1.7%,近幾週來股價已上揚約10%。此波漲勢部分來自市場對人工智慧題材降溫,以及投資人轉向利率敏感性較低、具穩定現金流的消費類股。

背景與現況 可口可樂長期以品牌力與全球經銷網著稱,營運能夠在經濟波動期間持續產生現金流與利潤。近期,市場將其定位為「現金機器」或防禦型配置:在利率不確定、成長股波動放大時,投資人尋求現金股息與穩定報酬的避風港,推升該股表現。同時,公司在新產品(如電解質飲料品牌)和瓶裝事業拓展(包含印度瓶裝業單位申請上市等計畫)上的動作,也為市場增添題材。
事實、資料與分析 - 股價與漲幅:當日盤中高點99.28美元,上漲約1.7%;近幾週累積漲幅約10%。 - 投資人觀點:多數華爾街分析師仍對可口可樂持正面看法,認為公司提供可預測的現金流與股息;部分量化或估值模型則因當前股價已高於歷史平均與同業,對其評等偏向中性或持平。 - 基本面支撐:可口可樂擁有龐大品牌組合與全球分銷管道,歷史上能在經濟衰退時期維持獲利並產生自由現金流,這是支援其被視為「類似存租金」資產的主要理由。
替代觀點與回應 批評者指出,近期股價上漲已使估值相對偏高,若未來經濟情勢逆轉或原物料、物流成本上升,利潤率與現金流可能承壓;此外,飲料市場競爭、消費者口味變化與區域風險(如新興市場貨幣)也是潛在風險。對此,支持者反駁稱,可口可樂具價格轉嫁能力、強大行銷與多品牌佈局,可在中短期吸收成本波動;同時,穩定的現金回饋(股息)與回購機制可為股東提供下檔保護。
結論與展望(行動呼籲) 可口可樂當前股價創新高,反映市場對其防守性與現金流特性的青睞;但投資人應在肯定其穩定性的同時,評估估值水準與潛在風險。建議長期投資者可將其視為帶息收入與資本保值的一部分配置,短期交易者則應留意利率走向、成本變動與公司在新市場(如印度瓶裝單位)或新品牌上的實際表現作為後續判斷依據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【03:01 即時新聞】Ionis Pharmaceuticals(IONS) 盤中勁揚逾5% 技術指標超賣反彈
AI風暴下的冷熱交鋒:從Nvidia暴跌到新一代資料中心崛起,美國科技資本版圖大洗牌
標題 : 英偉達接班大戲擴大:共同創辦人馬拉霍夫斯基、CUDA之父Ian Buck或ARM執行長搶位,誰能填補「黃仁勳時代」?
- 更多文章
1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
4
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
5
AI融資疑慮降溫,CoreWeave財報報喜、股價飆25%!台股反彈後2大受惠股出列
CoreWeave财报后:AI需求、融资能力与股东回报,为什么要分开看
5hours ago
2026.11.13 期指實戰錄 - VVIP 限定
5hours ago
2026/11/13 尼克萊RS強勢股全清單&大盤附表
6hours ago
11/13 主動式ETF共識|買盤輾壓,3家提款台燿轉進這檔
6hours ago
信邦(3023)跨足半導體與機器人,獲利能力穩定且兼具成長潛力!
7hours ago