




合併收攤後大動作!Sunrise核准2,000萬美元回購並擬拉高槓桿至1:1,擴大住宅貸款佈局



合併完成、發行約850萬股後啟動2,000萬美元回購,並以提升槓桿、擴充套件住宅貸款為近期重點。
Sunrise Realty Trust(SUNS)在完成與關係企業 Southern Realty Trust(SRT)於11月5日的合併後,管理層於第三季財報電話會議宣佈董事會已授權一項價值2,000萬美元的股票回購計畫,期限至2027年12月31日,並揭露一系列合併後的經營與資本配置方向。

背景與關鍵事實 - 合併與換股:SUNS 以每1股SRT換發1.45股SUNS,合併過程中約發行8.5百萬股新股。管理層以未經審計之合併後資料指出,截至2026年9月30日,合併後組合若以同日為基準,總貸款承諾約為4.786億美元,未償本金約為3.931億美元。 - 資本政策:董事會授權2,000萬美元回購;管理階層表示在股價仍處於目前區間時,回購可能成為優先的資本運用之一,並預計於年底前啟動回購。 - 費用與費率調整:修訂後的管理契約已生效,激勵費由20%降至17.5%,年度障礙報酬率由8%降至7%。此外,2027年有季度每季25萬美元的管理費豁免,估計年度一般管理費(G&A)節省約120萬美元。 - 營運績效:2026年第3季淨利息收入為580萬美元,可分配盈餘為320萬美元,相當於每股基本加權平均0.24美元;其中約90萬美元(每股0.06美元)為一次性合併相關成本。該季新增與既有放款資金出借1710萬美元,收到償還5890萬美元,合併後尚有12筆貸款,承諾額為313.9百萬美元,未償本金為256.9百萬美元,全數為準時且表現良好。負債約9,680萬美元,債務權益比約0.5倍,帳面價值為每股13.39美元;董事會已對該季宣派每股0.30美元股息,並將就合併後剩餘第四季(11/5–12/31)宣佈應計股息金額與記錄日。 - 利率敏感性與投資重點:約95%的貸款本金為浮動利率,SOFR地板平均約3.9%;管理層估計基準利率上升100個基點,年利息收入約增加190萬美元;若下降100個基點,收入減少約50萬美元。近期簽訂之貸款意向書合計1.69億美元,重心為住宅類(公寓與單一家庭住宅);另有預期即將成交之德州多戶型建築建築型貸款約9,300萬美元(包括第B級3,100萬美元預計由SUNS持有)。合併後亦於季後完成約300萬美元之Sommet Blanc資產之高階擔保貸款,合併後對該案三棟建物總承諾約1,700萬美元。
分析與管理層立場 管理階層將第三季定位為「從合併規劃轉向執行與資本配置」:一方面利用規模擴大以降低重複成本、拓寬融資選項(包括未來評估無擔保債務),另一方面保持放款謹慎,強調定價、結構與贊助方品質優先於放款速度。公司指出,若要進入無擔保市場,目標是所有成本率低於9%才可接受。董事長Tannenbaum明確表示,目標債務權益比至少為1:1,目前顯著偏低,需再新增約2億美元已成交並已放款的專案,方能顯著提升股東權益報酬率。
市場疑慮與管理回應(替代觀點駁斥) 分析師對合併後可見度持稍負面至壓迫性提問,特別關注合併後之資產負債表、帳面價值、股息可持續性與在商用不動產壓力情境下的曝險。管理層回應指出:購買價格會計尚在處理中,因此未公佈經調整的帳面價值或部分合併後細節;但強調組合全數按期表現良好,並謹慎部署資金以防範利率與市場波動。對於多元觀點擔憂多戶住宅是否會成為下一波壓力,管理層以當前簽約標的多集中於住宅且競爭較低為由,主張其選項風險可控。
風險提醒 - 資訊揭露延遲:購買價格會計未完成,短期內合併後精確財務比率與帳面價值仍不透明。 - 利率與市場風險:利率上升雖有利於浮動利率收入,但也可能提高借款成本(管理層表示無擔保市場成本偏高)。 - 執行風險:為達到目標槓桿與ROE,須成功簽署並完成大量交易,若市場環境或放款速度不如預期,成長與收益目標可能受影響。
結語與展望(行動號召) 合併完成後,SUNS已從規模擴張的策略過渡到積極配置資本:短期重點為啟動2,000萬美元回購、處理購買價格會計以釋出更多合併後指標、完成德州建築貸款等即將收尾之交易,並逐步將槓桿提高至約1:1以改善ROE。投資人與市場應持續關注公司何時公佈經審計的合併後帳面價值、回購實施細節與是否能以低於9%成本成功進入無擔保債券市場,這些都是評估未來股東回報與風險的關鍵指標。
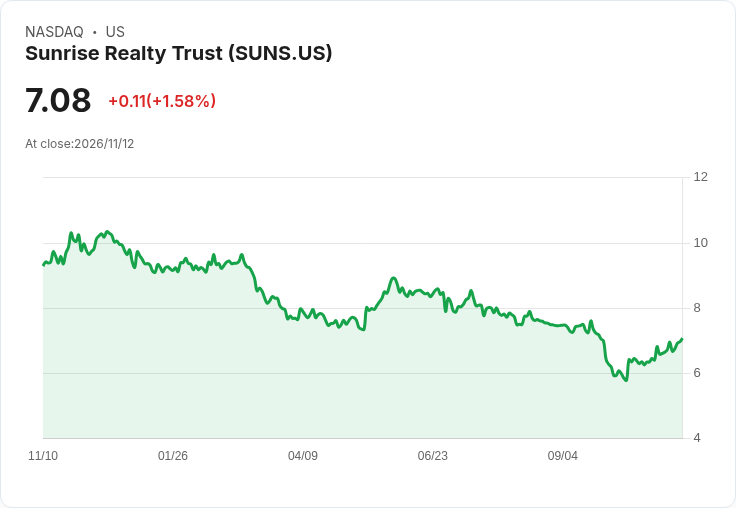
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

AI 泡沫還是新基建時代?從 Nvidia 風暴到電力與雲端槓桿,華爾街押下數兆美元豪賭
美元強勢爆衝!DXY衝上102.92創19個月高點,引發市場緊盯債市回歸
標題 : Alcon警覺式樂觀:Q3營收成長5%、維持2026約增6%目標,收購Neurotech押寶ENCELTO衝2.5–4億峰值
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
國安基金進場,台股真的會上漲嗎?9 次護盤記錄!其中一次獲利達 81.08%!
4
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
5
國安基金第10次進場!台股兩日反彈逾3000點,歷史經驗怎麼看
2026.11.11 期指實戰錄 - VVIP 限定
6hours ago
115.11.11 財神&玄武&欽點三榜*期中審視
7hours ago
11/11 主動式ETF共識|南亞6家爆買,台燿大漲卻遭出脫
8hours ago
【00403A】11/11 操作日報|大舉佈局富世達與南亞
9hours ago
【00418A】11/11 操作日報|單挑台達電!經理人今日唯一加碼
9hours ago