




LSI Industries 財報前夕:能否延續「常勝軍」紀錄?11/5開市前揭曉



11/5開市前公佈,市場估EPS 0.32美元、營收2.2478億美元。
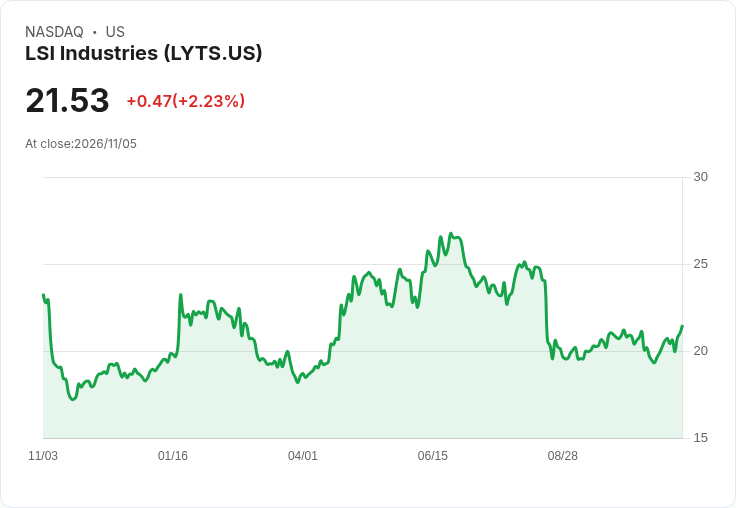
引言:LSI Industries(NASDAQ: LYTS)將於美東時間11月5日、開市前公佈2027年第1季財報,市場焦點聚集在公司能否延續過去兩年頻繁超越預期的表現。投資人與分析師將特別關注盈利成長、營收韌性以及公司去槓桿後的下一步財務策略。

背景說明:LSI Industries 是以照明與相關工業電子產品為主的上市公司,近期強調已完成去槓桿並設定新的財務目標。根據目前共識,分析師對本季預估每股盈餘(EPS)為0.32美元、營收為2.2478億美元。歷史表現顯示,過去兩年LYTS在盈利預估上有88%的次數超預期、營收更是100%超預期,展現一定的業績韌性。
事實與資料: - 財報公佈時間:11月5日(週四),開市前。 - 共識預估:EPS 0.32美元;營收 224.78 百萬美元。 - 歷史紀錄(過去2年):EPS超預期率88%;營收超預期率100%。 - 估值趨勢(過去3個月):EPS估值無上調、2次下修;營收估值亦無上調、2次下修。 - 公司動態:先前已宣示成功去槓桿,並公佈下一階段的去槓桿目標與資本配置方向(公司公告與投資人會議為資訊來源)。
分析與評論: 1) 業績預期與風險:高頻率的過去超預期紀錄對管理層與投資人而言是一把雙面刃——它強化市場對公司執行力的信心,但也可能使本次財報的「不如預期」風險被放大。近三個月兩次下修的估值動向暗示,部分分析師在財報前採取較為保守的立場,可能反映終端需求或訂單能見度的不確定性。 2) 去槓桿影響:公司已宣稱完成去槓桿,短期內可望改善利息負擔與自由現金流,為資本支出或股東回報創造空間。若本季現金流與利潤率顯著改善,將支援公司執行下一階段的財務目標;反之,若營收或毛利率弱於預期,去槓桿效果可能被營運表現抵銷。 3) 投資人關鍵指標:本次財報不僅看EPS與營收是否超預期,更應關注毛利率走向、營業利益率、營運現金流、帳面負債與淨債/EBITDA 的變化,以及管理層對全年指引或訂單能見度的說明。
替代觀點與駁斥: - 標準悲觀論點:估值下修與外部需求疲弱顯示公司成長動能放緩,投資人應以防禦性策略觀望。 - 駁斥:雖有估值下修,但公司兩年來的高超預期率與已執行的去槓桿計畫顯示其在成本控制與資本結構上具有可操作性;若管理層在財報中證明毛利率與現金流改善,悲觀預期可能被迅速修正。 - 標準樂觀看法:歷史超預期紀錄與去槓桿成功將推動股價上行。 - 駁斥:歷史紀錄並非未來保證,本季的需求面變動與估值下修提示仍存短期風險,應當以資料與管理層指引為主。
結論與展望/行動建議: LSI 本次財報是檢驗其「業績韌性」與「去槓桿成效」的關鍵節點。短期內,投資人應關注財報與財報後的管理層電話會議(guidance、毛利率、現金流、淨債變動與訂單能見度);中長期則觀察公司是否能把去槓桿成果轉化為持續的利潤率提升與自由現金流改善。保守投資人可在公佈前採取觀望或小幅分批佈局策略;積極投資人則可在財報出現明顯超預期且指引改善時增加倉位。總之,11/5開市前的公佈結果將決定市場下一階段對LYTS估值的方向。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

【02:12 即時新聞】Warner Music Group(WMG) 盤中大漲逾5% 技術指標轉強吸引買盤
【02:11 即時新聞】Carvana(CVNA) 暴漲逾10% 站穩80美元上方 技術指標急劇轉多
【02:08 即時新聞】Edwards Lifesciences(EW) 勁揚逾5% Truist升評看好TAVR成長動能
- 更多文章
1
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
2
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
3
永豐銀爆大規模盜轉「存款無故轉帳10萬」 419人受害、逾4千萬流向同帳戶!金管會:新版APP已下架
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
台股一度崩跌近1500點揪元凶 背後和這位「跛腳總統」有關?市場開始擔憂AI產業不太妙...
5hours ago
2026.11.04 期指實戰錄 - VVIP 限定
5hours ago
11/4 主動式ETF共識|8家經理人同步抄底大跌股
6hours ago
ETF、基金買越多越好?小心持股重疊 2專家教你5步驟汰弱留強
7hours ago
【00991A】11/04 操作日報|經理人逢低微調AI伺服器與晶片股
7hours ago