




鑽石能源擬以約50億美元買下Double Eagle Permian資產 擴大Midland版圖引關注


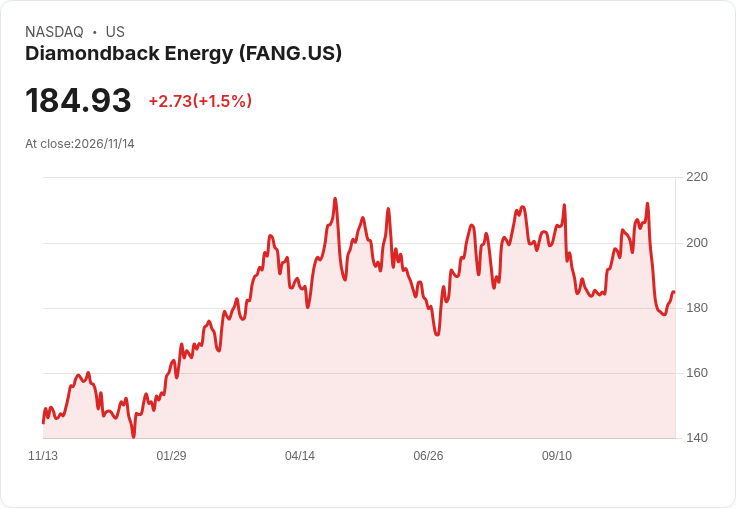
FT稱Diamondback將斥約50億美元收購Double Eagle V,交易規模與換股比例將影響負債與股權稀釋。
根據金融時報(Financial Times)訊息,石油公司Diamondback Energy(代號FANG)正接近以約50億美元收購由EnCap Investments支援的Double Eagle V在德州Permian盆地的油氣資產,交易可能最快下週對外宣佈,但條款與時程仍有變數。

開頭:此筆交易若成行,將進一步擴大Diamondback在其核心營運區—Permian盆地Midland段的鑽探標的與產能佈署,市場與投資人將關注交易對公司財務槓桿、每股稀釋及未來回報的實際影響。
背景:Permian盆地為美國主要頁巖油氣產區,Midland區段尤具儲量與開採效率優勢。Diamondback在2024年以約260億美元現金與股票完成與Endeavor Energy Resources的合併後,已成為盆地內最大的獨立油氣生產商;公司執行長Kaes Van’t Hof在去年9月表示,Diamondback偏好以數筆較小規模的收購來擴張,而非再進行另一宗大型交易。
事實與影響分析:FT報導指出,交易金額約為50億美元,收購對價預計採現金與股票混合,實際組成將決定Diamondback的資產負債表變動與股東稀釋情形。若以較高比例現金支付,短期負債或借款需求可能上升;若以股票支付,股本攤薄將是投資人需關注的風險。對營運面而言,Midland資產的加入可提升公司在核心區域的鑽井庫存(drilling inventory)與營運協同,理論上有助降低單位開採成本與提升資本效率。
風險、替代觀點與駁斥:反對者可能主張,當前油價波動與高槓桿環境下擴張恐增加財務脆弱性,且新資產整合不確定性高,可能拉低股東短期報酬。對此,支持者會指出Diamondback已透過去年大型合併擴大規模並建立管理與整合經驗,且公司明確偏好小規模收購以降低一次性整合風險;此外,交易若以股票為主,短期現金壓力可被緩解。最終風險評估仍取決於交易估值、資產品質與支付結構。
案例與比較:此次擬收購延續Diamondback自與Endeavor合併後的擴張策略——上次260億美元的交易改變了公司在盆地內的地位,若本次約50億美元交易成功,將進一步鞏固其Midland區域的資源基礎與生產彈性。
結論與展望/行動號召:交易若在未來數日內公告,投資人應密切關注官方公佈的估值細節、現金與股票的支付比例、以及預估對負債比與每股攤薄的具體數字。對管理層而言,確保資產整合與維持資本紀律仍是關鍵;對市場觀察者,下一步應檢視公司對新增產能的資本支出計畫、預期產量貢獻與現金流敏感度分析,以評估此案對長期股東價值的影響。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

肥胖藥掀漲勢!分析師點名:莉莉衝破兆元、羅氏與默克最具吸引力
《Ebenezer》衝上冠軍!聖誕鬼故事首周收1,900萬美元,院線票房呈現年增但周比放緩
富人也缺退休金!富裕美國人平均僅達目標一半,退休需約260萬美元
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
財神&玄武&欽點三榜*週總結-往五萬五走?
7hours ago
2026/11/09~11/13 大盤週報
7hours ago
🔥台股單週反彈3,973點!趨勢股5→26檔,軟體族群成領頭羊📈
9hours ago
1115【AI大數據超級Excel表】VIP 專屬
10hours ago
AMAT財報超強,股價卻走弱!AI熱潮能持續到2030年嗎?
11hours ago