




聯準會口風轉鷹?利率「更高、更久」壓頂 美股估值面臨新一輪修正風暴


美國通膨數據連三月偏熱、就業市場仍穩,Boston Fed總裁Susan Collins示警中長天期利率攀升可能更重傷需求。聯準會路徑偏向「更高、更久」,科技股與成長股估值恐再遭壓縮,市場波動勢必加劇。
美國聯準會(Federal Reserve)對利率走向的最新風向,正在牽動全球資本市場的神經。Boston Fed總裁Susan Collins在波士頓一場會議上公開表示,「穩健、逐步」的小幅升息路徑仍是目前貨幣政策的適當方向,但她也坦言,接下來一年利率水準「可能比幾個月前預期來得更高」。這番談話,等同為「利率更高、維持更久」的劇本再添一筆,對高度仰賴低利率環境的美股科技股與成長股而言,無疑是壓力再升級。

Collins之所以改口偏向鷹派,關鍵在於近期通膨與就業數據的表現。美國10月消費者物價指數(CPI)略高於市場共識,且過去三個月的物價數據顯示物價壓力仍未明顯降溫。同時,非農就業(nonfarm payrolls)在10月出現「激增」,失業率更進一步走低,勞動市場站上更穩固的腳跟。通膨偏熱、就業偏強的組合,讓聯準會難以鬆手,市場原本期待明年開始降息的想像,勢必面臨重新定價。
在此背景下,Collins特別強調,她正在密切觀察通膨是否有「擴散」(broadening)的風險,也就是物價上漲不再侷限於少數品項,而是蔓延到更廣泛的消費與服務領域。若通膨壓力從能源、部分商品蔓延至租金、醫療、服務業薪資等,將大幅提高聯準會壓制物價的難度,利率在高檔維持的時間也可能延長。
有別於單純的鷹派表態,Collins也點出經濟風險的「雙面性」。她表示,年初以來中長天期利率明顯走高,這樣的利率上升可能比她目前想像的,更大幅壓抑總體需求。換言之,若債市殖利率居高不下,企業融資成本攀升、民眾房貸與消費信貸壓力加重,經濟活動恐在未來幾季明顯降溫。她直言,風險是「兩面刃」:一邊是通膨仍偏高、另一邊是利率過高可能把景氣壓垮。
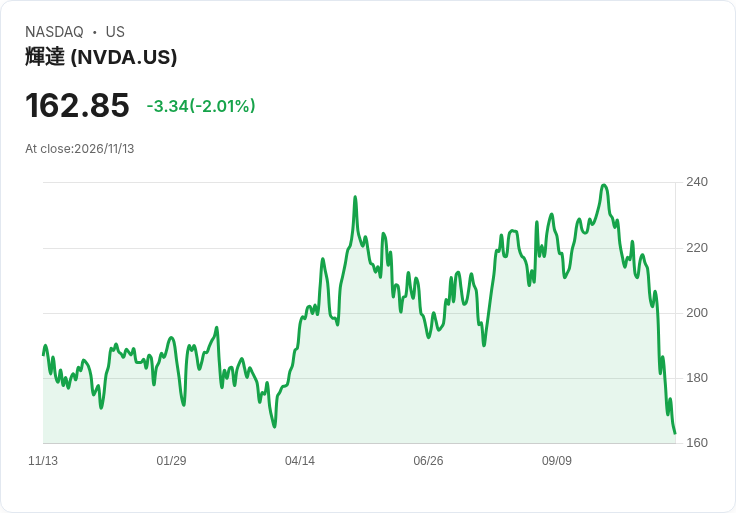
利率走勢的這種不確定性,直接反映在金融市場估值上。過去數年,像是NVIDIA(NVDA)、Microsoft(MSFT)等大型科技股與成長股,享受近零利率與豐沛流動性紅利,未來獲利大幅折現,支撐高估值。然而在「利率更高、更久」的情境下,折現率上升意味著未來獲利的現值被打折,成長股的本益比勢將面臨修正壓力。投資人開始重新思考,是否願意為長期故事支付過高價碼。
更值得注意的是,中長期利率的攀升並非只在金融市場上「畫線」,它正在實體經濟產生實際重量。多份研究指出,美國房市已逐步成為經濟成長的「負重」,房貸利率走高壓抑購屋需求,建案與相關支出降溫,對景氣形成拖累。在此情況下,如果聯準會持續升息或維持高檔利率過久,房市的拖累,可能與企業投資降溫相互疊加,讓經濟前景從目前的「強勢尾聲」,轉向更明顯的放緩。
當然,聯準會內部也非鐵板一塊。市場關注的,是像Governor Christopher Waller等官員對於12月會議可能支持再升息,甚至不排除50個基點(50 bps)的較大幅度行動。Collins則以「穩健、逐步」描述路徑,顯示決策層在升息速度與幅度上仍存在討論空間。但共同點是,在通膨未明顯回到目標區間前,政策暫停或轉向寬鬆的門檻仍相當高。
對投資人來說,這意味著未來一段時間,美股恐持續在「好消息也是壞消息」的矛盾中擺盪:就業數據強勁、GDP即期預測(nowcast)顯示2026年前後仍可能維持不錯成長,看起來是基本面支撐;但同一組數據卻又讓聯準會更有理由維持緊縮,進一步提高資金成本。股市短期的每一次反彈,都可能遭遇利率預期再調整的壓制。
反對意見則認為,若中長天期利率持續攀升並顯著壓抑需求,聯準會最終將不得不調整態度,避免在景氣明顯下行時仍踩剎車。不過,從Collins的談話與近期數據來看,這樣的劇情至少在短期內並未成形。投資人若期待快速降息來重演疫情期間的「流動性派對」,顯然必須重新校正期待。
展望後市,利率路徑將持續成為壓在市場頭上的「最大不確定變數」。在通膨仍有擴散風險、勞動市場尚未顯著鬆動的條件下,美股估值的再平衡恐怕才剛開始。NVIDIA、Microsoft等指標科技股能否在高利率時代維持成長故事,將成為檢驗市場風險胃納的試金石。下一階段的關鍵問題是:聯準會能否在物價穩定與經濟成長之間拿捏微妙平衡,而不把高利率變成壓垮景氣與資本市場的最後一根稻草。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

波士頓聯準行長柯林斯:逐步小幅升息最穩健 警告通膨擴散與利率抑需
百度Q3財報前哨戰:AI能否彌補廣告衰退?關鍵數字將左右市場信心
AI金流驟變撼動紅色金屬:從Nvidia權鬥到全球銅市的風暴連鎖
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
3
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
4
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
5
【10:52 即時新聞】南電(8046)股價大漲至1030元、上漲8.08%,ABF高階載板需求題材發酵+多頭格局下主力與三大法人買盤支撐
【搶先看】高股息ETF配息排行榜|月領3萬、提早退休? 第一名我很想買了! //BC股倉
9hours ago
【美股週報】殖利率回到 5.1%,股市要怕的是 12 月之後
13hours ago
【宏觀週報】台股止跌確認了嗎?大跌後第一週的反彈追蹤
13hours ago
【美股特別報導】輝達少了黃仁勳:股價現況與未來走勢
14hours ago
【產業戰報】掌控先進製程命脈!這家台廠靠「鐵氟龍」築起晶圓巨頭的超潔淨防線
17hours ago