




標題 : 全國電力商Alliant推動大規模資本支出至2030年,擴大計畫至159億美元並喊出2027–2030年每年8%+獲利成長目標



摘要 : Alliant將2027–2030年資本開支增19%至159億美元,首次提出2027年EPS指引並預估2030年前獲利年增逾8%,同時獲得能源部51億美元貸款保證以降低融資成本。
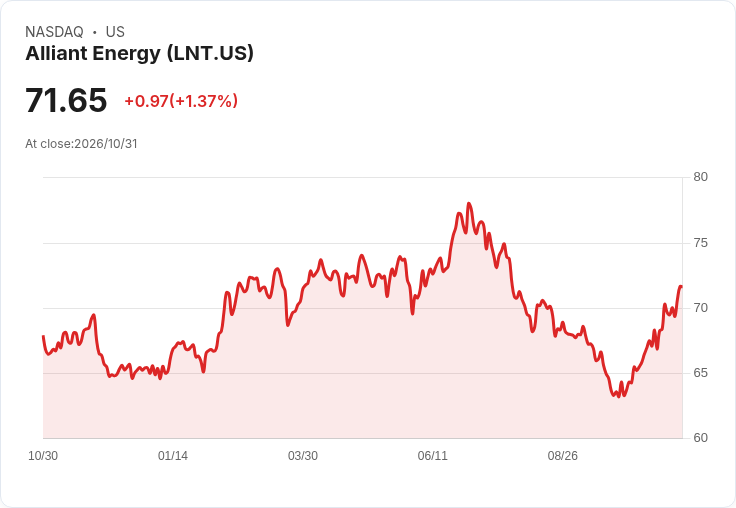
新聞 : Alliant Energy在2026年第三季財報暨法人會議上宣佈,已把2027–2030年的資本支出計畫自原先水準調升19%,達到159億美元,並將長期每年獲利成長目標上調至6%–8%+,其中2027至2030年間預期「8%以上」的年均成長。管理層強調,這是公司從第二季「重申指引」向第三季「加速並延展成長」的戰略轉折。

財報與指引要點清晰:公司第三季GAAP每股盈餘為1.52美元;管理層已把2026全年「ongoing EPS」指引收窄到原始區間的上半段,並首次提出2027年ongoing EPS指引為3.63至3.73美元,若以原2026中點比較,代表約8%的成長。2027年常態股利目標為每股2.25美元,較2026目標成長5%,但管理層表示將放慢股利成長腳步以配合更大的資本需求。
驅動成長的核心是大型負載(large load)案與資料中心需求。公司指出現有5座資料中心支援至2031年「超過60%」的簽約需求成長,並具體披露與Google、Meta及QTS等案場進展(例如QTS Cedar Rapids預計本季完成首兩棟建築除錯,Google與Meta分別由傳輸或配電階段逐步承接服務)。管理層補充,對每新增1GW負載的資本密集度估算約為20億至30億美元,並在計畫中內建約1.2GW的儲能容量,作為執行緩衝。
融資面具體利多:美國能源部本週確定與Alliant簽署51億美元貸款保證,管理層估算相對傳統債務可為客戶累計節省約12億美元的融資成本,且表示將運用混合型融資工具與「紀律性的普通股發行」來降低股本稀釋風險。對於需新增股本的規模,管理層提到相較先前預估的40%–50%股本舖陳,未來大型負載的資本需求在晚期(2029–2031)才能逐步顯現,且可能以較低比例的新股融資因應。
風險、疑慮與公司答辯:分析師提出的疑問集中在「8%+」中加號代表何種年成長保證、資本強度與股本橋接等。管理層回應以2027為新的基準,強調加號代表「每年至少8%」的成長承諾;對於執行風險,公司表示已提高專案準入門檻(例如地方許可)以避免承諾過度而無法交付,並指出營運與維護成本會因發電與配電資產擴大而上升,但這些成本是為了維持可靠性而必要;且能源部貸款保證及內建儲能等設計將減輕執行與融資壓力。另需注意的程式風險包括威斯康辛大型負載費率申請(large load tariff)與在Cedar Rapids的第二個Google案的資本回收率(ICR)申請,管理層預期兩案將在2027上半年度有決定。
評析與前瞻:Alliant把重心從短期指引穩定轉為以大型負載與資料中心驅動的高能耗增長策略,並以加碼資本支出與政府貸款保證為支撐,短期可望透過AFUDC(建設期間資本化利息)與提高資產基礎帶動收入,但同時伴隨較高的折舊、融資與O&M成本。投資人應關注三項關鍵指標:1) 重要費率與ICR申請的審核結果(影響資本回收與毛利率);2) 資本支出執行速度與實際簽約負載成長(決定未來現金流與股本需求);3) O&M與折舊費用能否在成長期內被價格機制或效率改善消化。總體而言,若Alliant能在未來18–36個月內保住大型負載案進度並以較低成本融資,2030年前達成或接近8%年均獲利成長具相當可能;相反,若許可或資本回收未如預期,投資與執行風險將導致獲利成長受限。投資人與監管者應密切追蹤後續的費率核定、資本部署進度與管理層對股本融資的具體安排。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。
文章相關標籤
本文內容轉載於此
關於作者

Nebius股價暴跌11%:AI雲端資本疑慮引爆科技股拋售潮
QUALCOMM股價暴跌逾12%引爆科技拋售潮——市況、法務與AI佈局成多重壓力
CNO上調2026營運EPS至每股5.05–5.15美元,並完成約2.7億美元壽險準備金百慕達再保交易
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
2026.10.30 期指實戰錄 - VVIP 限定
aday ago
AI熱潮還能燒多久?「資金」成淘汰賽關鍵 台灣供應鏈恐受衝擊!
aday ago
10/30 主動式ETF共識|大跌照買64檔,7家急搶日月光
aday ago
【00403A】10/30 操作日報|淨值大跌,經理人逆勢加碼半導體
2026-10-30 19:02
【00981A】10/30 操作日報|趁大跌狂掃半導體與散熱!
2026-10-30 19:01